
現金・預金
総合問題の最初に出てくる論点である。配点は大きくないが、ここで落とすと後の集計まで狂うので、型を身につけておく。
問われ方は3つに決まっている。何が現金に入るか、預金をどの区分に載せるか、帳簿と銀行の残高が合わないときにどう調整するかである。
とくに最後の銀行勘定調整表は、どの差異で仕訳が要り、どの差異で要らないかが分かれる。帳簿を直す必要があるのは「自分が知らなかった」差異だけで、「銀行側の都合」による差異は帳簿を触らない。この線引きが分かれば、あとは手を動かすだけになる。
現金の範囲 ── 通貨代用証券
企業会計原則 第三 四(一)、財務諸表等規則15条
簡単にいうと
会計でいう現金には、紙幣や硬貨のほかに、すぐ現金に換えられる証券が含まれます。他人振出しの小切手や送金小切手などです。自分が振り出した小切手は含まれないので、そこだけ注意します。
現金には、通貨のほか、ただちに通貨に換えることができる証券(通貨代用証券)が含まれる。他人振出しの小切手、送金小切手、預金手形、郵便為替証書、支払期日の到来した公社債の利札、配当金領収証などが当たる。
なぜそうするのか
これらは、銀行に持ち込めばその場で通貨になる。手元に通貨として置いているのと変わらないので、現金として扱う。逆に、自己振出しの小切手は、振り出した時点で当座預金が減っているので、戻ってきたら当座預金を戻す処理になる。現金ではない。
かつて振り出した小切手200が、取引先から返送されてきた
| 当座預金 | 200 | 買掛金 | 200 |
自己振出しの小切手なので、現金ではなく当座預金を戻す。振出時に当座預金を減らしていたため。
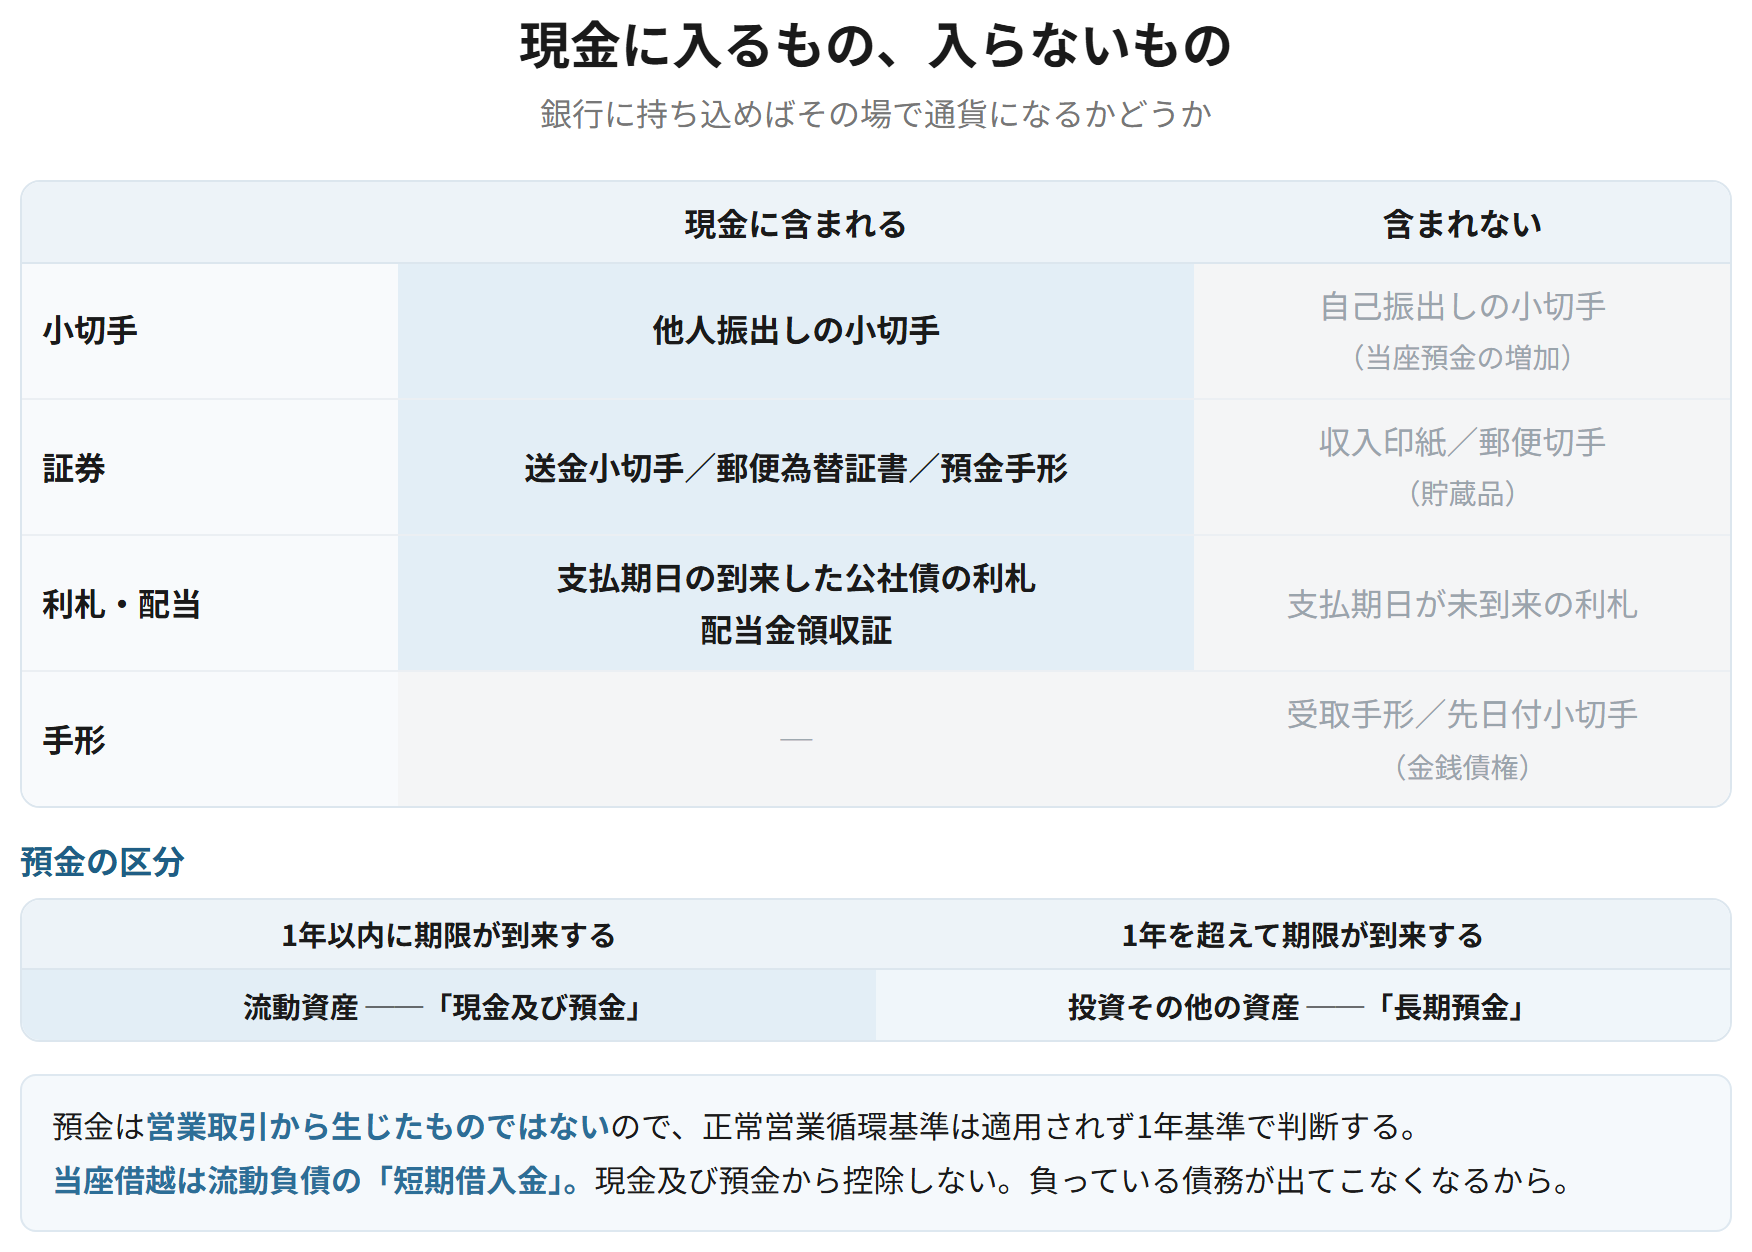
| 現金に含まれる | 含まれない | |
|---|---|---|
| 小切手 | 他人振出しの小切手 | 自己振出しの小切手(当座預金の増加) |
| 証券 | 送金小切手、郵便為替証書、預金手形 | 収入印紙、郵便切手(貯蔵品) |
| 利札・配当 | 支払期日の到来した公社債の利札、配当金領収証 | 支払期日未到来の利札 |
| 手形 | ─ | 受取手形(金銭債権) |
覚える文この1本が、音声と穴埋めクイズの出どころ
現金には通貨のほか、ただちに通貨に換えることができる通貨代用証券が含まれ、他人振出しの小切手、送金小切手、預金手形、郵便為替証書、支払期日の到来した公社債の利札、配当金領収証などが当たる。自己振出しの小切手は、振出時に当座預金を減少させているため現金には含まれず、当座預金の増加として処理する。
試験のポイント
- 通貨代用証券をいくつか挙げられるようにしておきましょう。
- 自己振出しの小切手が現金に入らない理由を、振出時の処理から説明できるとよいです。
- 収入印紙や郵便切手は貯蔵品です。現金ではありません。
ひっかかり
- 支払期日が到来していない公社債の利札は、現金に含まれません。
- 先日付小切手は、支払期日が来ていないので受取手形として扱います。
預金の表示と1年基準
企業会計原則 注解16、財務諸表等規則15条、32条
預金は、決算日の翌日から起算して1年以内に期限が到来するものを流動資産の「現金及び預金」に、1年を超えて期限が到来するものを投資その他の資産の「長期預金」に表示する。
なぜそうするのか
預金は営業取引から生じたものではないので、正常営業循環基準は適用されず、1年基準で判断する。満期まで1年を超える定期預金は、すぐに支払いに使えるわけではないので、流動資産に含めると短期の支払能力を過大に示すことになる。
| 表示区分 | 科目 | |
|---|---|---|
| 現金、当座預金、普通預金 | 流動資産 | 現金及び預金 |
| 満期まで1年以内の定期預金 | 流動資産 | 現金及び預金 |
| 満期まで1年を超える定期預金 | 投資その他の資産 | 長期預金 |
| 担保に供されている預金 | 内容により判断 | 注記が必要になる場合がある |
覚える文この1本が、音声と穴埋めクイズの出どころ
預金は、決算日の翌日から起算して1年以内に期限が到来するものを流動資産の現金及び預金に、1年を超えて期限が到来するものを投資その他の資産の長期預金に表示する。預金は営業取引から生じたものではないため正常営業循環基準は適用されず、1年基準により判断する。
試験のポイント
- 1年基準で判断する理由(営業取引から生じたものではない)を添えられるとよいです。
- 1年を超える定期預金の科目名は「長期預金」で、区分は投資その他の資産です。
ひっかかり
- 定期預金をすべて流動資産に入れないようにしましょう。満期までの期間で分かれます。
- 現金及び預金は、貸借対照表上はひとつの科目にまとめます。現金と預金を分けて並べません。
当座借越の表示
企業会計原則 注解16、財務諸表等規則47条
当座借越は、当座預金の残高を超えて振り出した小切手に係るもので、実質的には銀行からの短期の借入れである。貸借対照表では、流動資産の現金及び預金から控除せず、流動負債に「短期借入金」として表示する。
なぜそうするのか
当座預金が貸方残高になっているということは、銀行から立て替えてもらっているということである。これは資産のマイナスではなく、負債である。資産から控除して表示すると、負っている債務が貸借対照表に出てこなくなる。第1章で見た総額主義の考え方と同じ筋になる。
決算日に当座預金が300の貸方残高になっている
| 当座預金 | 300 | 短期借入金 | 300 |
資産のマイナスではなく負債として表示する。他の預金と相殺しない。
覚える文この1本が、音声と穴埋めクイズの出どころ
当座借越は、実質的には銀行からの短期の借入れであるため、流動資産の現金及び預金から控除せず、流動負債に短期借入金として表示する。資産から控除して表示すると、負っている債務が貸借対照表に表れないためである。
試験のポイント
- 科目名は「短期借入金」です。「当座借越」という科目では表示しません。
- 総額主義の考え方と結んで理由を書けるとよいです。
ひっかかり
- 他の銀行の預金残高と相殺しないようにしましょう。銀行ごとに判断します。
銀行勘定調整表 ── 仕訳が要るものと要らないもの
企業会計原則 第一 二(正規の簿記の原則)
簡単にいうと
帳簿の当座預金残高と、銀行の残高証明書の金額は、たいてい一致しません。原因は5つに決まっています。見分け方は簡単で、「こちらが知らなかったこと」なら帳簿を直し、「銀行側の都合」なら帳簿は触りません。
帳簿上の当座預金残高と銀行の残高証明書の金額との差異を調整する表を銀行勘定調整表という。差異の原因のうち、企業が把握していなかったものについては修正仕訳が必要であり、銀行側の事情によるものについては修正仕訳は不要である。
なぜそうするのか
帳簿を直すのは、正しく記録されていなかった場合に限られる。未渡小切手や未取付小切手は、企業側は正しく記録しており、銀行の処理がまだ済んでいないだけである。これに対し、誤記入や、連絡が来ていなかった入金・引落しは、企業の帳簿が事実と違っている。だから直す。正規の簿記の原則に立ち返れば、どちらかは判断できる。
買掛金の支払いのために作成した小切手150が、相手に渡されていなかった(未渡小切手)
| 当座預金 | 150 | 買掛金 | 150 |
まだ渡していないので、当座預金の減少と買掛金の消滅を取り消す。費用の支払いのための未渡小切手なら、貸方は未払金になる。
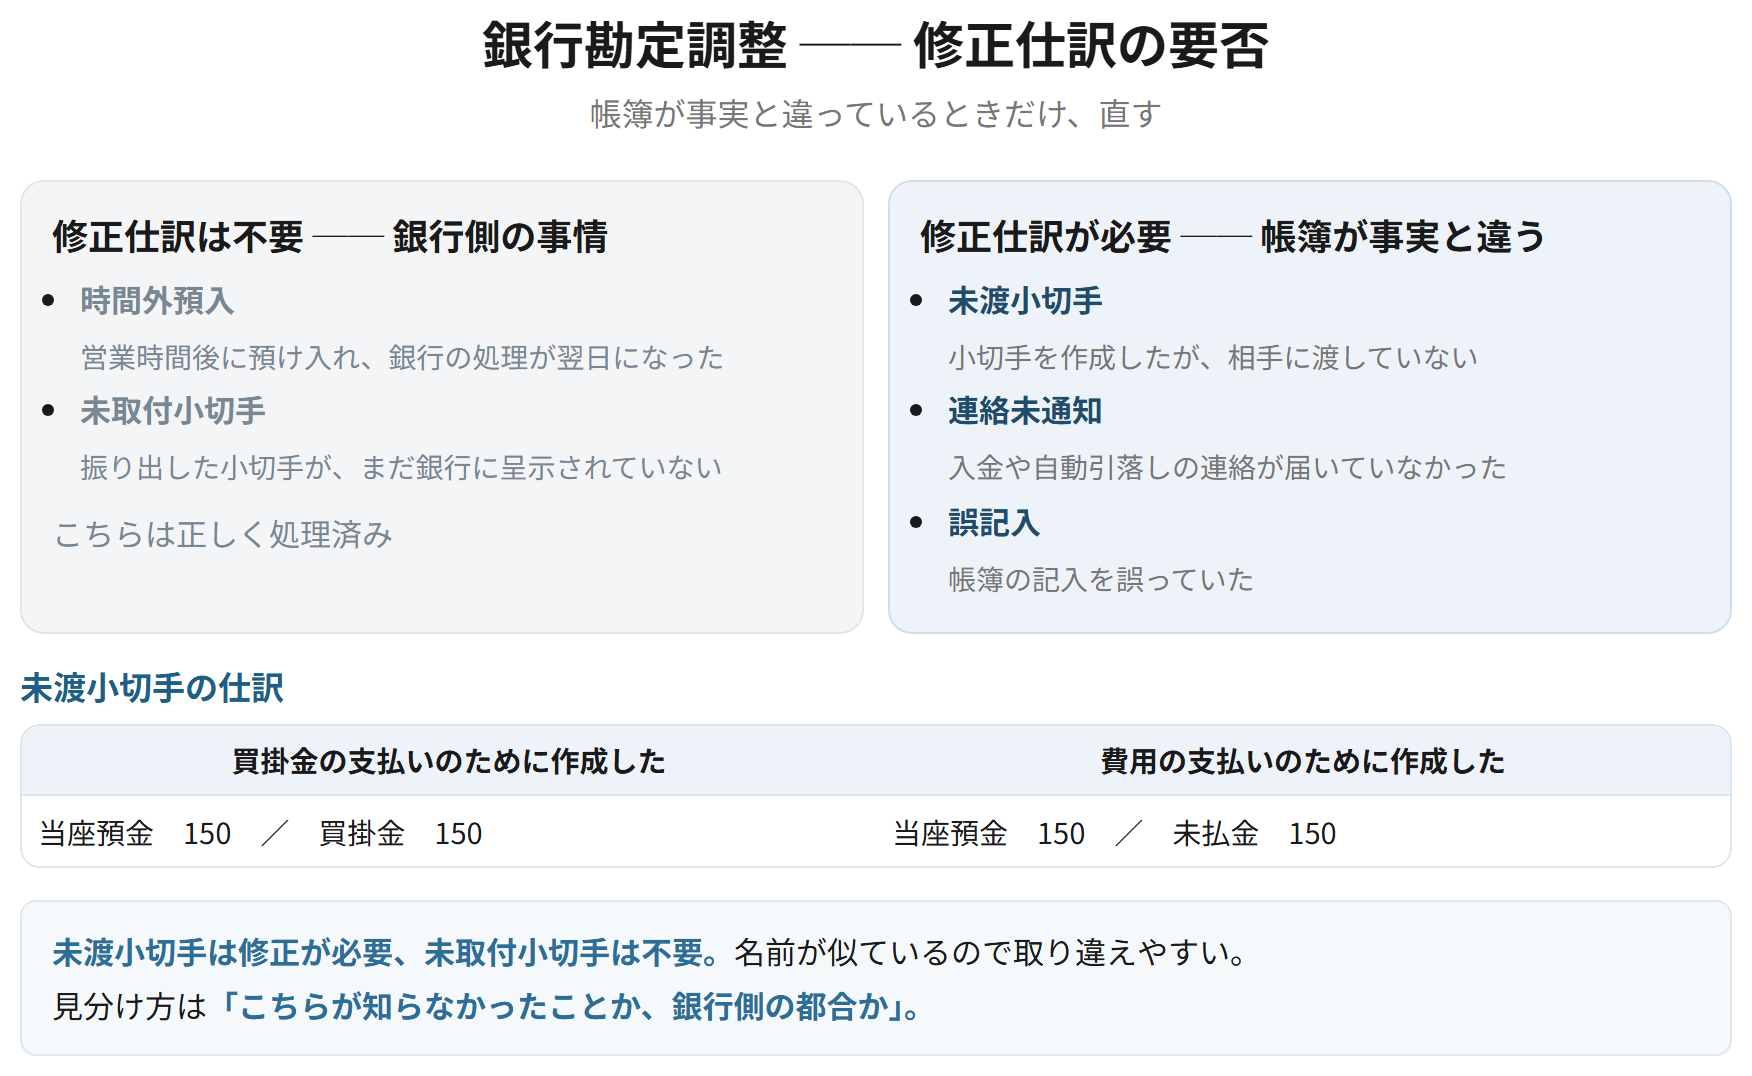
| 差異の原因 | 内容 | 修正仕訳 |
|---|---|---|
| 時間外預入 | 営業時間後に預け入れたため、銀行の処理が翌日になった | 不要 |
| 未取付小切手 | 振り出した小切手が、まだ銀行に呈示されていない | 不要 |
| 未渡小切手 | 小切手を作成したが、相手に渡していない | 必要(当座預金を戻す) |
| 連絡未通知 | 入金や自動引落しの連絡が届いていなかった | 必要 |
| 誤記入 | 帳簿の記入を誤っていた | 必要 |
覚える文この1本が、音声と穴埋めクイズの出どころ
帳簿上の当座預金残高と銀行の残高証明書の金額との差異を調整する表を銀行勘定調整表という。時間外預入および未取付小切手は銀行側の事情によるものであるため修正仕訳は不要であり、未渡小切手、連絡未通知および誤記入は企業の帳簿が事実と相違しているため修正仕訳が必要である。
試験のポイント
- 5つの原因と、修正仕訳の要否を表のまま覚えておきましょう。
- 未渡小切手は修正が必要、未取付小切手は不要です。名前が似ているので取り違えないようにしましょう。
- 未渡小切手の相手科目は、買掛金の支払いなら買掛金、費用の支払いなら未払金になります。
ひっかかり
- 未取付小切手は、こちらは正しく処理済みです。銀行に呈示されていないだけなので、帳簿は触りません。
- 未渡小切手で貸方を常に買掛金にしないようにしましょう。何の支払いのために作成したかで変わります。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 通貨代用証券 | 他人振出小切手・送金小切手・郵便為替証書など | 自己振出小切手は当座預金 |
| 現金でないもの | 収入印紙・郵便切手(貯蔵品) | 先日付小切手は受取手形 |
| 預金の区分 | 1年基準。超えるものは長期預金 | 投資その他の資産に表示 |
| 当座借越 | 流動負債の短期借入金 | 現金及び預金から控除しない |
| 修正仕訳が不要 | 時間外預入・未取付小切手 | 銀行側の事情 |
| 修正仕訳が必要 | 未渡小切手・連絡未通知・誤記入 | 帳簿が事実と違っている |