
製造業の会計
第3章の最後は、商品売買業ではなく製造業の財務諸表である。違いはひとつだけで、売るものを自分で作っているという点である。
商品売買業では、仕入れた金額がそのまま売上原価の計算に入る。製造業では、材料を買い、人を雇い、工場を動かして製品を作る。その過程でかかった原価を集計しなければ、売上原価が出ない。その集計を示すのが製造原価報告書になる。
押さえるのは3つである。原価の分類、製造原価報告書の流れ、そして棚卸資産の科目が増えることである。商品の代わりに、製品・半製品・仕掛品・原材料が並ぶ。
製造原価の分類
原価計算基準 八、九、十一
製造原価は、形態別に材料費・労務費・経費に分類され、製品との関連では製造直接費と製造間接費に分類される。製造直接費は特定の製品に直接集計でき、製造間接費は一定の基準により各製品に配賦する。
なぜそうするのか
2つの軸で分けるのは、集計の仕方が違うからである。形態別の分類は、何にいくら使ったかを把握するためのもので、製造原価報告書の区分になる。製品との関連による分類は、どの製品の原価にするかを決めるためのものである。材料費でも、特定の製品に使ったものは直接材料費、工場全体で使う消耗品は間接経費になる。
| 材料費 | 労務費 | 経費 | |
|---|---|---|---|
| 直接費 | 直接材料費(主要材料費など) | 直接労務費(直接工の賃金) | 直接経費(外注加工賃など) |
| 間接費 | 間接材料費(工場消耗品費など) | 間接労務費(間接工の賃金、工場の事務員給料) | 間接経費(減価償却費、水道光熱費など) |
| 集計の仕方 | 直接費は製品に直接集計 | 間接費は配賦基準により配賦 | ─ |
覚える文この1本が、音声と穴埋めクイズの出どころ
製造原価は、形態別に材料費、労務費および経費に分類され、製品との関連では製造直接費と製造間接費に分類される。製造直接費は特定の製品に直接集計でき、製造間接費は一定の基準により各製品に配賦する。2つの軸で分類するのは、何にいくら使ったかを把握することと、どの製品の原価とするかを決めることが、それぞれ別の目的であるためである。
試験のポイント
- 2つの軸(形態別・製品との関連)を分けて書けるようにしておきましょう。
- 同じ材料費でも、直接材料費と間接材料費に分かれます。
- 工場の減価償却費は間接経費です。本社のものは販売費及び一般管理費になります。
ひっかかり
- 工場の費用と本社の費用を分けましょう。工場分は製造原価、本社分は販売費及び一般管理費です。
- 外注加工賃は直接経費です。材料費ではありません。
製造原価報告書の流れ
財務諸表等規則75条、原価計算基準
簡単にいうと
製造原価報告書は、「かかった原価」から「完成した製品の原価」を出すための計算書です。材料費・労務費・経費を足して当期の製造費用を出し、期首の仕掛品を足して期末の仕掛品を引くと、当期に完成した製品の原価になります。
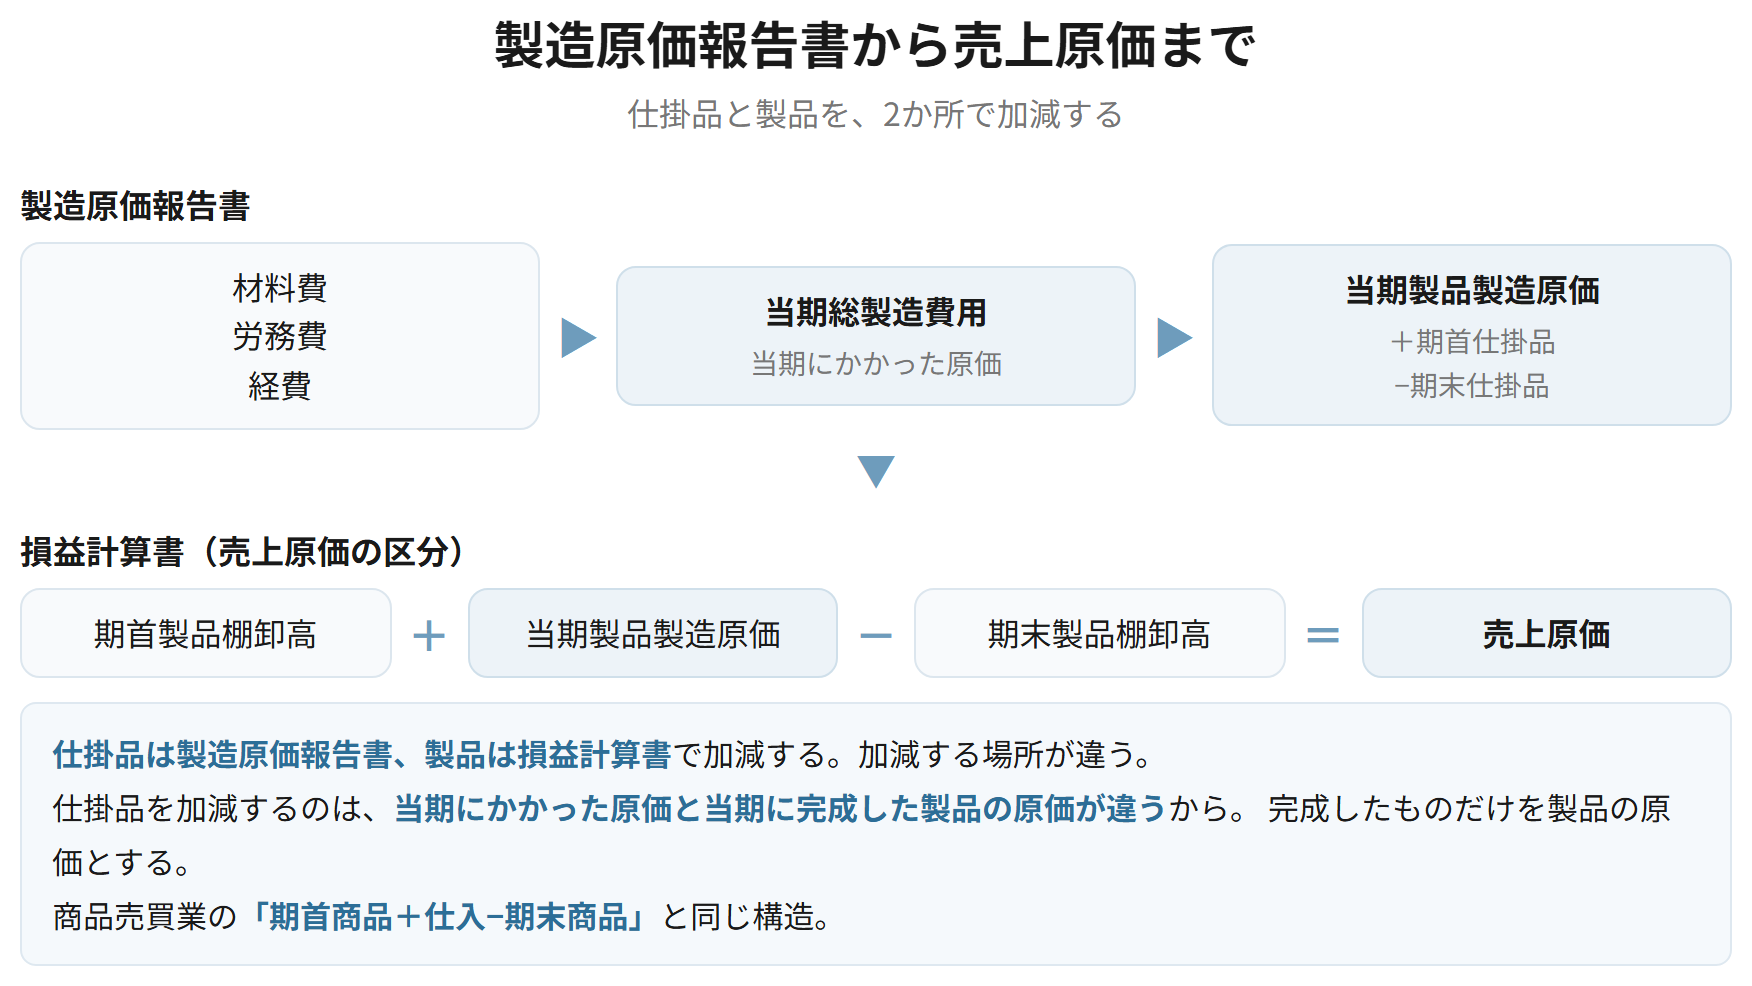
製造原価報告書は、当期に発生した材料費・労務費・経費を集計して当期総製造費用を算定し、これに期首仕掛品棚卸高を加え、期末仕掛品棚卸高を控除して当期製品製造原価を算定する計算書である。当期製品製造原価は、損益計算書の売上原価の区分に引き継がれる。
なぜそうするのか
仕掛品を加減するのは、当期にかかった原価と、当期に完成した製品の原価が違うからである。期首に作りかけだったものは当期に完成するし、期末に作りかけのものは当期には完成していない。完成したものだけを製品の原価とするために、作りかけの分を出し入れする。商品売買業の売上原価の計算で、期首商品を加え期末商品を引くのと同じ構造になる。
要件
- 当期総製造費用 = 材料費 + 労務費 + 経費
- 当期製品製造原価 = 当期総製造費用 + 期首仕掛品棚卸高 − 期末仕掛品棚卸高
- 売上原価 = 期首製品棚卸高 + 当期製品製造原価 − 期末製品棚卸高
| 商品売買業 | 製造業 | |
|---|---|---|
| 仕入にあたるもの | 当期商品仕入高 | 当期製品製造原価 |
| その計算 | 仕入れた金額 | 製造原価報告書で算定する |
| 棚卸資産の科目 | 商品 | 製品・半製品・仕掛品・原材料 |
| 売上原価の計算 | 期首商品 + 仕入 − 期末商品 | 期首製品 + 当期製品製造原価 − 期末製品 |
覚える文この1本が、音声と穴埋めクイズの出どころ
製造原価報告書は、当期に発生した材料費、労務費および経費を集計して当期総製造費用を算定し、これに期首仕掛品棚卸高を加え期末仕掛品棚卸高を控除して当期製品製造原価を算定する計算書である。仕掛品を加減するのは、当期にかかった原価と当期に完成した製品の原価とが異なるためであり、完成したものだけを製品の原価とするためである。
試験のポイント
- 2段階の計算(当期総製造費用 → 当期製品製造原価 → 売上原価)を順に書けるようにしておきましょう。
- 仕掛品を加減する理由を、完成したものだけを製品の原価とするという点から説明できるとよいです。
- 商品売買業の売上原価の計算と同じ構造です。
ひっかかり
- 仕掛品と製品で、加減する場所が違います。仕掛品は製造原価報告書、製品は損益計算書の売上原価の区分です。
- 当期総製造費用と当期製品製造原価を取り違えないようにしましょう。
棚卸資産の科目と表示
会社計算規則74条、財務諸表等規則
製造業の貸借対照表では、流動資産に製品・半製品・仕掛品・原材料・貯蔵品などの科目が並ぶ。製品は完成して販売できる状態のもの、半製品は中間的製品で、そのままでも販売できるもの、仕掛品は製造途中で、そのままでは販売できないものをいう。損益計算書では、売上原価の区分に当期製品製造原価が示される。
なぜそうするのか
科目を分けるのは、どの段階にあるかによって性格が違うからである。半製品はそのままでも売れるが、仕掛品は売れない。換金までの距離が違うので、分けて示す意味がある。いずれも正常営業循環基準により流動資産になる。
| 科目 | 状態 | そのまま販売できるか |
|---|---|---|
| 製品 | 完成品 | できる |
| 半製品 | 中間的製品 | できる |
| 仕掛品 | 製造途中 | できない |
| 原材料 | まだ投入していない | ─ |
| 貯蔵品 | 消耗品・燃料など | ─ |
覚える文この1本が、音声と穴埋めクイズの出どころ
製造業の貸借対照表では、流動資産に製品、半製品、仕掛品、原材料および貯蔵品などの科目が並ぶ。製品は完成して販売できる状態のもの、半製品は中間的製品でそのままでも販売できるもの、仕掛品は製造途中でそのままでは販売できないものをいう。科目を分けるのは、どの段階にあるかによって換金までの距離が異なり、分けて示す意味があるためである。
試験のポイント
- 半製品と仕掛品の違い(そのまま売れるかどうか)を押さえておきましょう。
- いずれも正常営業循環基準により流動資産です。
ひっかかり
- 半製品と仕掛品を同じものとしないようにしましょう。販売できるかどうかが違います。
- 製造部門の人件費は製造原価、本社の人件費は販売費及び一般管理費です。
製造業で表示区分が変わるもの
原価計算基準、会社計算規則88条
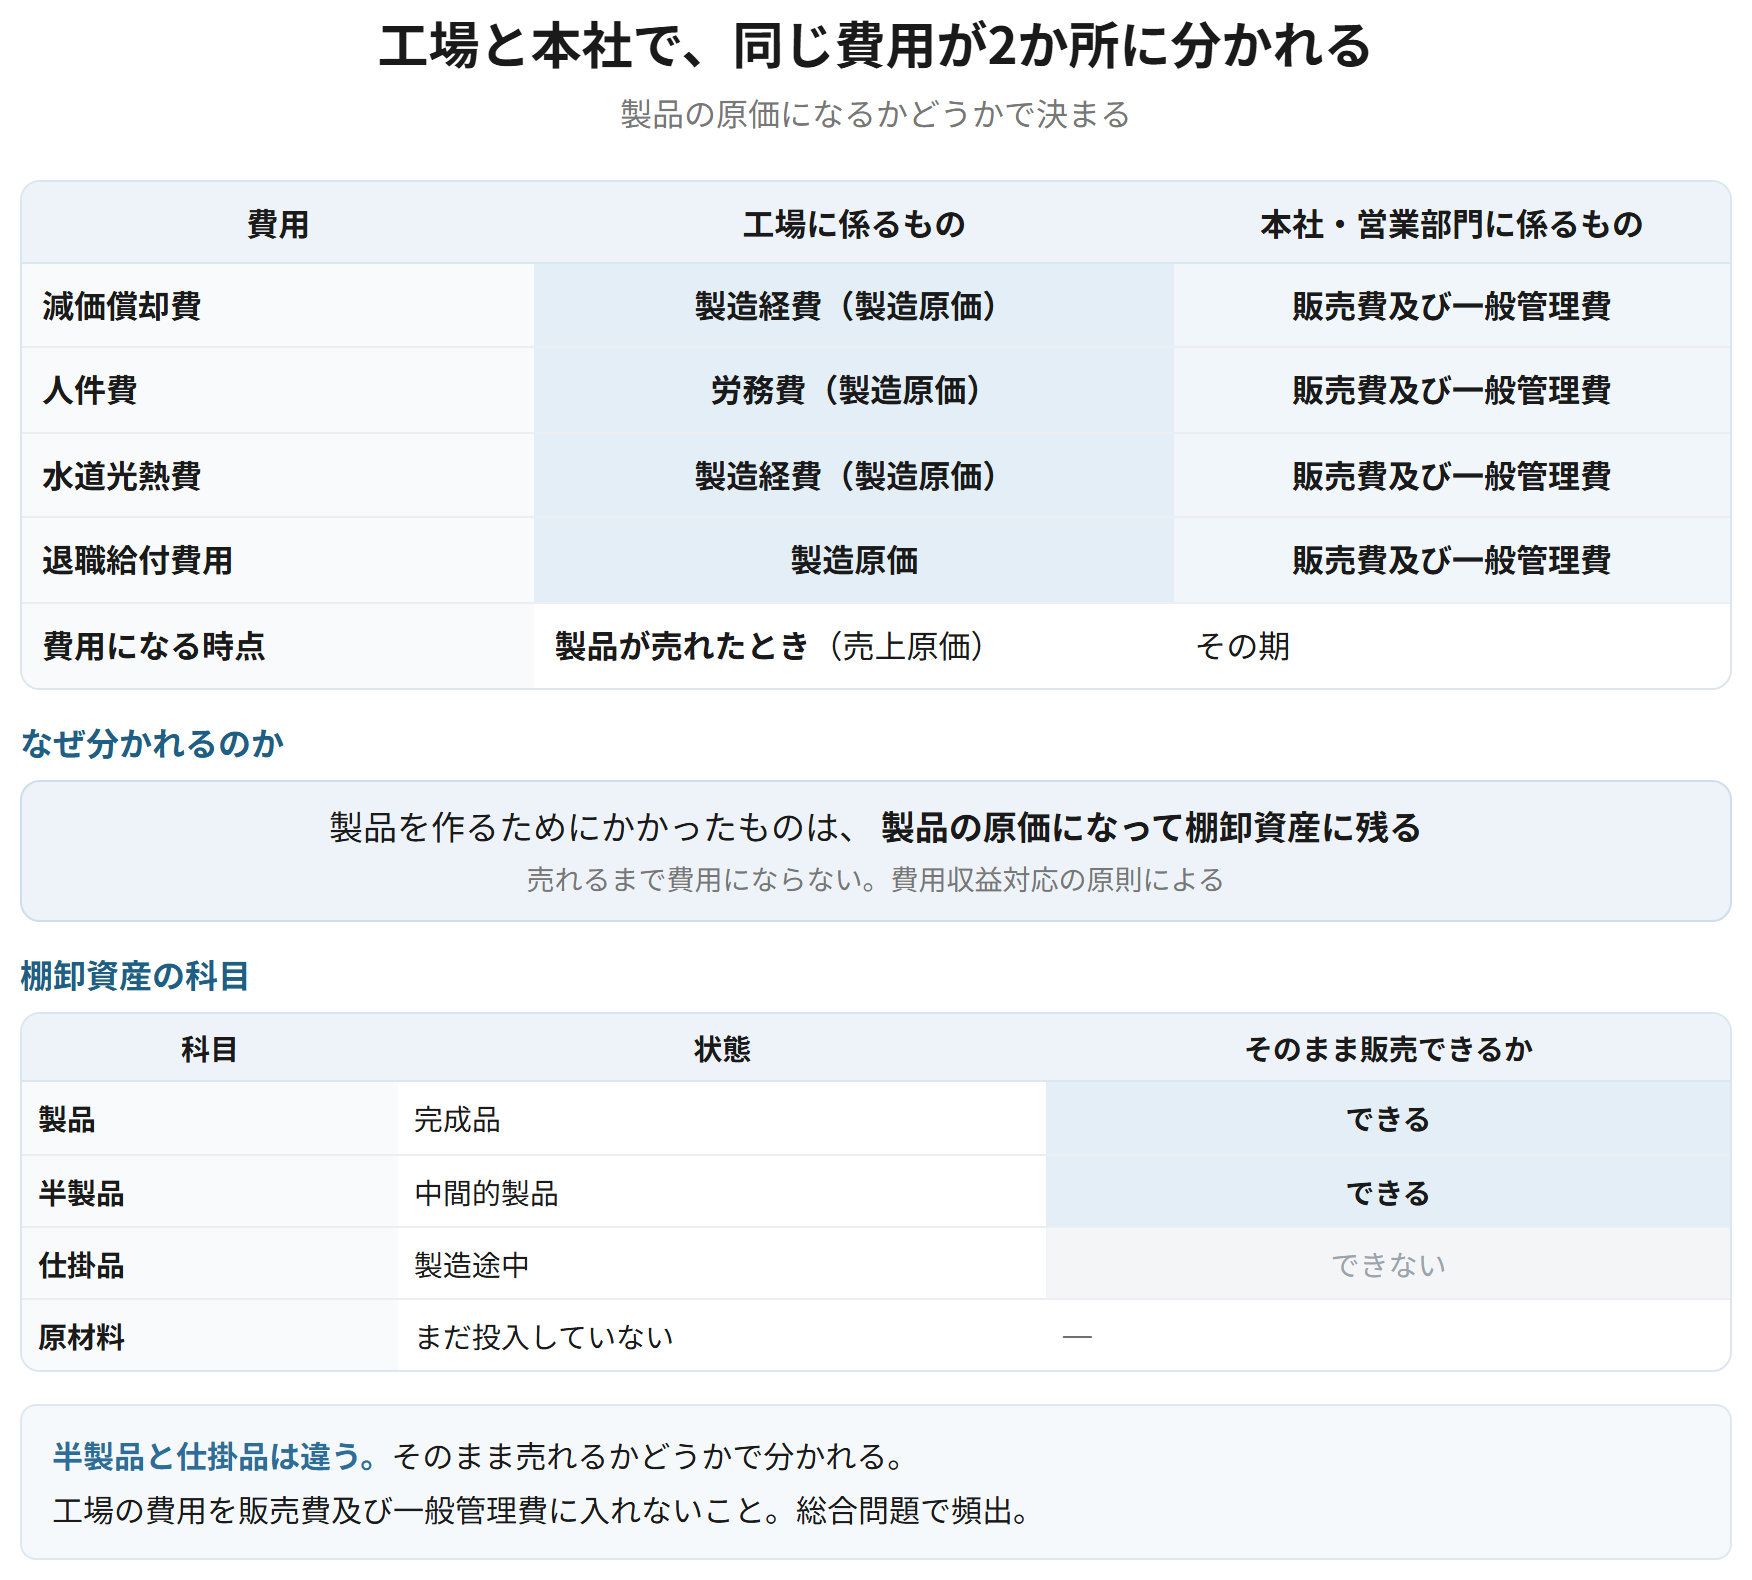
製造業では、工場に係る費用は製造原価に、本社・営業部門に係る費用は販売費及び一般管理費に区分される。減価償却費・人件費・水道光熱費・保険料など、同じ性格の費用が2か所に分かれる。また、棚卸減耗損や商品評価損に相当するものも、原価性があれば製造原価または売上原価に含まれる。
なぜそうするのか
製品を作るためにかかったものは、製品の原価になって棚卸資産に残る。売れるまで費用にならない。これに対し、販売や管理のためにかかったものは、その期の費用になる。費用収益対応の原則から、製品の原価になるかどうかで区分が分かれる。
| 費用 | 工場に係るもの | 本社・営業部門に係るもの |
|---|---|---|
| 減価償却費 | 製造経費(製造原価) | 販売費及び一般管理費 |
| 人件費 | 労務費(製造原価) | 販売費及び一般管理費 |
| 水道光熱費 | 製造経費(製造原価) | 販売費及び一般管理費 |
| 退職給付費用 | 製造原価 | 販売費及び一般管理費 |
| 費用になる時点 | 製品が売れたとき(売上原価) | その期 |
覚える文この1本が、音声と穴埋めクイズの出どころ
製造業では、工場に係る費用は製造原価に、本社および営業部門に係る費用は販売費及び一般管理費に区分される。これは、製品を作るためにかかったものが製品の原価となって棚卸資産に残り、売れるまで費用とならないのに対し、販売や管理のためにかかったものはその期の費用となるためであり、費用収益対応の原則による。
試験のポイント
- 同じ科目名の費用が2か所に分かれるところを押さえておきましょう。
- 区分の根拠は費用収益対応の原則です。製品の原価になるかどうかで分かれます。
- 退職給付費用も、製造部門分は製造原価になります。
ひっかかり
- 工場の費用を販売費及び一般管理費に入れないようにしましょう。総合問題で頻出です。
- 製造原価になった費用は、製品が売れるまで費用計上されません。期末棚卸資産に残ります。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 原価の2つの軸 | 形態別(材料費・労務費・経費)/製品との関連(直接・間接) | 目的が違う |
| 当期総製造費用 | 材料費+労務費+経費 | まだ完成品の原価ではない |
| 当期製品製造原価 | 総製造費用+期首仕掛品−期末仕掛品 | 完成したものだけ |
| 売上原価 | 期首製品+当期製品製造原価−期末製品 | 商品売買業と同じ構造 |
| 半製品と仕掛品 | そのまま販売できるかどうか | 同じものではない |
| 費用の区分 | 工場なら製造原価、本社なら販管費 | 同じ科目名でも2か所に分かれる |
| 費用になる時点 | 製造原価は製品が売れたとき | 費用収益対応の原則 |