
財務諸表の作成
総合問題の最後の工程である。決算整理まで終わった数字を、貸借対照表と損益計算書の形に落とす。
ここで落とすのは、科目名と区分である。仕訳が合っていても、売掛金を未収入金と書いたり、長期貸付金を流動資産に置いたりすれば点にならない。どこに何という名前で置くかは、財務諸表論の計算規則の概要の節にまとまっている。
もうひとつが振替えの一手である。長期借入金のうち1年内返済分、社債のうち1年内償還分、当座預金の貸方残高。決算整理が終わったあとに、もう一度動かすものがある。これを忘れると区分がずれる。
決算整理後残高試算表から財務諸表へ
会社計算規則73条〜76条、88条
簡単にいうと
決算整理が終わったら、残高を貸借対照表と損益計算書に振り分けます。このとき、帳簿の科目名と財務諸表の科目名が違うものがあります。繰越商品は商品、仕入は売上原価、といった具合です。
決算整理後の残高を、資産・負債・純資産は貸借対照表に、収益・費用は損益計算書に振り分ける。このとき、帳簿上の科目名と財務諸表上の表示科目が異なるものがある。
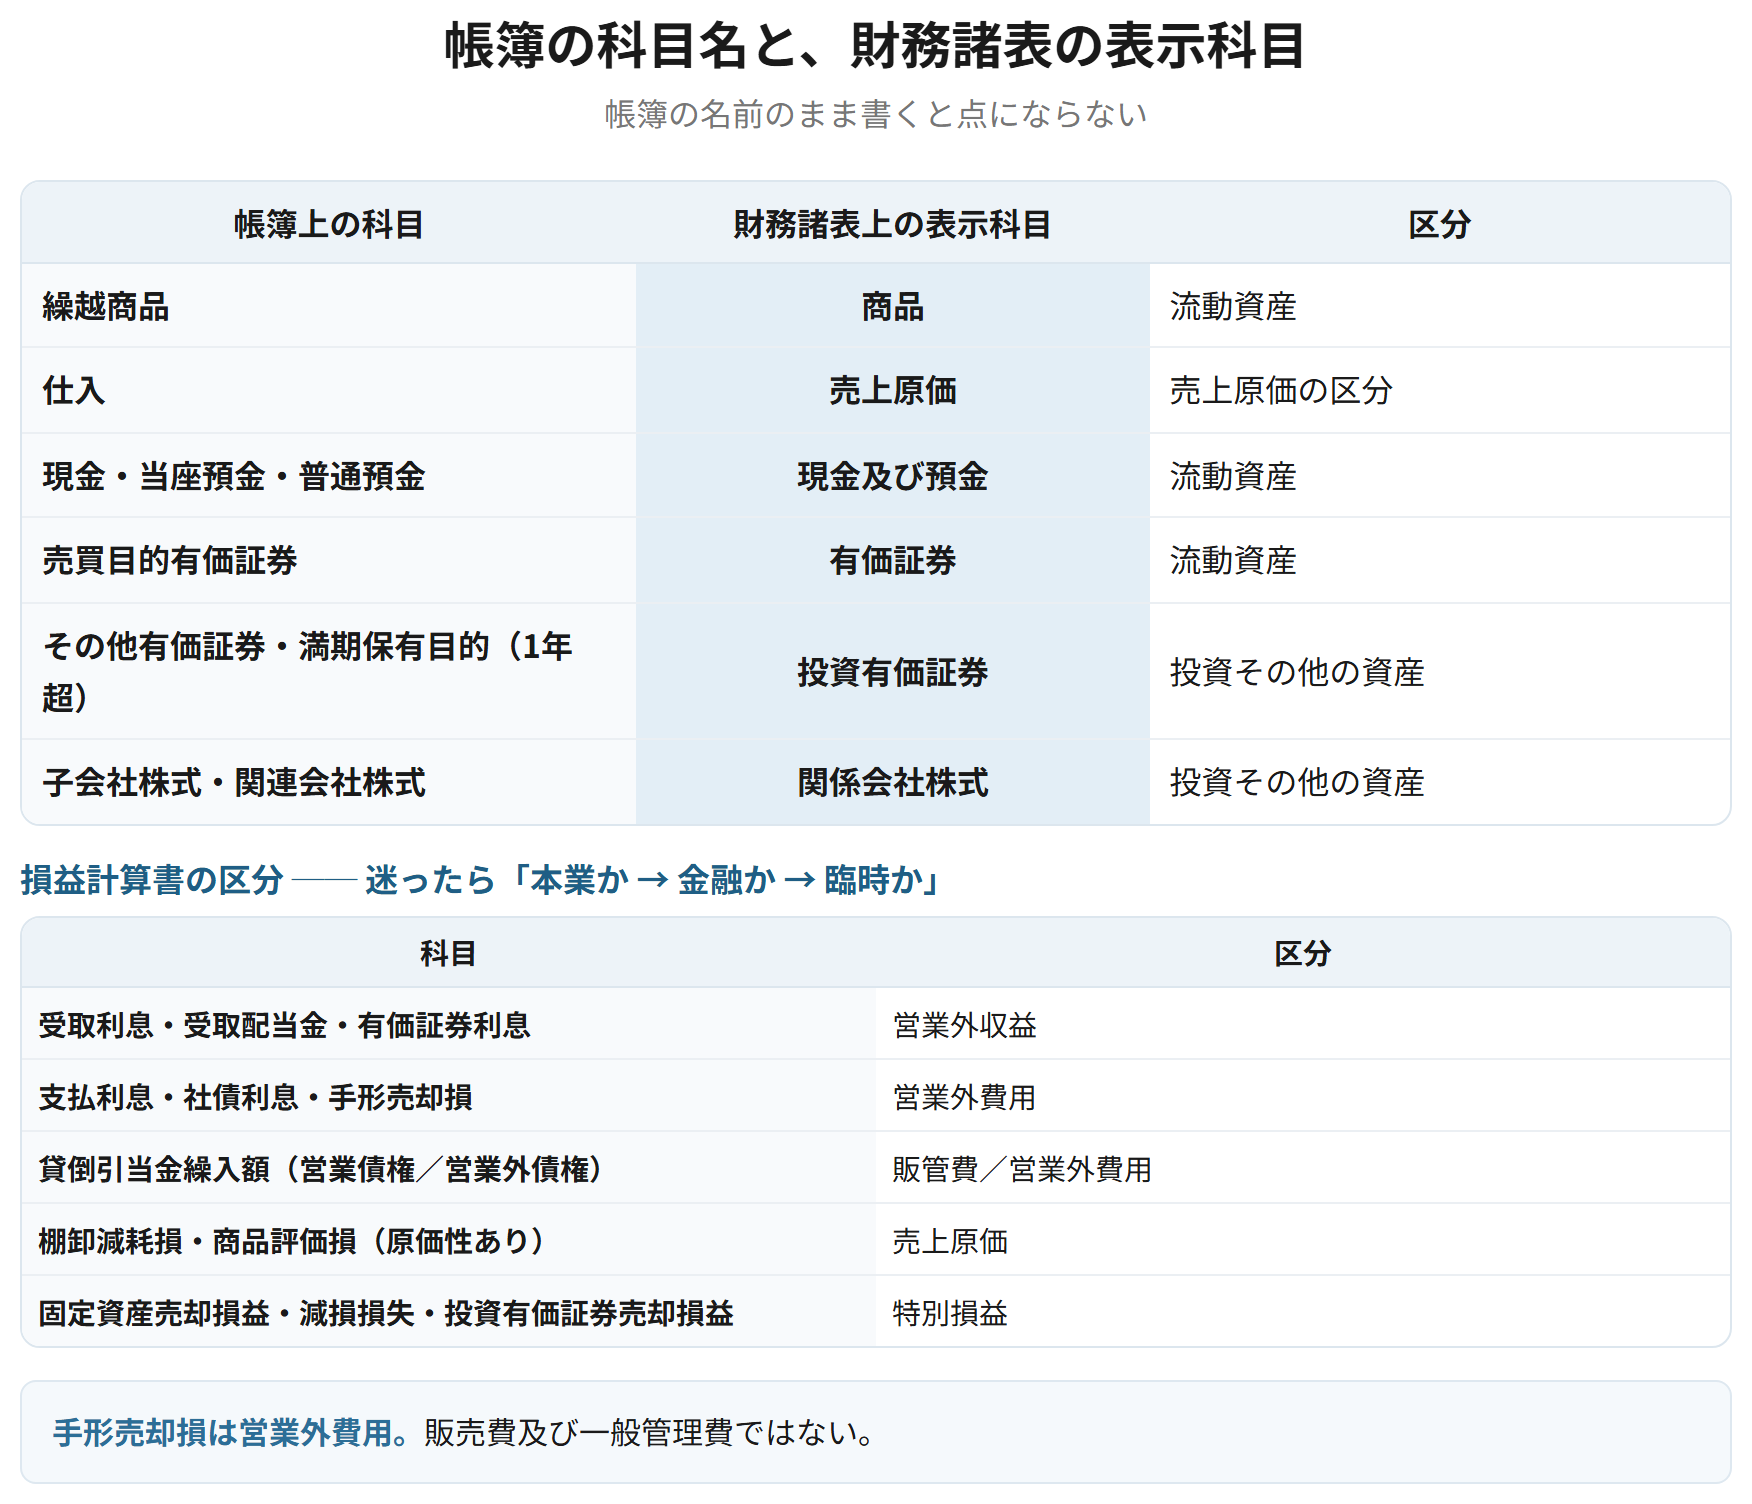
| 帳簿上の科目 | 財務諸表上の表示科目 | 区分 |
|---|---|---|
| 繰越商品 | 商品 | 流動資産 |
| 仕入 | 売上原価 | 売上原価の区分 |
| 現金・当座預金・普通預金 | 現金及び預金 | 流動資産 |
| 売買目的有価証券 | 有価証券 | 流動資産 |
| その他有価証券・満期保有目的の債券(1年超) | 投資有価証券 | 投資その他の資産 |
| 子会社株式・関連会社株式 | 関係会社株式 | 投資その他の資産 |
| 当座預金(貸方残高) | 短期借入金 | 流動負債 |
覚える文この1本が、音声と穴埋めクイズの出どころ
決算整理後の残高を、資産、負債および純資産は貸借対照表に、収益および費用は損益計算書に振り分ける。このとき、繰越商品は商品、仕入は売上原価、現金および各種預金は現金及び預金というように、帳簿上の科目名と財務諸表上の表示科目が異なるものがある。
試験のポイント
- 繰越商品は「商品」、仕入は「売上原価」になります。帳簿の名前のまま書きません。
- 現金と預金は「現金及び預金」にまとめます。
- 有価証券は保有目的によって3つの科目に分かれます。
ひっかかり
- 帳簿上の科目名のまま財務諸表に書かないようにしましょう。点になりません。
- 繰延税金資産・負債は、同一の納税主体のものを相殺して表示します。
決算整理のあとに動かすもの
企業会計原則 注解16、会社計算規則75条
簡単にいうと
決算整理が終わっても、まだ動かすものがあります。1年以内に返す長期借入金、1年以内に償還する社債、貸方残高になった当座預金。どれも「区分を移す」だけの振替えですが、忘れると表示がずれます。
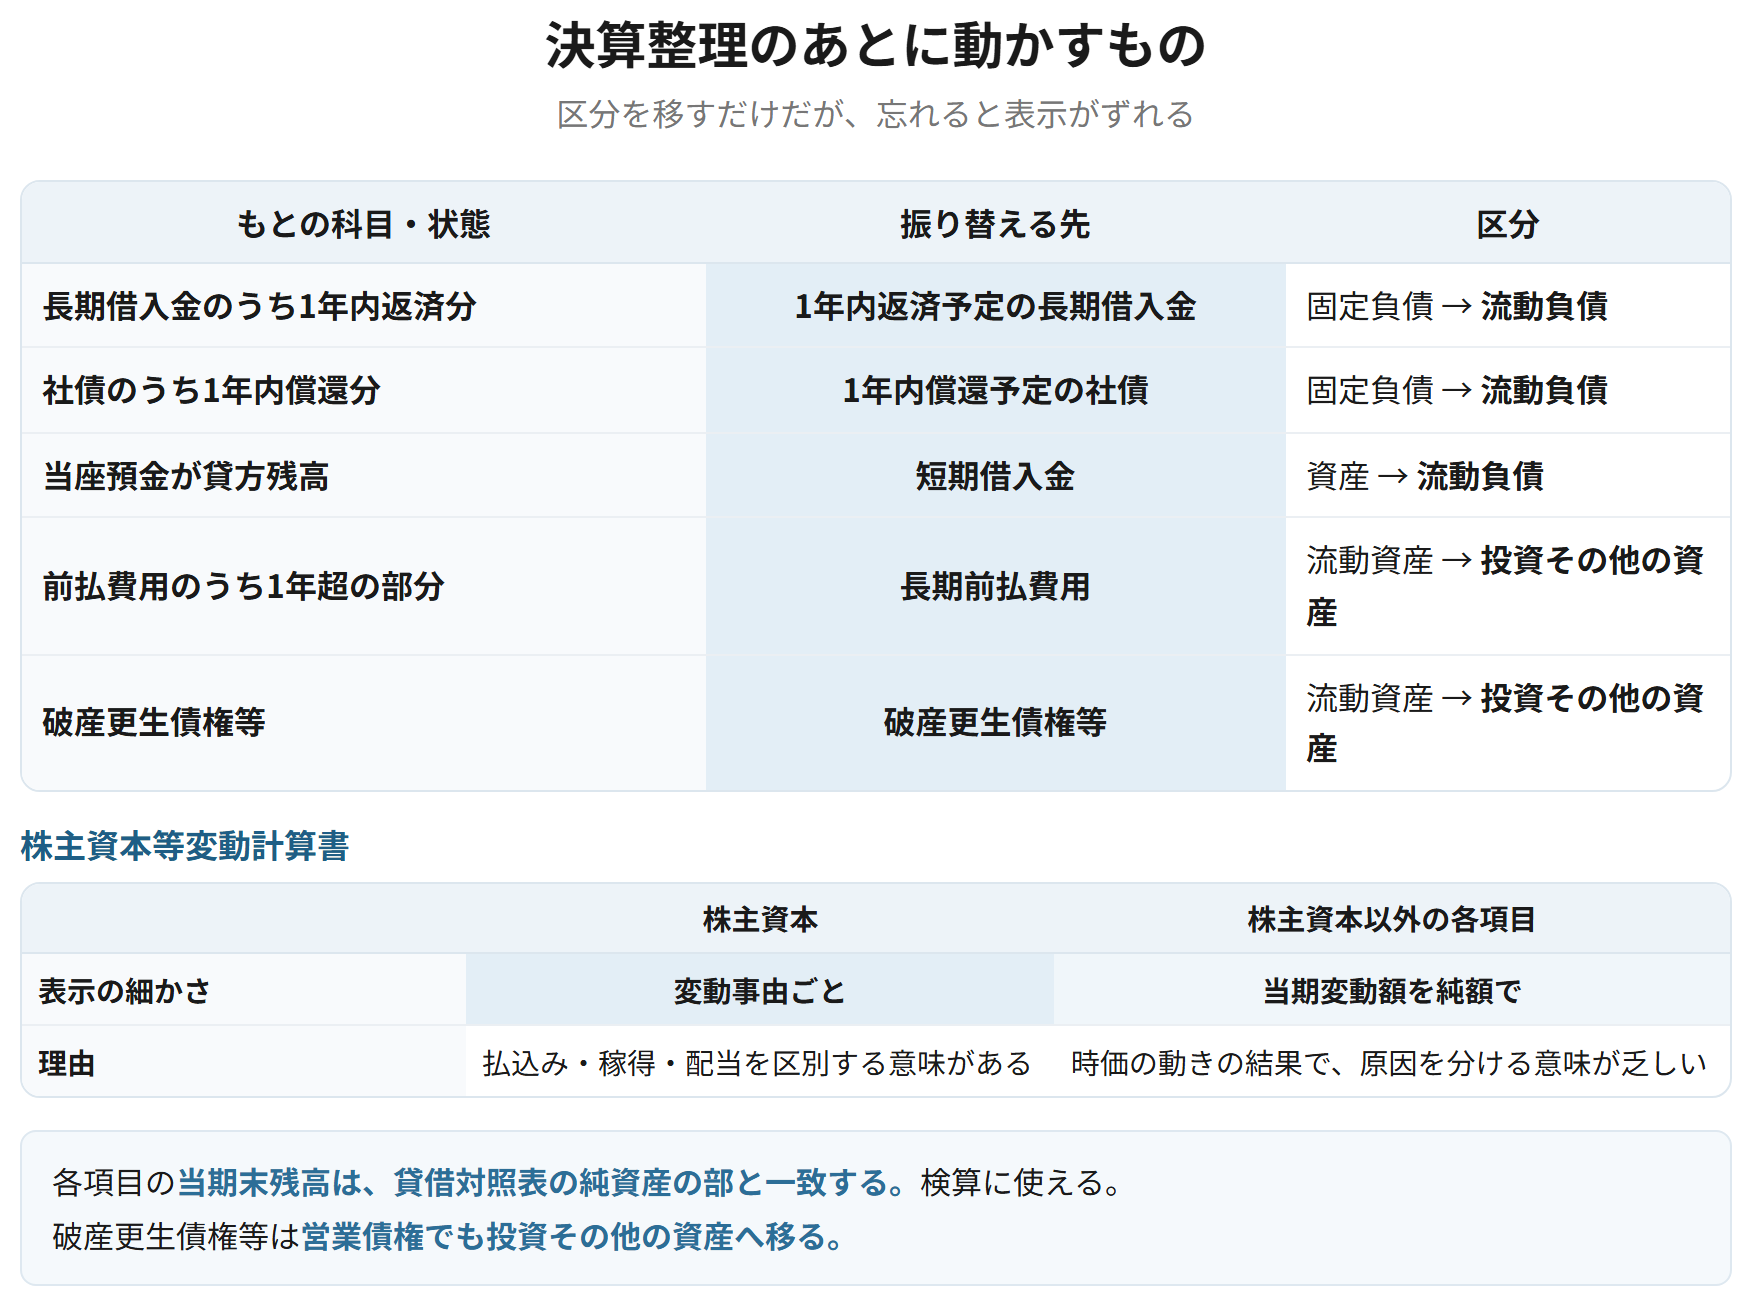
決算整理の終了後、1年基準により区分を移すものがある。長期借入金のうち1年内に返済期限が到来するものは1年内返済予定の長期借入金(流動負債)に、社債のうち1年内に償還するものは1年内償還予定の社債(流動負債)に振り替える。当座預金が貸方残高の場合は短期借入金に、前払費用のうち1年を超える部分は長期前払費用(投資その他の資産)に振り替える。
長期借入金5,000,000のうち、1,000,000が1年以内に返済期限を迎える
| 長期借入金 | 1,000,000 | 1年内返済予定の長期借入金 | 1,000,000 |
固定負債から流動負債へ。科目名も変わる。
当座預金が300,000の貸方残高になっている
| 当座預金 | 300,000 | 短期借入金 | 300,000 |
資産のマイナスではなく負債。他の銀行の預金と相殺しない。
要件
- 長期借入金 → 1年内返済予定の長期借入金(流動負債)
- 社債 → 1年内償還予定の社債(流動負債)
- 当座預金(貸方残高) → 短期借入金(流動負債)
- 前払費用(1年超) → 長期前払費用(投資その他の資産)
- 破産更生債権等 → 投資その他の資産(営業債権でも移る)
覚える文この1本が、音声と穴埋めクイズの出どころ
決算整理の終了後、1年基準により区分を移すものがある。長期借入金のうち1年内に返済期限が到来するものは1年内返済予定の長期借入金に、社債のうち1年内に償還するものは1年内償還予定の社債に、当座預金が貸方残高の場合は短期借入金に、前払費用のうち1年を超える部分は長期前払費用に振り替える。
試験のポイント
- 決算整理の「あと」に動かすものがあります。チェックリストとして持っておきましょう。
- 科目名も変わります。「1年内返済予定の長期借入金」のように書きます。
- 破産更生債権等は、営業債権でも投資その他の資産に移ります。
ひっかかり
- 1年基準の振替えを忘れると、流動・固定の区分がずれます。
- 当座借越を他の銀行の預金残高と相殺しないようにしましょう。
損益計算書の区分
会社計算規則88条〜90条、企業会計原則 第二
損益計算書は、売上総利益・営業利益・経常利益・税引前当期純利益・当期純利益を段階的に表示する。費用および収益は、発生の源泉に従って、本業の活動から生じるものを営業損益、主として金融活動から生じるものを営業外損益、臨時的なものを特別損益の区分に表示する。
| 科目 | 区分 | 迷ったときの見方 |
|---|---|---|
| 受取利息・受取配当金・有価証券利息 | 営業外収益 | 金融活動から生じる |
| 支払利息・社債利息・手形売却損 | 営業外費用 | 同上 |
| 有価証券評価損益(売買目的) | 営業外損益 | 同上 |
| 貸倒引当金繰入額(営業債権) | 販売費及び一般管理費 | 本業に伴う |
| 貸倒引当金繰入額(営業外債権) | 営業外費用 | 金融活動に伴う |
| 棚卸減耗損・商品評価損(原価性あり) | 売上原価 | 売上に対応する |
| 投資有価証券売却損益・評価損 | 特別損益 | 臨時的なもの |
| 固定資産売却損益・除却損・減損損失 | 特別損益 | 同上 |
| のれん償却額 | 販売費及び一般管理費 | 規則的な償却 |
覚える文この1本が、音声と穴埋めクイズの出どころ
損益計算書は、売上総利益、営業利益、経常利益、税引前当期純利益および当期純利益を段階的に表示する。費用および収益は発生の源泉に従って区分し、本業の活動から生じるものを営業損益、主として金融活動から生じるものを営業外損益、臨時的なものを特別損益の区分に表示する。
試験のポイント
- 迷ったら「本業か → 金融活動か → 臨時か」の順に当てます。
- 貸倒引当金繰入額は、対象の債権が営業か営業外かで区分が変わります。
- 棚卸資産の簿価切下額は売上原価、固定資産の減損損失は特別損失です。原則が逆になります。
ひっかかり
- 手形売却損は営業外費用です。販売費及び一般管理費ではありません。
- 金額が大きいだけでは特別損益になりません。臨時的なものに限られます。
株主資本等変動計算書
株主資本等変動計算書に関する会計基準
株主資本等変動計算書は、純資産の部の各項目の当期首残高・当期変動額・当期末残高を示す。株主資本は変動事由ごと(新株の発行、剰余金の配当、当期純利益など)に表示し、株主資本以外の各項目は当期変動額を純額で表示する。各項目の当期末残高は、貸借対照表の純資産の部と一致する。
なぜそうするのか
株主にとって、払い込んだのか、稼いだのか、配当したのかは区別して知りたい情報である。だから株主資本は事由ごとに示す。評価差額の増減は時価の動きの結果で、原因を分けて示す意味が乏しいので純額でよい。情報としての意味に応じて、見せる細かさを変えている。
| 株主資本 | 株主資本以外の各項目 | |
|---|---|---|
| 表示の細かさ | 変動事由ごと | 当期変動額を純額で |
| 含まれるもの | 資本金・資本剰余金・利益剰余金・自己株式 | 評価・換算等差額等・新株予約権 |
| 理由 | 払込み・稼得・配当を区別する意味がある | 時価の動きの結果で、原因を分ける意味が乏しい |
覚える文この1本が、音声と穴埋めクイズの出どころ
株主資本等変動計算書は、純資産の部の各項目の当期首残高、当期変動額および当期末残高を示す。株主資本は変動事由ごとに表示し、株主資本以外の各項目は当期変動額を純額で表示する。各項目の当期末残高は、貸借対照表の純資産の部と一致する。
試験のポイント
- 株主資本は事由ごと、それ以外は純額です。
- 当期末残高は、貸借対照表の純資産の部と必ず一致します。検算に使えます。
- 株主資本等変動計算書は、純資産の全項目を載せます。株主資本だけではありません。
ひっかかり
- 株主資本以外の項目を事由ごとに分けないようにしましょう。純額です。
- 当期純利益は繰越利益剰余金の変動事由として表示します。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 科目名の読み替え | 繰越商品 → 商品、仕入 → 売上原価 | 帳簿の名前のまま書かない |
| 現金及び預金 | 現金・当座預金・普通預金をまとめる | 分けて並べない |
| 有価証券の科目 | 有価証券/投資有価証券/関係会社株式 | 保有目的で決まる |
| 1年基準の振替え | 長期借入金・社債・前払費用 | 決算整理のあとに動かす |
| 当座借越 | 短期借入金 | 相殺しない |
| PLの区分 | 本業か → 金融か → 臨時か | 金額の大小では決まらない |
| 株主資本等変動計算書 | 株主資本は事由ごと、それ以外は純額 | 当期末残高はBSと一致 |