
計算規則の概要
この節が第3章の背骨になる。以後の節は、すべて「この区分のどこに、どの科目で載せるか」という話に帰ってくる。
財務諸表論の計算は、仕訳を切ることそのものより、できあがった数字をどの科目名で、どの区分に、どの順で並べるかが問われる。総合問題を解くときも、最後に貸借対照表と損益計算書の形に落とすところで差が出る。
並べ方の根拠は、第1章の財務諸表(表示の考え方)の節にある。明瞭性の原則から、区分表示・総額主義・配列・注記が出てくるという話だった。この節は、その具体形を押さえる場所になる。理論で区分の根拠を問われ、計算で区分そのものを問われる。両方から来る節である。
貸借対照表の区分と配列
会社計算規則73条、74条、75条、76条
貸借対照表は、資産の部、負債の部および純資産の部に区分する。資産の部は流動資産・固定資産・繰延資産に、固定資産はさらに有形固定資産・無形固定資産・投資その他の資産に区分する。負債の部は流動負債・固定負債に区分する。配列は流動性配列法によるのが原則である。
なぜそうするのか
区分する理由は第1章で見たとおりである。流動と固定を分けるのは短期の支払能力を見やすくするためであり、固定資産を3つに分けるのは、形のあるもの・ないもの・投資としての性格をもつものを区別するためである。配列を流動性配列法とするのは、換金しやすい資産と早く支払う必要のある負債が上に並び、両者を見比べられるようにするためである。
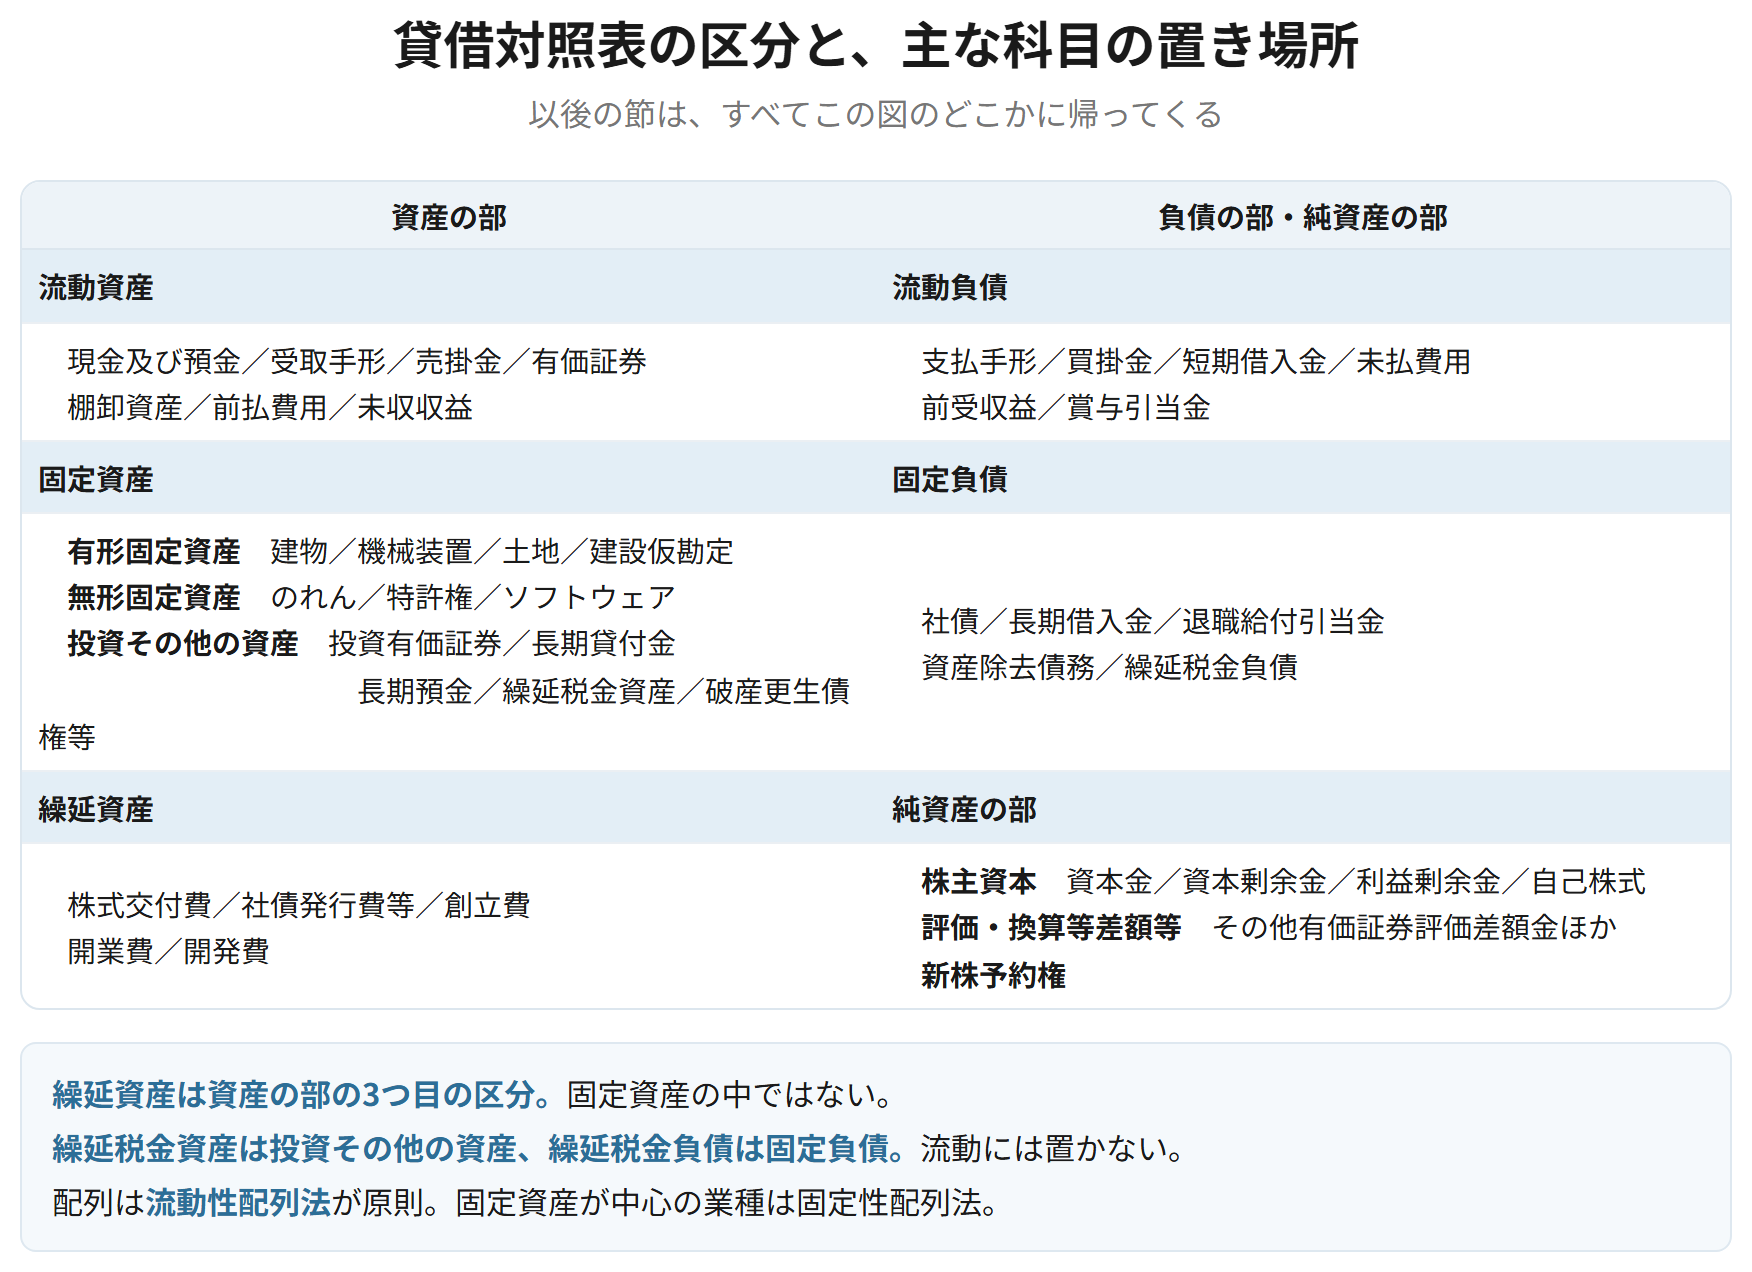
| 資産の部 | 負債の部 | 純資産の部 |
|---|---|---|
| 流動資産 | 流動負債 | 株主資本 |
| 固定資産 有形固定資産 無形固定資産 投資その他の資産 | 固定負債 | 評価・換算等差額等 |
| 繰延資産 | ─ | 新株予約権 |
覚える文この1本が、音声と穴埋めクイズの出どころ
貸借対照表は資産の部、負債の部および純資産の部に区分し、資産の部は流動資産、固定資産および繰延資産に、固定資産はさらに有形固定資産、無形固定資産および投資その他の資産に区分する。負債の部は流動負債および固定負債に区分する。配列は流動性配列法によるのが原則である。
試験のポイント
- 資産の部は3区分、固定資産はさらに3区分です。繰延資産が固定資産に入らないところが落ちやすいです。
- 純資産の部の区分は、第2章の純資産表示基準の節と同じです。
- 配列は流動性配列法が原則、固定資産が中心の業種は固定性配列法です。
ひっかかり
- 繰延資産は資産の部の3つ目の区分です。固定資産の中ではありません。
- 個別と連結で純資産の部の区分の名称が変わります(評価・換算等差額等/その他の包括利益累計額)。
流動と固定の分け方
企業会計原則 第三 四(一)、注解16
簡単にいうと
流動か固定かは、1年以内かどうかだけでは決まりません。先に「営業の循環の中にあるか」を見て、その中にあるものは1年を超えても流動にします。順番を逆にすると、回収に2年かかる売掛金が固定資産になってしまいます。
流動・固定の分類にあたっては、まず正常営業循環基準を適用し、これに当てはまらないものについて1年基準を適用する。正常営業循環基準は、企業の主目的たる営業取引により発生した債権債務および棚卸資産を流動項目とするものであり、1年基準は、決算日の翌日から起算して1年以内に入金または支払の期限が到来するものを流動項目とするものである。
なぜそうするのか
営業の循環の中にあるものは、その企業が通常の事業を続けるかぎり、回収と支払を繰り返している。回収まで2年かかる売掛金でも、それは営業の一部であって、長期の投資ではない。逆に、営業と関係のない貸付金は、1年以内に返ってくるかどうかで判断するのが素直である。まず性格で分け、分けられないものを期間で分けるという順番になる。
| 流動項目 | 固定項目 | |
|---|---|---|
| 正常営業循環基準 | 受取手形、売掛金、棚卸資産、支払手形、買掛金 | ─ |
| 1年基準(上記以外) | 1年以内に期限が到来する貸付金・借入金など | 1年を超えるもの |
| 順番 | 正常営業循環基準が先 | 同左 |
覚える文この1本が、音声と穴埋めクイズの出どころ
流動・固定の分類にあたっては、まず正常営業循環基準を適用し、これに当てはまらないものについて1年基準を適用する。正常営業循環基準は企業の主目的たる営業取引により発生した債権債務および棚卸資産を流動項目とするものであり、1年基準は決算日の翌日から起算して1年以内に入金または支払の期限が到来するものを流動項目とするものである。
試験のポイント
- 順番が逆にならないようにしましょう。正常営業循環基準が先です。
- 計算では、営業の売掛金と営業外の貸付金を区別して処理することになります。
ひっかかり
- 買掛金や支払手形は、1年を超えても流動負債です。営業循環の中にあるためです。
- 破産更生債権等のように、営業債権でも投資その他の資産に表示するものがあります。
損益計算書の区分と5つの利益
会社計算規則88条、89条、企業会計原則 第二 二
損益計算書は、売上総利益、営業利益、経常利益、税引前当期純利益、当期純利益を段階的に表示する。売上高から売上原価を控除して売上総利益、売上総利益から販売費及び一般管理費を控除して営業利益、営業利益に営業外収益を加え営業外費用を控除して経常利益、経常利益に特別利益を加え特別損失を控除して税引前当期純利益、ここから法人税等および法人税等調整額を加減して当期純利益を算出する。
なぜそうするのか
段階に分けるのは、どこから生じた利益かを示すためである。本業で稼いだ利益(営業利益)と、資金の運用や調達から生じた損益を含めた利益(経常利益)、臨時的なものまで含めた利益(当期純利益)では、意味が違う。毎期繰り返し生じる利益はどれかを読み取れるようにしている。第1章で見た当期業績主義と包括主義の折衷が、この段階表示の形になっている。
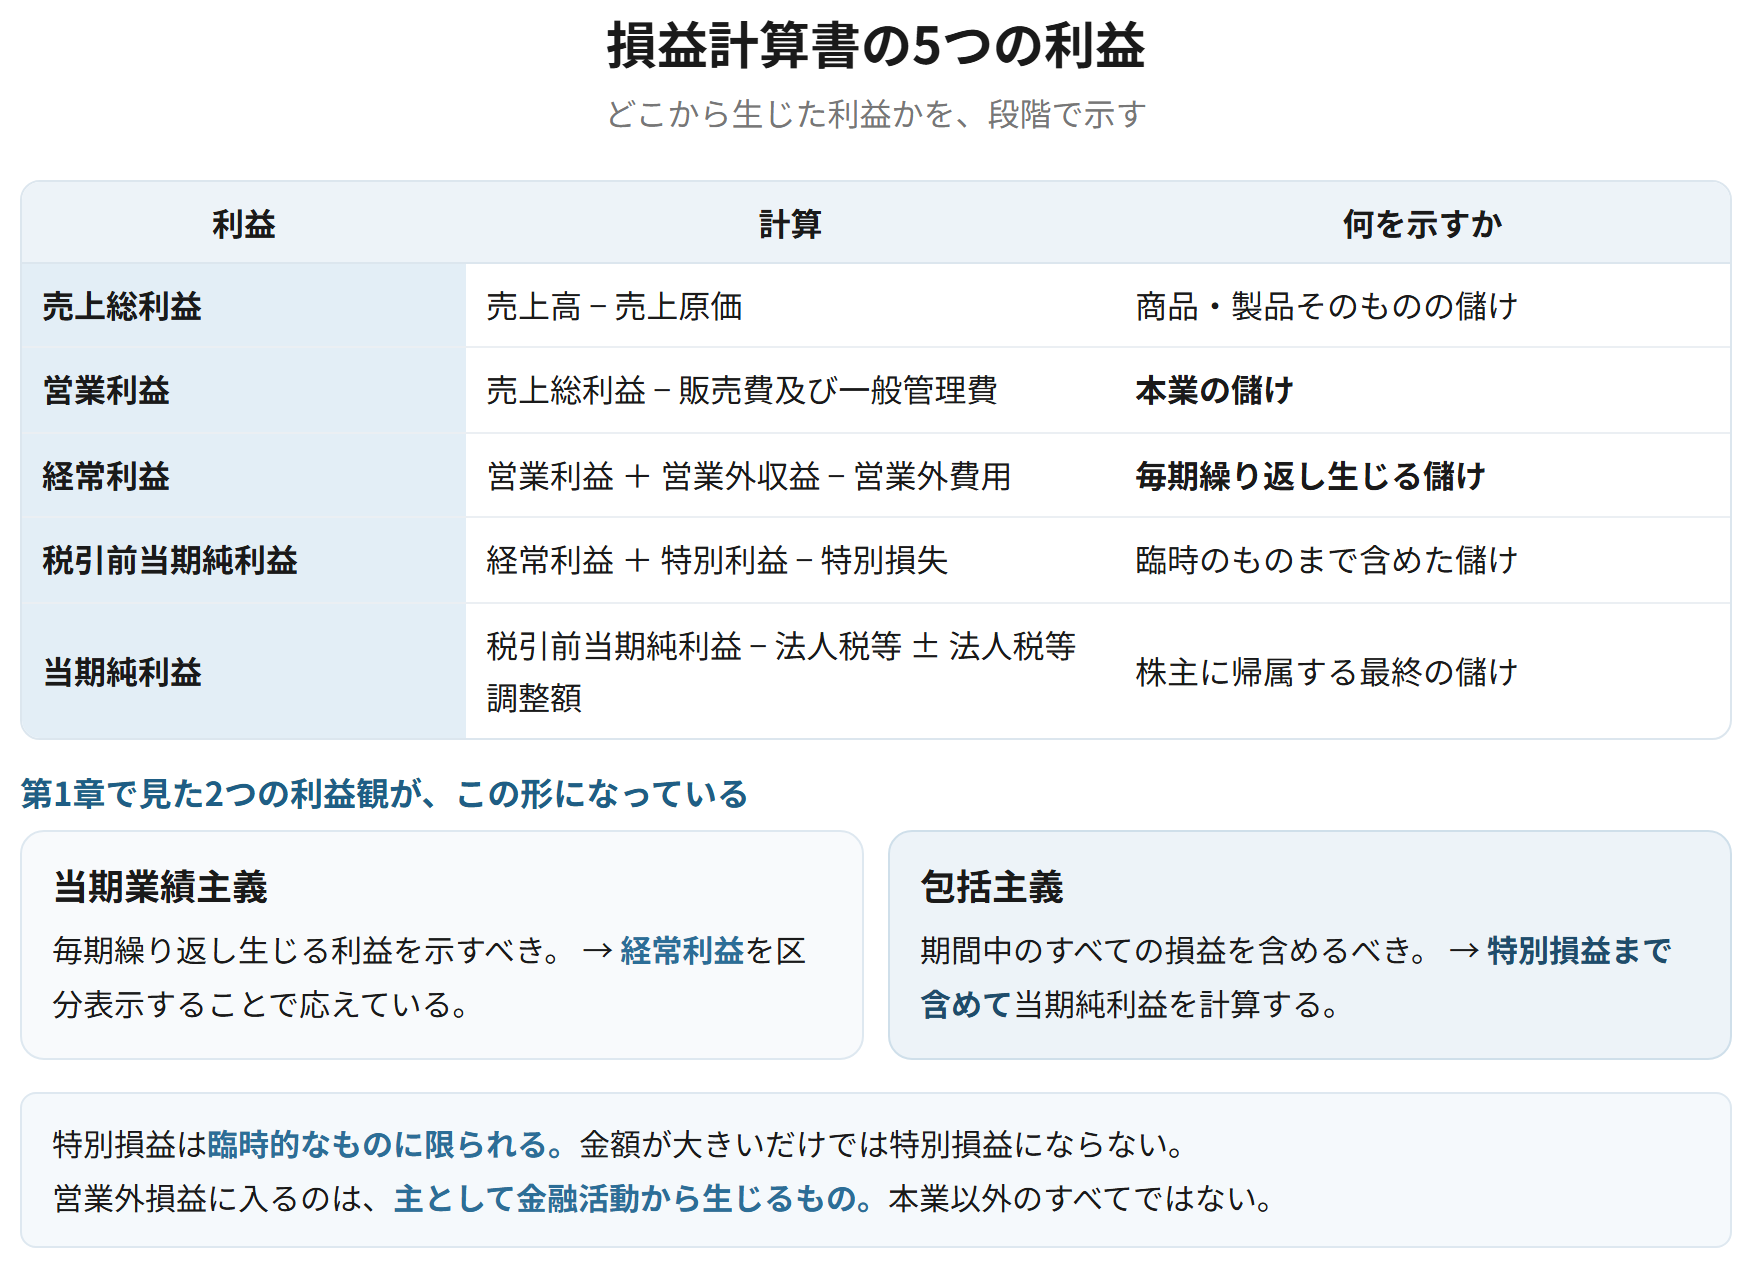
| 利益 | 計算 | 何を示すか |
|---|---|---|
| 売上総利益 | 売上高 − 売上原価 | 商品・製品そのものの儲け |
| 営業利益 | 売上総利益 − 販売費及び一般管理費 | 本業の儲け |
| 経常利益 | 営業利益 + 営業外収益 − 営業外費用 | 毎期繰り返し生じる儲け |
| 税引前当期純利益 | 経常利益 + 特別利益 − 特別損失 | 臨時のものまで含めた儲け |
| 当期純利益 | 税引前当期純利益 − 法人税等 ± 法人税等調整額 | 株主に帰属する最終の儲け |
覚える文この1本が、音声と穴埋めクイズの出どころ
損益計算書は、売上高から売上原価を控除して売上総利益、売上総利益から販売費及び一般管理費を控除して営業利益、営業利益に営業外収益を加え営業外費用を控除して経常利益、経常利益に特別利益を加え特別損失を控除して税引前当期純利益、これに法人税等および法人税等調整額を加減して当期純利益を算出する。段階的に表示するのは、どこから生じた利益であるかを明らかにし、毎期繰り返し生じる利益を読み取れるようにするためである。
試験のポイント
- 5つの利益と、それぞれの計算を順に書けるようにしておきましょう。
- 段階表示の意義は理論でも問われます。「どこから生じた利益か」という言い方を使いましょう。
- 法人税等調整額は、法人税等の下に加減します。
ひっかかり
- 営業外収益・営業外費用に入るのは、主として金融活動から生じるものです。本業以外のすべてではありません。
- 特別損益は臨時的なものに限られます。金額が大きいだけでは特別損益になりません。
区分を間違えやすい科目
企業会計原則 第二 三、第二 四、会社計算規則88条、90条、93条
簡単にいうと
どの区分に入れるかで迷う科目は決まっています。試験でもそこを突いてきます。迷ったときは「本業の活動か」「金融活動か」「臨時か」の順に当てるとだいたい決まります。
費用および収益は、その発生の源泉に従って区分する。本業の活動から生じるものは営業損益の区分に、主として金融活動から生じるものは営業外損益の区分に、臨時的なものは特別損益の区分に表示する。
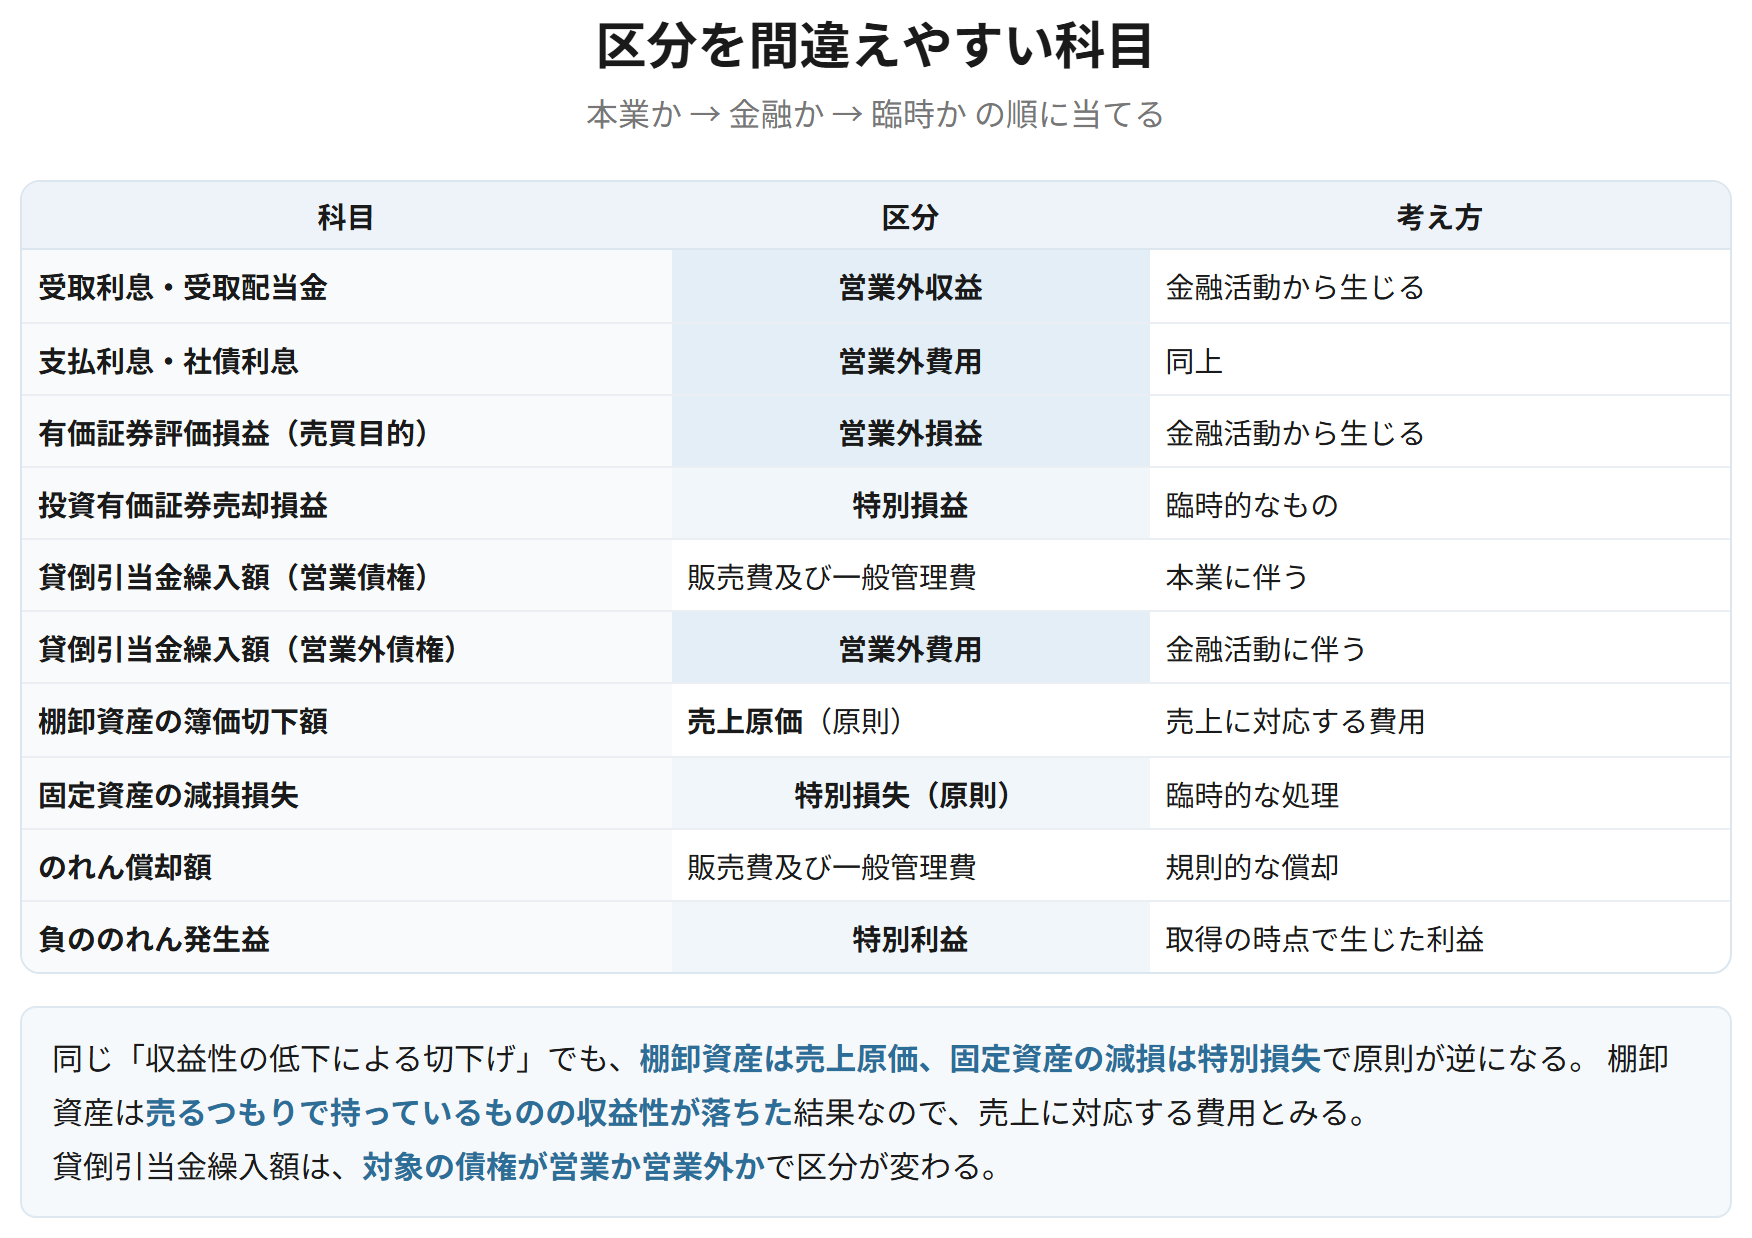
| 科目 | 区分 | 考え方 |
|---|---|---|
| 受取利息・受取配当金 | 営業外収益 | 金融活動から生じる |
| 支払利息・社債利息 | 営業外費用 | 同上 |
| 有価証券評価損益(売買目的) | 営業外損益 | 金融活動から生じる |
| 投資有価証券売却損益 | 特別損益 | 臨時的なもの |
| 貸倒引当金繰入額(営業債権) | 販売費及び一般管理費 | 本業に伴う |
| 貸倒引当金繰入額(営業外債権) | 営業外費用 | 金融活動に伴う |
| 棚卸資産の簿価切下額 | 売上原価(原則) | 売上に対応する費用 |
| 固定資産の減損損失 | 特別損失(原則) | 臨時的な処理 |
| のれん償却額 | 販売費及び一般管理費 | 規則的な償却 |
| 負ののれん発生益 | 特別利益 | 取得の時点で生じた利益 |
覚える文この1本が、音声と穴埋めクイズの出どころ
費用および収益はその発生の源泉に従って区分し、本業の活動から生じるものは営業損益の区分に、主として金融活動から生じるものは営業外損益の区分に、臨時的なものは特別損益の区分に表示する。貸倒引当金繰入額は、営業債権に係るものを販売費及び一般管理費に、営業外債権に係るものを営業外費用に表示する。
試験のポイント
- 棚卸資産の簿価切下額は売上原価、固定資産の減損損失は特別損失です。原則が逆になります。
- 貸倒引当金繰入額は、対象の債権が営業か営業外かで区分が変わります。
- のれん償却額は販売費及び一般管理費、負ののれん発生益は特別利益です。
ひっかかり
- 売買目的有価証券の評価損益は営業外損益、投資有価証券の売却損益は特別損益です。有価証券の区分で表示区分が変わります。
- 減損損失は特別損失が原則ですが、棚卸資産の切下額は売上原価が原則です。混ぜないようにしましょう。
個別注記表
会社計算規則98条、会社法435条2項
個別注記表は、計算書類の注記をひとつにまとめたものであり、計算書類の一部である。継続企業の前提に関する注記、重要な会計方針に係る事項に関する注記、会計方針の変更に関する注記、表示方法の変更に関する注記、会計上の見積りに関する注記、貸借対照表等に関する注記、損益計算書に関する注記、株主資本等変動計算書に関する注記、税効果会計に関する注記、重要な後発事象に関する注記などからなる。
なぜそうするのか
注記は、本体の数字だけでは伝わらないことを書き添えるものである。第1章で見たとおり、明瞭性の原則の実質面にあたる。会社法では、これを各計算書類に散らさず個別注記表としてひとつにまとめる。読む側が、どこに何が書いてあるかを探さずに済む。注記は本体の補足ではなく、計算書類そのものである点を押さえておく。
覚える文この1本が、音声と穴埋めクイズの出どころ
個別注記表は計算書類の注記をひとつにまとめたものであり、計算書類の一部である。継続企業の前提に関する注記、重要な会計方針に係る事項に関する注記、会計方針の変更に関する注記、貸借対照表等に関する注記、損益計算書に関する注記、税効果会計に関する注記、重要な後発事象に関する注記などからなる。
試験のポイント
- 個別注記表は計算書類の4つのうちのひとつです。補足ではありません。
- どのような注記があるかを、いくつか挙げられるようにしておきましょう。
- 重要な会計方針と重要な後発事象は、第1章の財務諸表の節で扱いました。
ひっかかり
- 会社の区分(公開会社かどうか、会計監査人設置会社かどうか)によって、記載が求められる注記の範囲が変わります。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| BSの大区分 | 資産の部/負債の部/純資産の部 | 資産は流動・固定・繰延の3区分 |
| 固定資産 | 有形・無形・投資その他の資産 | 繰延資産はここに入らない |
| 配列 | 流動性配列法が原則 | 固定資産中心の業種は固定性配列法 |
| 流動・固定の分け方 | 正常営業循環基準 → 1年基準 | 順番を逆にしない |
| PLの段階 | 売上総/営業/経常/税引前当期純/当期純 | どこから生じた利益かを示す |
| 迷う科目 | 本業か → 金融か → 臨時か の順で当てる | 簿価切下額は売上原価、減損は特別損失 |
| 個別注記表 | 計算書類の一部 | 本体の補足ではない |