
推定簿記
この節は、新しい論点をひとつも扱わない。これまでの全部が入っている前提で、資料の一部が隠されたときに、残りから埋めていく技術を身につける。だから最後に置いてある。
推定問題は、一見すると情報が足りないように見える。しかし、簿記には必ず成り立つ関係がいくつもある。貸借は一致する、ボックス図の左右は等しい、本店勘定と支店勘定は貸借逆で同額。この関係を1本でも見つければ、そこから芋づる式に埋まる。
大事なのは、どこから手を付けるかである。全部を一度に見ようとすると止まる。確実に出せるところから1つずつ埋めていき、埋まった数字を次の手がかりにする。
必ず成り立つ関係を探す
総論
簡単にいうと
推定問題は、情報が足りないように見えて実は足りています。簿記には必ず成り立つ関係がいくつもあって、そのどれか1本を見つければ、そこから次々に埋まっていきます。
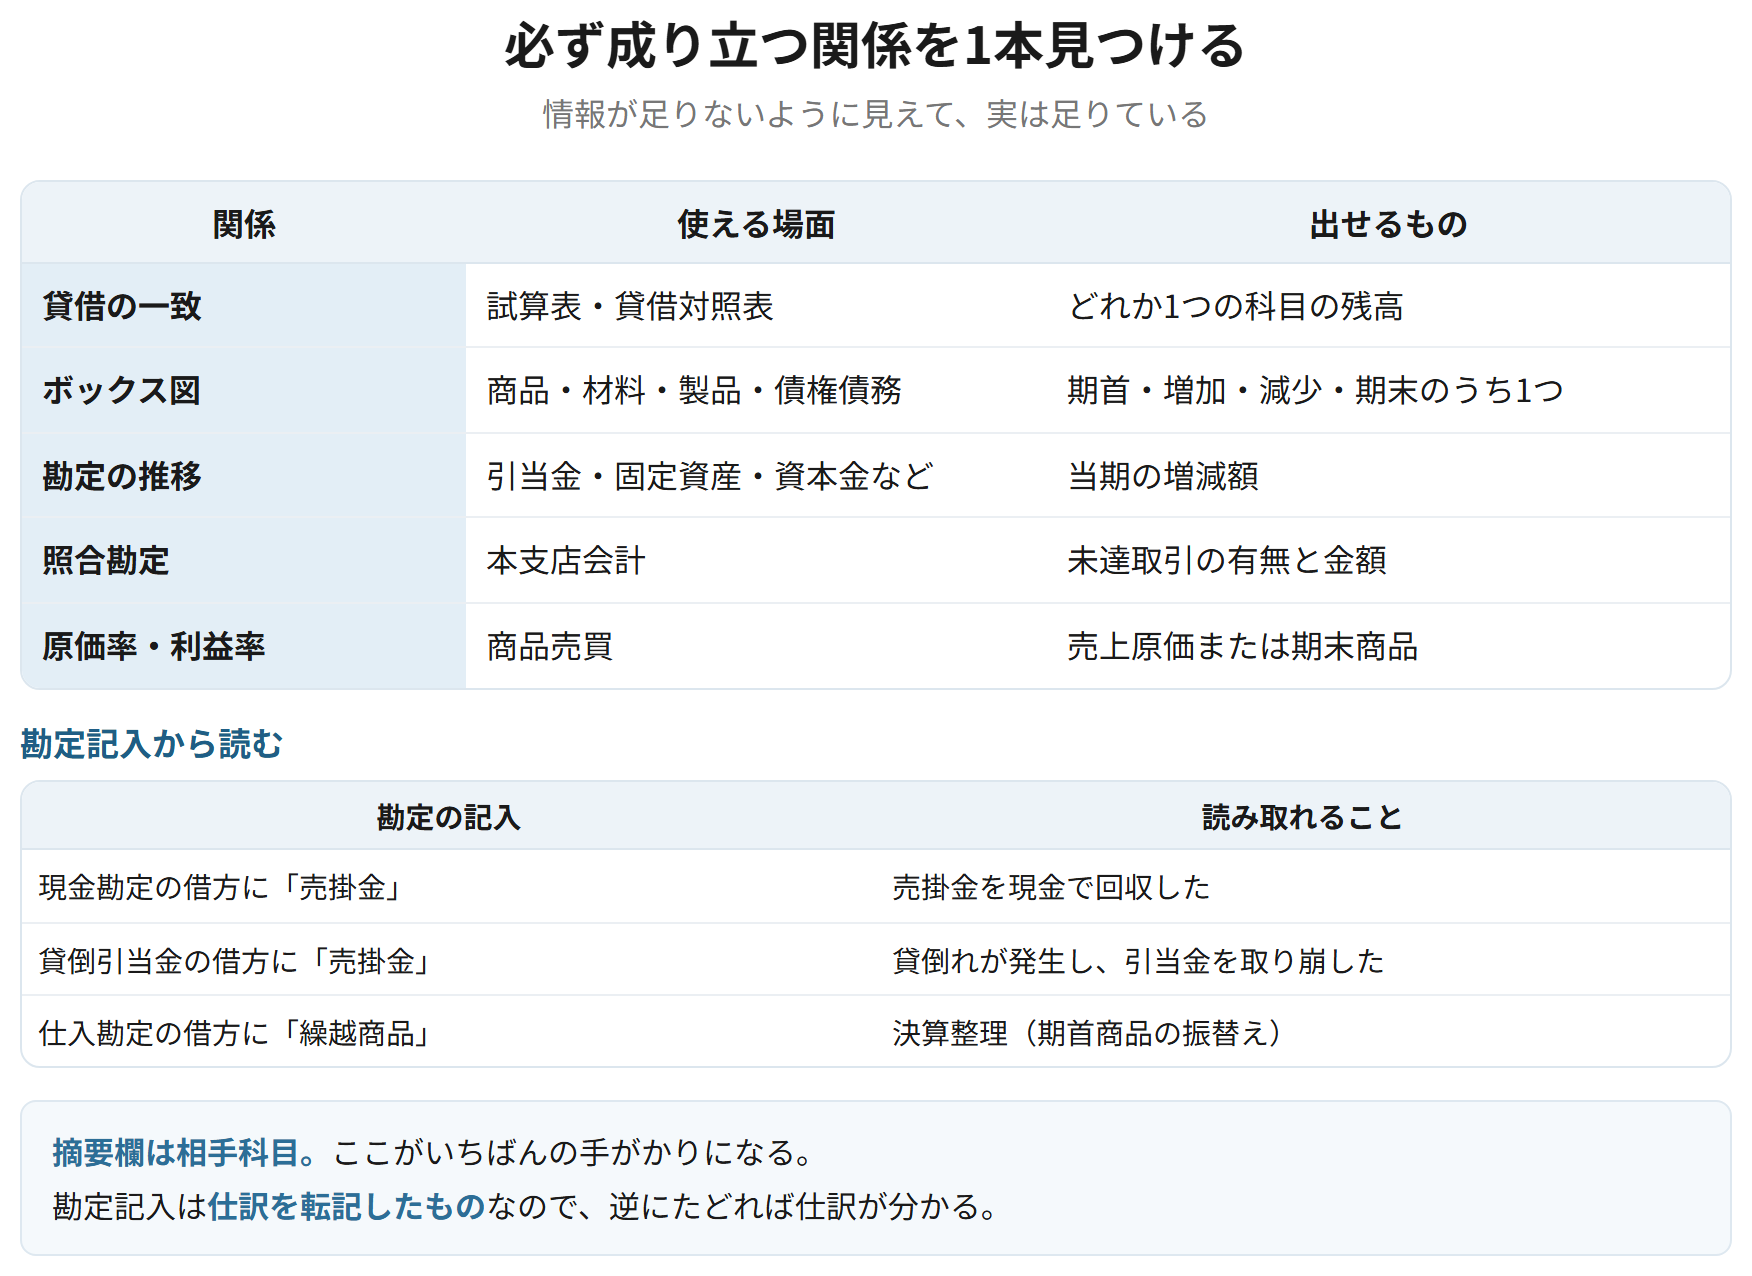
推定問題では、必ず成り立つ関係を手がかりに不明な数字を埋める。主なものは、貸借の一致(試算表・貸借対照表)、ボックス図の左右の一致(商品・現金・債権など)、勘定の残高の推移(期首残高 + 増加 − 減少 = 期末残高)、照合勘定の一致(本店勘定と支店勘定)である。
要件
- 貸借の一致 ── 借方合計 = 貸方合計
- ボックス図 ── 期首 + 増加 = 減少 + 期末(4つのうち3つ分かれば残り1つ)
- 勘定の推移 ── 期首残高 + 当期増加 − 当期減少 = 期末残高
- 照合勘定 ── 本店勘定と支店勘定は貸借逆で同額
| 関係 | 使える場面 | 出せるもの |
|---|---|---|
| 貸借の一致 | 試算表・貸借対照表 | どれか1つの科目の残高 |
| ボックス図 | 商品・材料・製品・債権債務 | 期首・増加・減少・期末のうち1つ |
| 勘定の推移 | 引当金・固定資産・資本金など | 当期の増減額 |
| 照合勘定 | 本支店会計 | 未達取引の有無と金額 |
| 原価率・利益率 | 商品売買 | 売上原価または期末商品 |
覚える文この1本が、音声と穴埋めクイズの出どころ
推定問題では、必ず成り立つ関係を手がかりに不明な数字を埋める。主なものは、貸借の一致、ボックス図の左右の一致、勘定の残高の推移、照合勘定の一致である。情報が足りないように見えても、これらの関係を1本見つければそこから順に埋めることができる。
試験のポイント
- 最初に「どの関係が使えるか」を探します。闇雲に計算しません。
- ボックス図は4つのうち3つ分かれば残りが出ます。いちばん使う道具です。
- 貸借の一致は最後の検算にも使えます。
ひっかかり
- 全部を一度に見ようとすると止まります。確実に出せるところから1つずつ埋めましょう。
- 出した数字が別の関係と矛盾しないかを、途中で確かめましょう。
勘定とT字図から読む
総論
総勘定元帳の勘定記入や、T字図の一部が与えられる問題では、相手科目と金額から取引を復元する。日付・摘要・金額のうち分かっているものから、どの取引の仕訳だったかを推定する。
なぜそうするのか
勘定記入は、仕訳を転記したものである。だから逆にたどれば仕訳が分かる。借方に「売掛金」と書かれていれば、相手科目が売掛金である取引があったということになる。摘要欄は相手科目なので、ここが最大の手がかりになる。
| 勘定の記入 | 読み取れること |
|---|---|
| 現金勘定の借方に「売掛金」 | 売掛金を現金で回収した |
| 貸倒引当金の借方に「売掛金」 | 貸倒れが発生し、引当金を取り崩した |
| 仕入勘定の借方に「繰越商品」 | 決算整理(期首商品の振替え) |
| 繰越商品の借方に「仕入」 | 決算整理(期末商品の振替え) |
| 損益勘定への振替え | 決算で収益・費用を締め切った |
覚える文この1本が、音声と穴埋めクイズの出どころ
総勘定元帳の勘定記入やT字図の一部が与えられる問題では、相手科目と金額から取引を復元する。勘定記入は仕訳を転記したものであるため、摘要欄の相手科目を手がかりに逆にたどれば、どの取引の仕訳であったかを推定できる。
試験のポイント
- 摘要欄は相手科目です。ここがいちばんの手がかりになります。
- 決算整理の記入(しーくりくりしー、損益振替)は形が決まっているので、すぐ分かります。
- 勘定の締切りの形(次期繰越・前期繰越)から、期首・期末の残高が読めます。
ひっかかり
- 諸口と書かれている場合、相手科目が複数あります。ほかの手がかりと合わせて考えましょう。
- 勘定の借方・貸方を取り違えないようにしましょう。資産なら増加が借方です。
どこから手を付けるか
総論
簡単にいうと
全部を一度に見ようとすると止まります。確実に出せるところから1つずつ埋めて、埋まった数字を次の手がかりにする。これが推定問題の基本の進め方です。
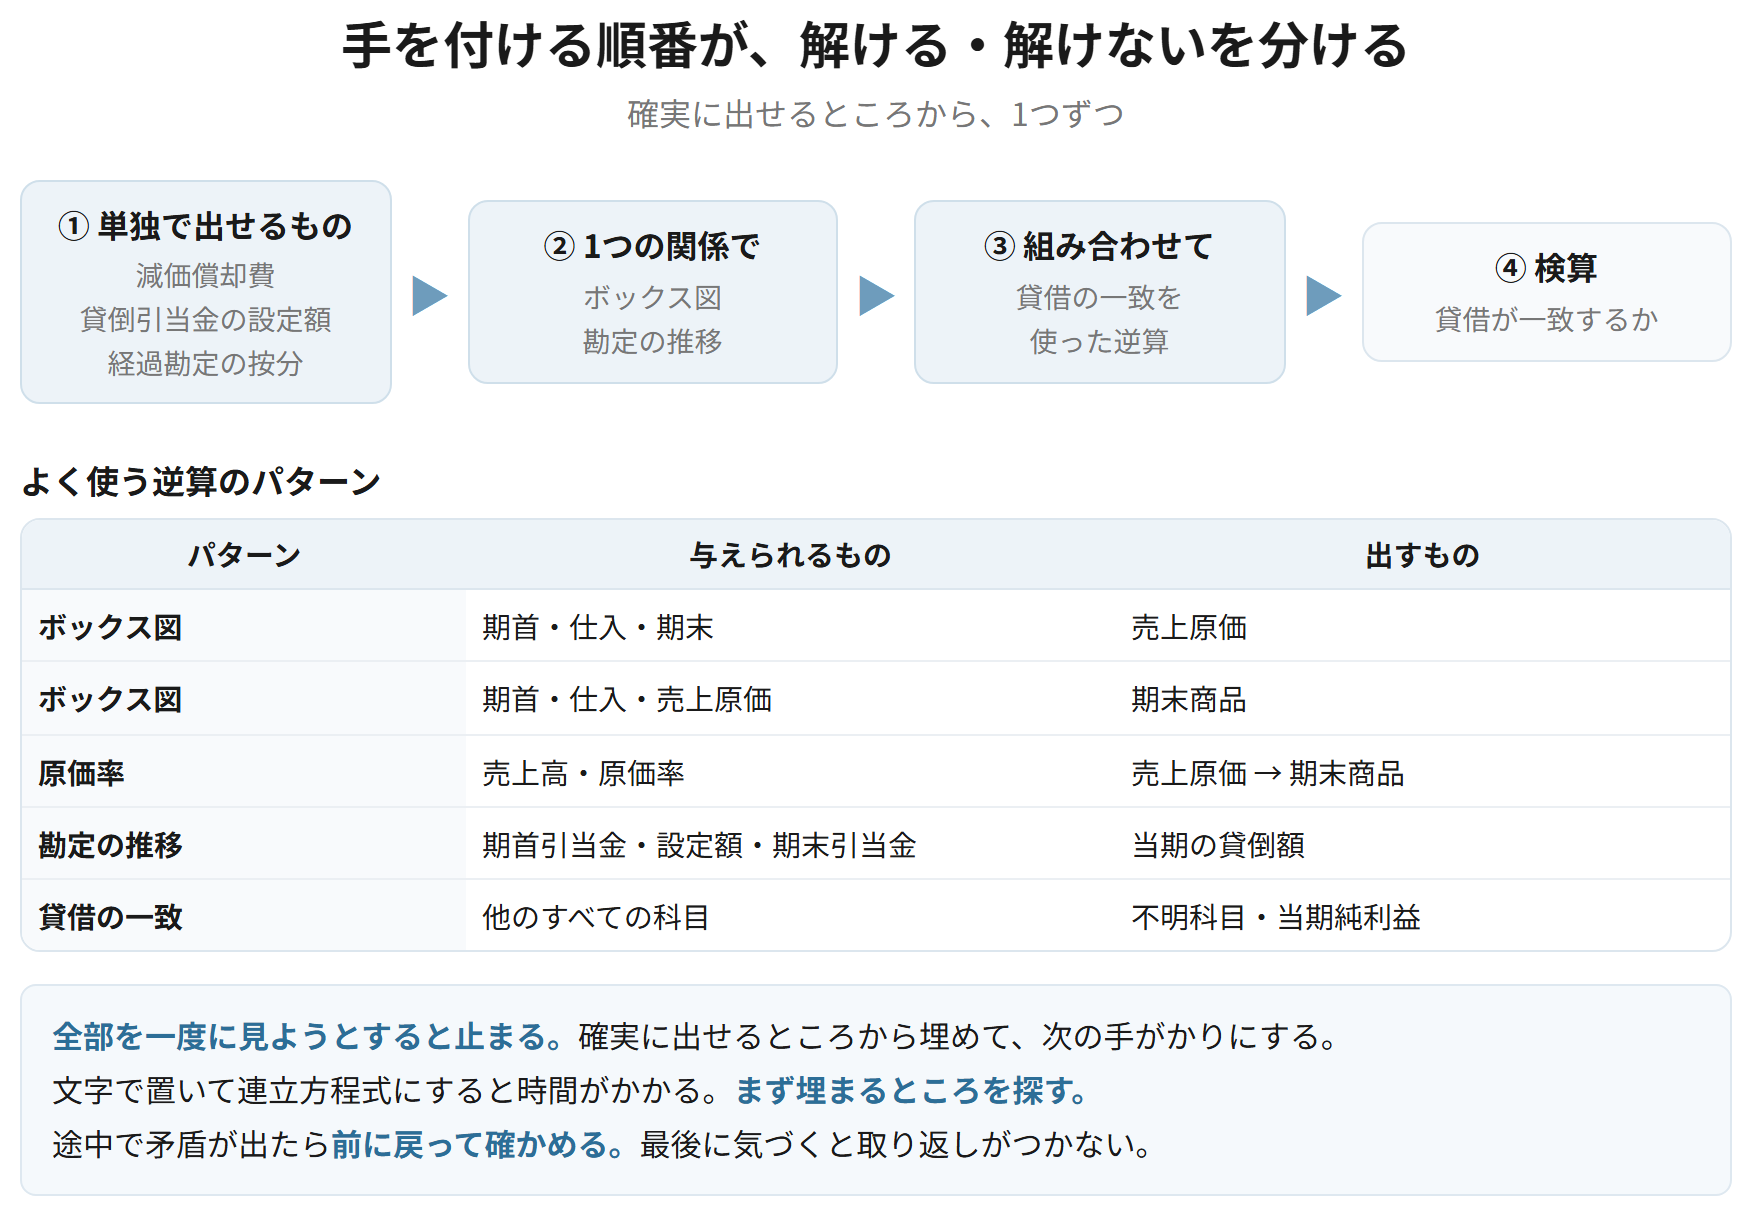
推定問題は、確実に出せるところから1つずつ埋め、埋まった数字を次の手がかりとする。単独で出せるもの(定額法の減価償却費、月割りの経過勘定など)を先に片付け、他の数字に依存するもの(売上原価、期末商品、当期純利益など)を後に回す。
要件
- ① 単独で出せるもの ── 減価償却費、貸倒引当金の設定額、経過勘定の按分
- ② 1つの関係で出せるもの ── ボックス図、勘定の推移
- ③ 複数の関係を組み合わせるもの ── 貸借の一致を使った逆算
- ④ 最後に検算 ── 貸借が一致するか、利益が合うか
覚える文この1本が、音声と穴埋めクイズの出どころ
推定問題は、確実に出せるところから1つずつ埋め、埋まった数字を次の手がかりとする。単独で出せるものを先に片付け、他の数字に依存するものを後に回す。最後に貸借の一致などで検算する。
試験のポイント
- 手を付ける順番が、解ける・解けないを分けます。
- 単独で出せるものを先に片付けると、残りの関係が使いやすくなります。
- 検算まで含めて時間配分を考えましょう。
ひっかかり
- 分からない数字を仮の文字で置いて連立方程式にすると、時間がかかります。まず埋まるところを探しましょう。
- 途中で矛盾が出たら、前に戻って確かめます。最後まで進んでから気づくと取り返しがつきません。
よく使う逆算のパターン
総論
推定問題でよく使う逆算には、①ボックス図からの逆算(商品・材料・製品・債権債務)、②原価率・利益率からの逆算(売上原価・期末商品)、③勘定の推移からの逆算(引当金・固定資産)、④貸借の一致からの逆算(当期純利益・不明科目)がある。
| パターン | 与えられるもの | 出すもの |
|---|---|---|
| ボックス図 | 期首・仕入・期末 | 売上原価 |
| ボックス図 | 期首・仕入・売上原価 | 期末商品 |
| 原価率 | 売上高・原価率 | 売上原価 → 期末商品 |
| 勘定の推移 | 期首引当金・設定額・期末引当金 | 当期の貸倒額 |
| 勘定の推移 | 期首固定資産・取得・期末 | 当期の処分額 |
| 貸借の一致 | 他のすべての科目 | 不明科目または当期純利益 |
覚える文この1本が、音声と穴埋めクイズの出どころ
推定問題でよく使う逆算には、ボックス図からの逆算、原価率や利益率からの逆算、勘定の推移からの逆算、貸借の一致からの逆算がある。いずれも必ず成り立つ関係を使うものであり、与えられたもののうち何が欠けているかを見れば、どの逆算を使うかが決まる。
試験のポイント
- 4つのパターンを頭に入れておくと、手がかりを見つけるのが早くなります。
- 何が欠けているかを見れば、どの逆算を使うかが決まります。
- 貸借の一致からの逆算は最後の手段です。ほかで出せるなら、そちらが早いです。
ひっかかり
- 原価率からの逆算では、売価基準か原価基準かを確かめましょう。
- 勘定の推移からの逆算では、増加と減少の要因を漏らさないようにしましょう。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 必ず成り立つ関係 | 貸借の一致/ボックス図/勘定の推移/照合勘定 | 1本見つければ芋づる式 |
| 勘定からの読み取り | 摘要欄は相手科目 | 諸口は複数の相手 |
| 手を付ける順番 | 単独で出せるものから | 全部を一度に見ない |
| 後回しにするもの | 他の数字に依存するもの | 売上原価・当期純利益など |
| 逆算の4パターン | ボックス図/原価率/勘定の推移/貸借の一致 | 欠けているもので決まる |
| 検算 | 貸借が一致するか | 途中でも確かめる |