
収益認識
かつての特殊商品売買は、ここに吸収された。委託販売・試用販売・割賦販売といった個別の処理が、収益認識基準の5つのステップで一律に扱われるようになっている。
考え方は財務諸表論の収益認識に関する会計基準の節にある。この節では計算の型を扱う。
手を動かすところは3つに絞られる。①1つの契約に複数の約束があるときの配分、②返品やリベートが見込まれるときの取引価格、③一定の期間にわたり充足される履行義務の進捗度。どれも「いくらを、いつ、収益にするか」を決める計算である。
5つのステップと、履行義務への配分
収益認識に関する会計基準 17項、65項
簡単にいうと
契約の中にある約束を洗い出して、受け取る金額を約束ごとに割り振り、果たしたものから収益にします。1つの契約に複数の約束があれば、独立販売価格の比で割り振るのが基本です。
収益は、①契約の識別 → ②履行義務の識別 → ③取引価格の算定 → ④履行義務への配分 → ⑤履行義務の充足時に認識という5つのステップにより認識する。配分は、独立販売価格の比に基づいて行う。
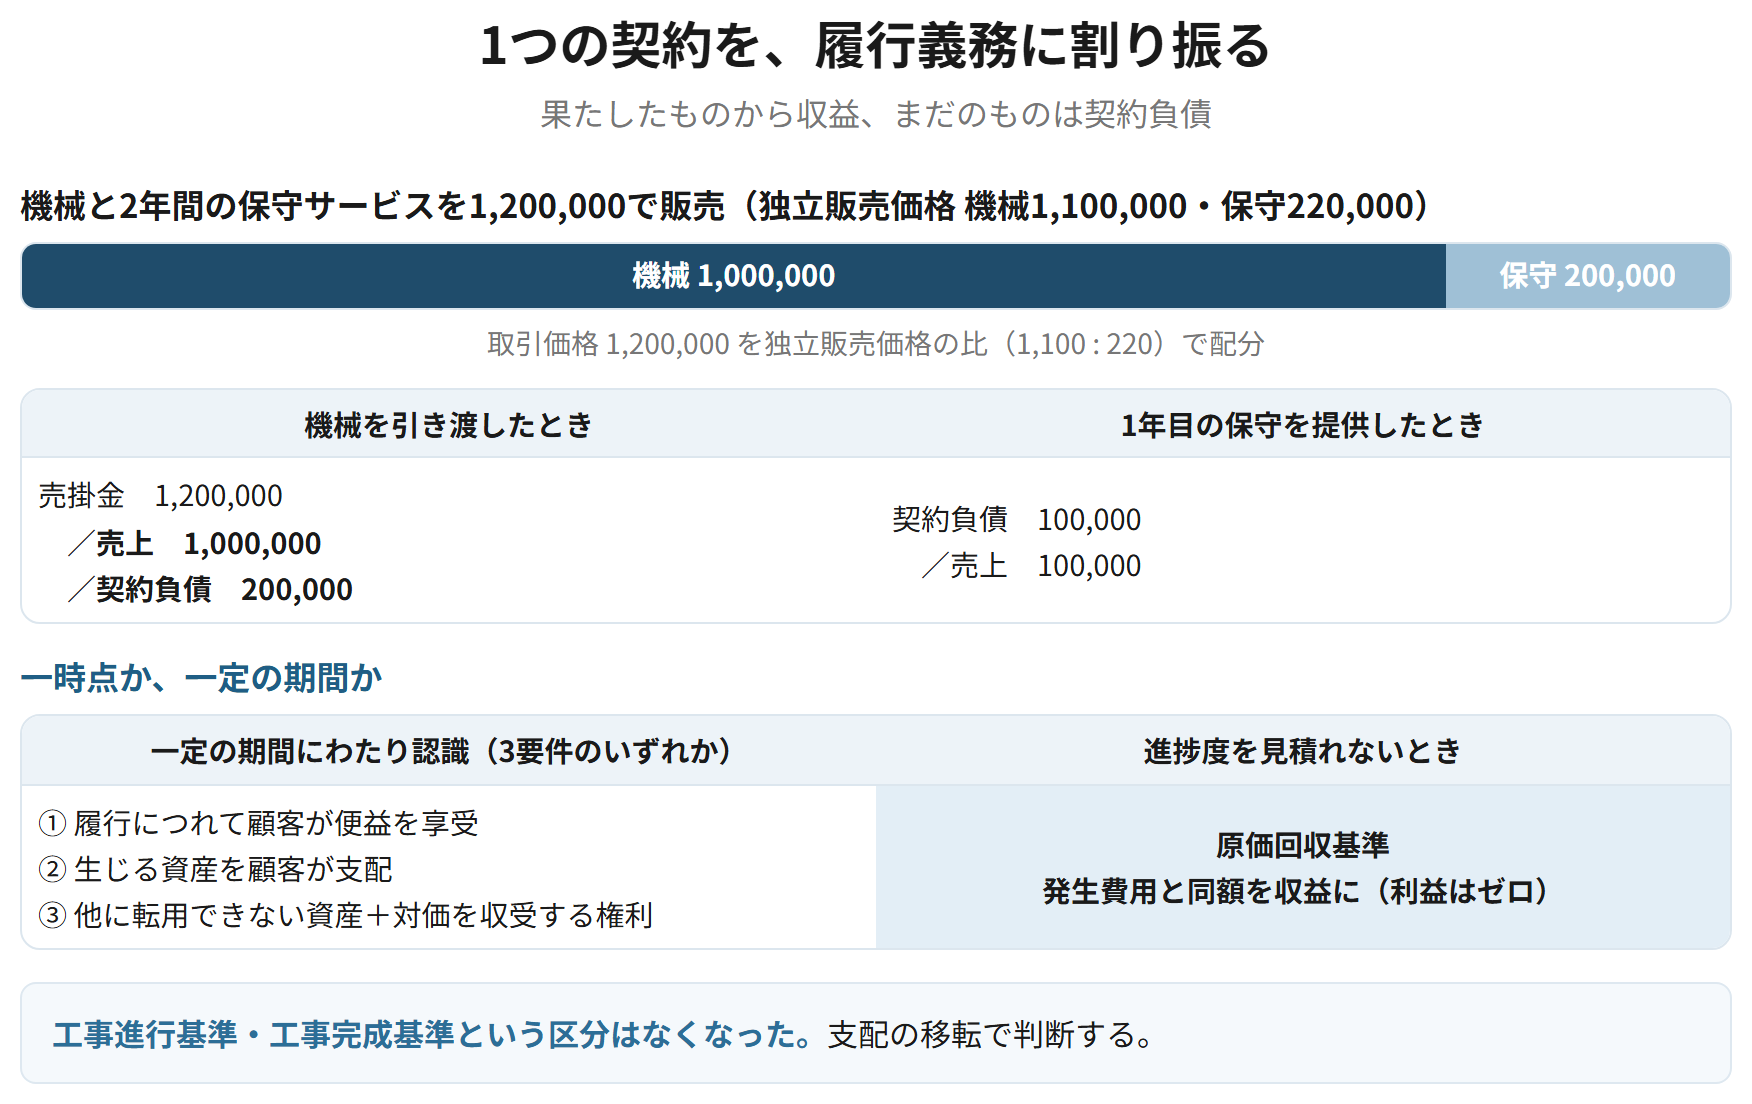
機械と2年間の保守サービスを一括で1,200,000で販売した。独立販売価格は機械1,100,000、保守サービス220,000。機械を引き渡した
| 売掛金 | 1,200,000 | 売上 | 1,000,000 | |
| 契約負債 | 200,000 |
配分 機械 1,200,000 × 1,100/1,320 = 1,000,000、保守 200,000。保守はまだ果たしていないので契約負債。
1年目の保守サービスを提供した
| 契約負債 | 100,000 | 売上 | 100,000 |
2年分200,000を2年にわたって認識する。
要件
- 履行義務ごとの配分額 = 取引価格 × (その履行義務の独立販売価格 ÷ 独立販売価格の合計)
- 収益を認識する単位は契約ではなく履行義務
- 別個かどうかを判断して履行義務を識別する
覚える文この1本が、音声と穴埋めクイズの出どころ
収益は、契約の識別、履行義務の識別、取引価格の算定、履行義務への取引価格の配分、履行義務の充足時の認識という5つのステップにより認識する。配分は独立販売価格の比に基づいて行う。収益を認識する単位は契約ではなく履行義務であり、1つの契約に複数の約束が含まれる場合はそれぞれが別個のものかどうかを判断する。
試験のポイント
- 配分の基準は独立販売価格の比です。契約書の内訳ではありません。
- まだ果たしていない履行義務に配分された分は、契約負債になります。
- 収益を認識する単位は履行義務です。契約単位ではありません。
ひっかかり
- 契約が1つでも履行義務が複数になることがあります。逆に複数の契約を1つとみる場合もあります。
- 値引きがある場合、原則としてすべての履行義務に比例的に配分します。
変動対価 ── 返品とリベート
収益認識に関する会計基準 50項、51項、同適用指針
簡単にいうと
返品が見込まれる分は、売上に入れません。結局受け取れないお金だからです。代わりに返金負債を立て、返ってくる商品の原価は返品資産として資産に残します。
変動対価(値引き・リベート・返品など、変動する可能性のある対価)は、見積った額のうち収益の著しい減額が生じない可能性が高い部分に限り取引価格に含める。返品が見込まれる部分については、返金負債を計上し、返品されると見込まれる商品について返品資産(返品に係る権利)を計上する。
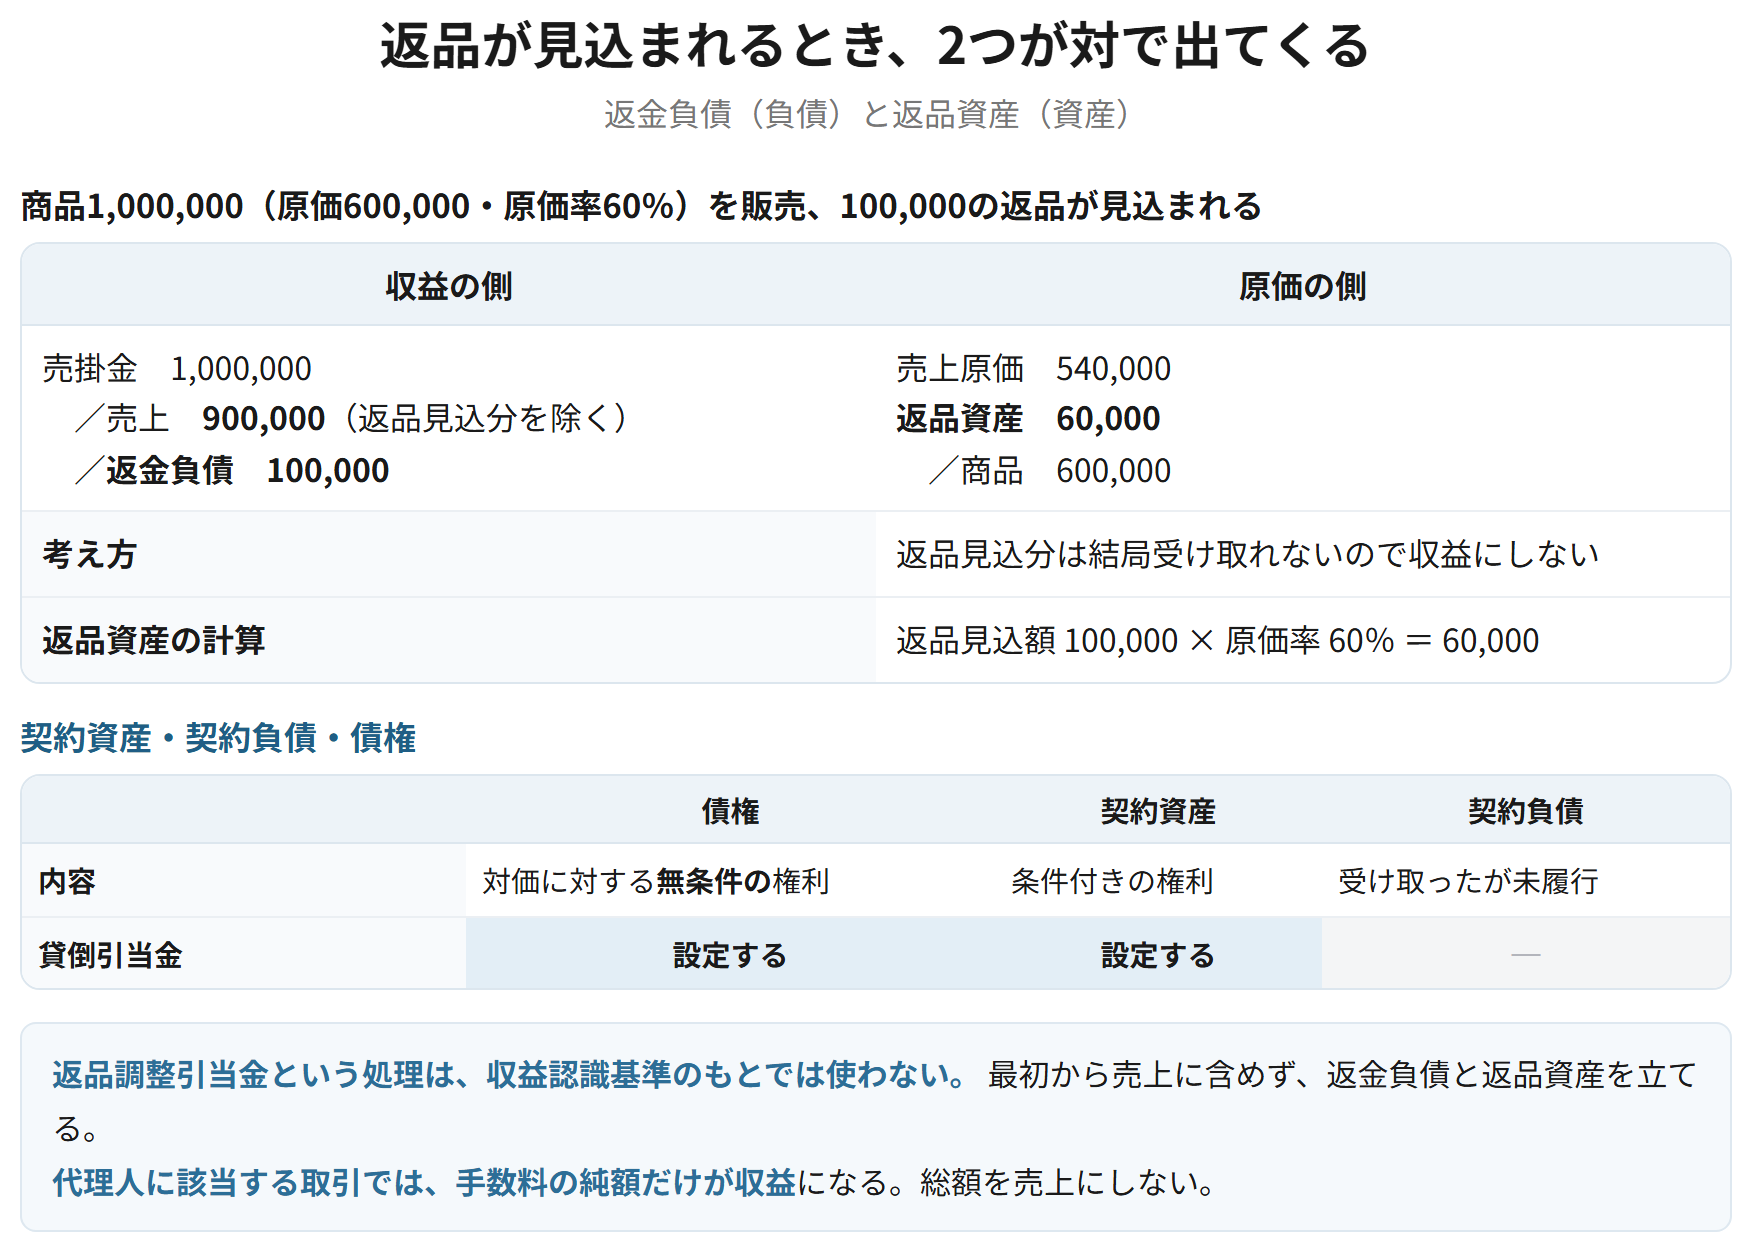
商品1,000,000(原価600,000)を販売し、100,000の返品が見込まれる
| 売掛金 | 1,000,000 | 売上 | 900,000 | |
| 返金負債 | 100,000 |
返品見込分は売上に入れない。
同時に、返品されると見込まれる商品の原価を振り替える
| 売上原価 | 540,000 | 商品 | 600,000 | |
| 返品資産 | 60,000 |
返品見込額100,000 × 原価率60% = 60,000 を返品資産として資産に残す。
要件
- 売上 = 販売額 − 返品見込額
- 返金負債 = 返品見込額(返金する義務)
- 返品資産 = 返品見込額 × 原価率(戻ってくる商品の原価)
覚える文この1本が、音声と穴埋めクイズの出どころ
変動対価は、見積った額のうち収益の著しい減額が生じない可能性が高い部分に限り取引価格に含める。返品が見込まれる部分については返金負債を計上し、返品されると見込まれる商品について返品資産を計上する。返品見込分は結局受け取れない対価であるため、収益に含めない。
試験のポイント
- 返金負債と返品資産は対で出てきます。片方だけにしないようにしましょう。
- 返品資産は、返品見込額に原価率を掛けて計算します。
- 返品調整引当金という処理は、収益認識基準のもとでは使いません。
ひっかかり
- 返品見込分を売上に計上してから引当金を設定するのではありません。最初から売上に含めません。
- 変動対価は、著しい減額が生じない可能性が高い部分に限って含めます。全額ではありません。
一時点か、一定の期間か
収益認識に関する会計基準 35項、36項、38項、45項
①履行につれて顧客が便益を享受する、②履行により生じる資産を顧客が支配する、③他に転用できない資産が生じ、かつこれまでの履行部分について対価を収受する強制力のある権利があるのいずれかを満たす場合、一定の期間にわたり収益を認識する。いずれも満たさない場合は一時点で認識する。一定の期間にわたり認識する場合は進捗度に応じて収益を認識し、進捗度を合理的に見積ることができないが発生する費用の回収が見込まれる場合は原価回収基準による。
工事契約(請負金額10,000,000、見積総原価8,000,000)。当期の発生原価2,000,000(原価比例法)
| 契約資産 | 2,500,000 | 売上 | 2,500,000 |
進捗度 2,000,000 ÷ 8,000,000 = 25%。10,000,000 × 25% = 2,500,000。
進捗度を合理的に見積れないが、発生原価2,000,000の回収は見込まれる(原価回収基準)
| 契約資産 | 2,000,000 | 売上 | 2,000,000 |
発生した費用と同額を収益とするので、利益はゼロになる。
要件
- 進捗度に応じた収益 = 取引価格 × 進捗度(原価比例法など)
- 原価回収基準 ── 発生した費用のうち回収が見込まれる額を収益とする(利益はゼロ)
覚える文この1本が、音声と穴埋めクイズの出どころ
履行につれて顧客が便益を享受すること、履行により生じる資産を顧客が支配すること、または他に転用できない資産が生じかつこれまでの履行部分について対価を収受する強制力のある権利があることのいずれかを満たす場合、一定の期間にわたり進捗度に応じて収益を認識する。進捗度を合理的に見積ることができないが発生する費用の回収が見込まれる場合は、原価回収基準による。
試験のポイント
- 工事進行基準・工事完成基準という区分はなくなりました。支配の移転で判断します。
- 原価回収基準では利益がゼロになります。ここが要点です。
- 進捗度の見積りは原価比例法によることが多く、計算もそれで出ます。
ひっかかり
- 原価回収基準を、進捗度が分かる場合に使わないようにしましょう。見積れないときの方法です。
- 工事損失が見込まれる場合は、工事損失引当金の計上が必要になります。
契約資産・契約負債と、本人・代理人
収益認識に関する会計基準 77項〜79項、同適用指針
契約資産は、対価に対する権利のうち無条件の権利(債権)を除いたものである。契約負債は、対価を受け取ったがまだ履行義務を果たしていないものである。顧客への財またはサービスの提供に他の当事者が関与する場合、自社が本人なら対価の総額を、代理人なら手数料の純額を収益として認識する。
代理人に該当する取引。顧客から1,000,000を受け取り、仕入先に900,000を支払う
| 売掛金 | 1,000,000 | 買掛金 | 900,000 | |
| 売上 | 100,000 |
代理人なので、純額100,000だけが収益。総額1,000,000を売上にしない。
| 債権 | 契約資産 | 契約負債 | |
|---|---|---|---|
| 内容 | 対価に対する無条件の権利 | 条件付きの権利 | 受け取ったが未履行 |
| 科目の例 | 売掛金 | 契約資産 | 契約負債(前受金に相当) |
| 貸倒引当金 | 設定する | 設定する | ─ |
覚える文この1本が、音声と穴埋めクイズの出どころ
契約資産は、対価に対する権利のうち無条件の権利である債権を除いたものであり、契約負債は対価を受け取ったがまだ履行義務を果たしていないものである。顧客への財またはサービスの提供に他の当事者が関与する場合、自社が本人であれば対価の総額を、代理人であれば手数料の純額を収益として認識する。
試験のポイント
- 債権と契約資産の違いは、権利が無条件かどうかです。
- 代理人なら純額です。総額を売上にしないようにしましょう。
- 契約資産にも貸倒引当金を設定します。
ひっかかり
- 契約資産は売掛金ではありません。無条件の権利になった時点で債権に振り替えます。
- 本人か代理人かの判定は、財またはサービスを顧客に移転する前に支配しているかどうかによります。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 5つのステップ | 契約 → 履行義務 → 取引価格 → 配分 → 充足 | 単位は履行義務 |
| 配分 | 独立販売価格の比 | 契約書の内訳ではない |
| 返品見込分 | 返金負債と返品資産を対で計上 | 売上に含めない |
| 返品資産 | 返品見込額 × 原価率 | 返品調整引当金は使わない |
| 一定の期間 | 3要件のいずれかで判定、進捗度に応じて認識 | 工事進行基準という区分はない |
| 原価回収基準 | 発生費用と同額を収益に(利益ゼロ) | 進捗度を見積れないとき |
| 本人と代理人 | 総額か純額か | 代理人は手数料だけ |