
収益認識に関する会計基準
収益認識基準は、第1章の実現主義を置き換えたものである。置き換えたといっても、実現主義が誤りだったわけではない。実現主義では細かいところが決まらなかったので、判断の手順を具体的に定めた、という関係になる。
実現主義は「財貨の引渡しまたは役務の給付があり、対価として現金または現金等価物を受領したこと」としか言わない。これでは、何を引き渡したことになるのか、いくらで認識するのか、サービスのように少しずつ提供するものはどう扱うのかが決まらない。実務では業種ごとの慣行で埋めていた。
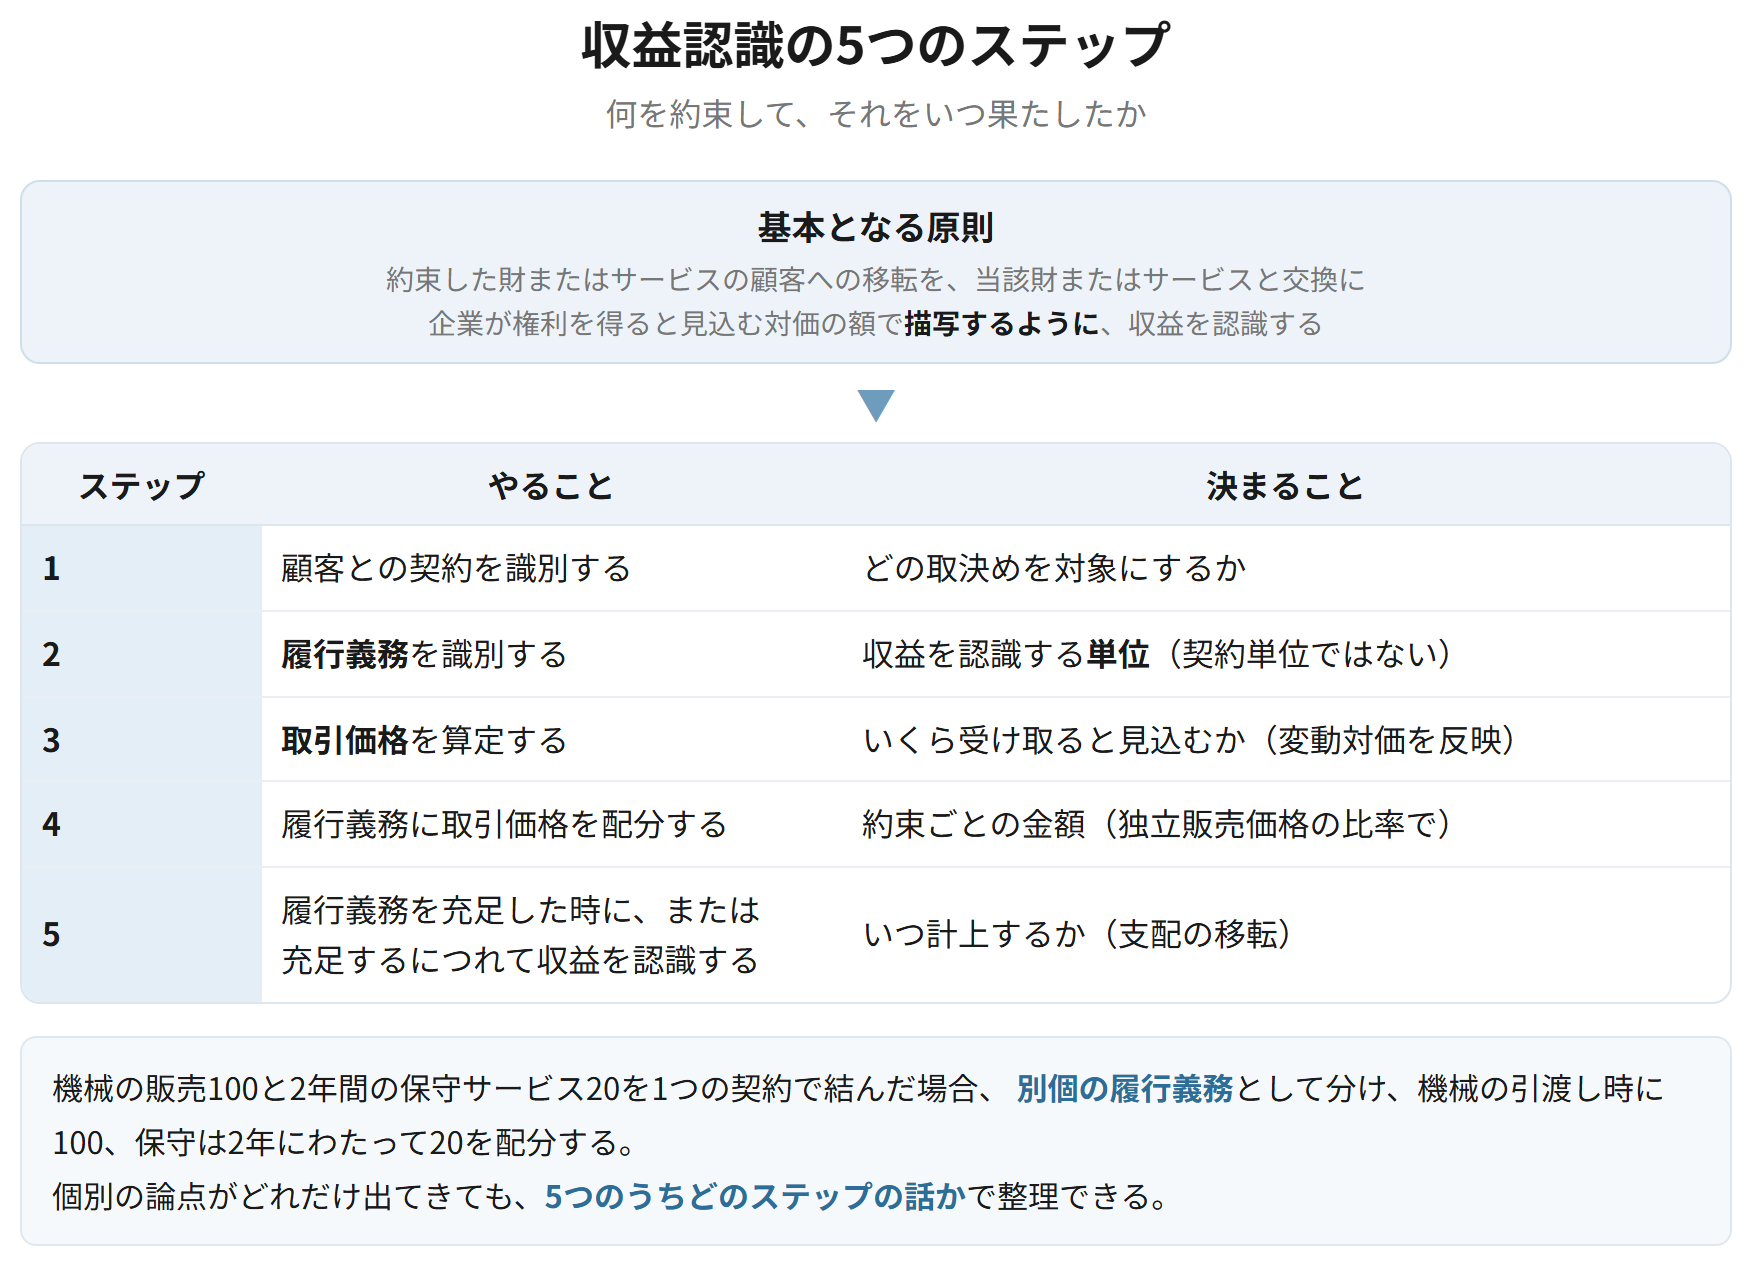
新しい基準は、顧客との契約を出発点にして、5つのステップで判断する。契約の中にある約束(履行義務)を洗い出し、取引価格を決め、それを約束ごとに割り振り、約束を果たしたときに収益を認識する。何を約束して、それをいつ果たしたかという1本の筋が通っている。
基本となる原則と5つのステップ
収益認識に関する会計基準 16項、17項
簡単にいうと
収益をいつ、いくらで計上するかを、5つの段階に分けて決めていきます。顧客に約束したものを洗い出し、受け取る金額を決め、約束ごとに割り振り、約束を果たしたときに計上する、という流れです。細かい論点はたくさんありますが、全部この5つのどこかに収まります。
本基準の基本となる原則は、約束した財またはサービスの顧客への移転を、当該財またはサービスと交換に企業が権利を得ると見込む対価の額で描写するように、収益を認識することである。この原則に従って収益を認識するために、次の5つのステップを適用する。
なぜそうするのか
実現主義は、収益を認識する時点の考え方を示すものだが、何をもって引渡しとするか、対価がいくらかという判断の手順までは定めていなかった。そのため、業種や企業によって扱いが分かれ、比較ができなかった。5つのステップは、顧客に何を約束したか(履行義務)を単位として、その約束を果たしたときに、その約束に割り当てられた金額で収益を認識する、という手順を具体的に示したものである。
要件
- ステップ1 顧客との契約を識別する
- ステップ2 契約における履行義務を識別する
- ステップ3 取引価格を算定する
- ステップ4 契約における履行義務に取引価格を配分する
- ステップ5 履行義務を充足した時にまたは充足するにつれて収益を認識する
基準の原文(収益認識に関する会計基準 16項、17項)
本会計基準の基本となる原則は、約束した財又はサービスの顧客への移転を当該財又はサービスと交換に企業が権利を得ると見込む対価の額で描写するように、収益を認識することである。(16項)
覚える文この1本が、音声と穴埋めクイズの出どころ
収益認識に関する会計基準の基本となる原則は、約束した財またはサービスの顧客への移転を、当該財またはサービスと交換に企業が権利を得ると見込む対価の額で描写するように収益を認識することである。この原則に従い、顧客との契約を識別し、契約における履行義務を識別し、取引価格を算定し、履行義務に取引価格を配分し、履行義務を充足した時にまたは充足するにつれて収益を認識する、という5つのステップを適用する。
試験のポイント
- 基本となる原則は、そのまま書けるようにしておきましょう。「描写するように」という語を落とさずに。
- 5つのステップは順番どおりに挙げられるようにしておきましょう。
- 個別の論点が出たときも、5つのうちどのステップの話かを押さえると整理できます。
ひっかかり
- ステップ1は契約の識別、ステップ2は履行義務の識別です。この2つを混ぜないようにしましょう。
ステップ1・2 ── 契約と履行義務の識別
収益認識に関する会計基準 19項、32項、34項
契約とは、法的な強制力のある権利および義務を生じさせる複数の当事者間における取決めをいう。履行義務とは、顧客との契約において、別個の財またはサービス、または一連の別個の財またはサービスを顧客に移転する約束をいう。契約における取引開始日に、顧客との契約において約束した財またはサービスを評価し、別個のものかどうかを判断して履行義務を識別する。
なぜそうするのか
収益を認識する単位は、契約そのものではなく履行義務である。1つの契約に複数の約束が含まれていることがあるからである。機械の販売と2年間の保守サービスを1つの契約で結んだ場合、機械を引き渡した時点ですべての収益を計上すると、保守サービスの分まで先に計上してしまう。別個の約束として分け、それぞれを果たしたときに認識する。逆に、分けられない約束を無理に分けても意味がない。だから「別個かどうか」を判断する。
具体例
機械の販売(100)と、2年間の保守サービス(20)を1つの契約で結んだ場合。機械の引渡しと保守サービスは別個の履行義務なので、機械の引渡し時に100、保守サービスは2年間にわたって20を配分して認識する。
覚える文この1本が、音声と穴埋めクイズの出どころ
履行義務とは、顧客との契約において、別個の財またはサービス、または一連の別個の財またはサービスを顧客に移転する約束をいう。収益を認識する単位は契約そのものではなく履行義務であり、1つの契約に複数の約束が含まれる場合には、それぞれが別個のものかどうかを判断して履行義務を識別する。
試験のポイント
- 収益を認識する単位は履行義務です。契約単位ではありません。
- 「別個の」という判断が入るところを押さえておきましょう。
- 1つの契約に複数の履行義務がある例を挙げられるようにしておくとよいです。
ひっかかり
- 契約が1つでも、履行義務は複数になることがあります。逆に、複数の契約を1つの契約とみなして処理する場合もあります。
ステップ3・4 ── 取引価格の算定と配分
収益認識に関する会計基準 47項、48項、50項、65項
簡単にいうと
取引価格は、契約書に書かれた金額そのままとは限りません。値引きやリベート、返品が見込まれるなら、その分は結局受け取れないので、見込みを反映させた金額にします。これを変動対価といいます。受け取れない分まで売上に計上しない、という考え方です。
取引価格とは、財またはサービスの顧客への移転と交換に企業が権利を得ると見込む対価の額をいう(第三者のために回収する額を除く)。取引価格を算定する際には、変動対価、契約における重要な金融要素、現金以外の対価、顧客に支払われる対価の影響を考慮する。変動対価とは、顧客と約束した対価のうち変動する可能性のある部分をいい、見積った額のうち、収益の著しい減額が生じない可能性が高い部分に限り取引価格に含める。取引価格は、独立販売価格の比率に基づいて各履行義務に配分する。
なぜそうするのか
契約書の金額をそのまま売上にすると、あとで返品やリベートで戻る分まで計上してしまう。受け取れる見込みのない金額を収益に含めないという点で、実現主義の考え方と同じ方向にある。配分に独立販売価格を使うのは、それぞれの約束を単独で売ったらいくらかという基準が、割り振りの物差しとして最も客観的だからである。
具体例
商品を1,000で販売したが、過去の実績から100の返品が見込まれる場合。取引価格は900となり、返品が見込まれる分については返金負債を計上する。
覚える文この1本が、音声と穴埋めクイズの出どころ
取引価格とは、財またはサービスの顧客への移転と交換に企業が権利を得ると見込む対価の額をいう。変動対価とは顧客と約束した対価のうち変動する可能性のある部分をいい、見積った額のうち収益の著しい減額が生じない可能性が高い部分に限り取引価格に含める。取引価格は、独立販売価格の比率に基づいて各履行義務に配分する。
試験のポイント
- 取引価格の定義に「権利を得ると見込む」という見積りの要素が入っているところを押さえておきましょう。
- 変動対価は、著しい減額が生じない可能性が高い部分に限って含めます。全額ではありません。
- 配分の基準は独立販売価格の比率です。
ひっかかり
- 消費税のように第三者のために回収する額は、取引価格に含めません。
- 返品が見込まれる分は、売上を減らして返金負債を計上します。引当金ではありません。
ステップ5 ── 一時点か、一定の期間か
収益認識に関する会計基準 35項、36項、38項、39項
次の①から③のいずれかを満たす場合、財またはサービスに対する支配を一定の期間にわたり移転することになるため、一定の期間にわたり収益を認識する。①から③のいずれも満たさない場合には、一時点で支配が移転することになるため、一時点で収益を認識する。
なぜそうするのか
サービスのように少しずつ提供するものを、終わった時点でまとめて収益にすると、提供している期間の業績が出てこない。一方、商品の販売のように引き渡した瞬間に相手のものになるものは、その時点で認識するのが実態に合う。支配がいつ移転するかという1本の基準で、両方を扱えるようにしている。③は、工事契約のように顧客専用のものを作っていて、途中でやめても対価を請求できる場合を想定している。
要件
- ① 企業が顧客との契約における義務を履行するにつれて、顧客が便益を享受すること
- ② 企業が顧客との契約における義務を履行することにより、資産が生じるまたは増加し、その資産を顧客が支配すること
- ③ 次の要件のいずれも満たすこと ── 企業が履行義務を履行することにより、他に転用できない資産が生じること、および企業がこれまでに完了した履行部分について対価を収受する強制力のある権利を有していること
| 一定の期間にわたり認識 | 一時点で認識 | |
|---|---|---|
| 支配の移転 | 一定の期間にわたり移転する | 一時点で移転する |
| 例 | 清掃サービス、顧客専用設備の製造(要件を満たす場合) | 商品・製品の販売 |
| 進捗度 | 見積って、それに応じて認識する | ─ |
| 進捗度を見積れない場合 | 原価回収基準により処理する | ─ |
覚える文この1本が、音声と穴埋めクイズの出どころ
企業の履行につれて顧客が便益を享受すること、企業の履行により生じるまたは増加する資産を顧客が支配すること、または他に転用できない資産が生じかつこれまでに完了した履行部分について対価を収受する強制力のある権利を有することのいずれかを満たす場合には、一定の期間にわたり収益を認識する。いずれも満たさない場合には、一時点で支配が移転するため一時点で収益を認識する。
試験のポイント
- 3つの要件を挙げられるようにしておきましょう。③は2つの条件がそろって1つの要件になります。
- 一時点で認識するのは「いずれも満たさない場合」です。原則と例外の関係ではありません。
- 進捗度を合理的に見積れない場合の原価回収基準も押さえておきましょう。
ひっかかり
- かつての工事進行基準・工事完成基準という区分はなくなりました。支配の移転で判断します。
- 一時点で認識する場合の判断には、検収や危険負担の移転などの指標があります。
実現主義との関係
収益認識に関する会計基準 結論の背景、企業会計原則 第二 三
企業会計原則は、売上高について実現主義の原則に従い、商品等の販売または役務の給付によって実現したものに限ると定めていた。収益認識基準は、この考え方を否定したものではなく、何をもって実現とみるかの判断の手順を具体的に定めたものと位置づけられる。
なぜそうするのか
実現主義の2要件(財貨の引渡しまたは役務の給付、対価としての現金または現金等価物の受領)は、収益を認識する時点の考え方を示している。しかし、1つの契約に複数の約束が含まれる場合、サービスを少しずつ提供する場合、対価が変動する場合には、この2要件だけでは判断できない。収益認識基準は、履行義務という単位と支配の移転という基準を置くことで、同じ考え方をより細かい場面に適用できるようにしたものである。
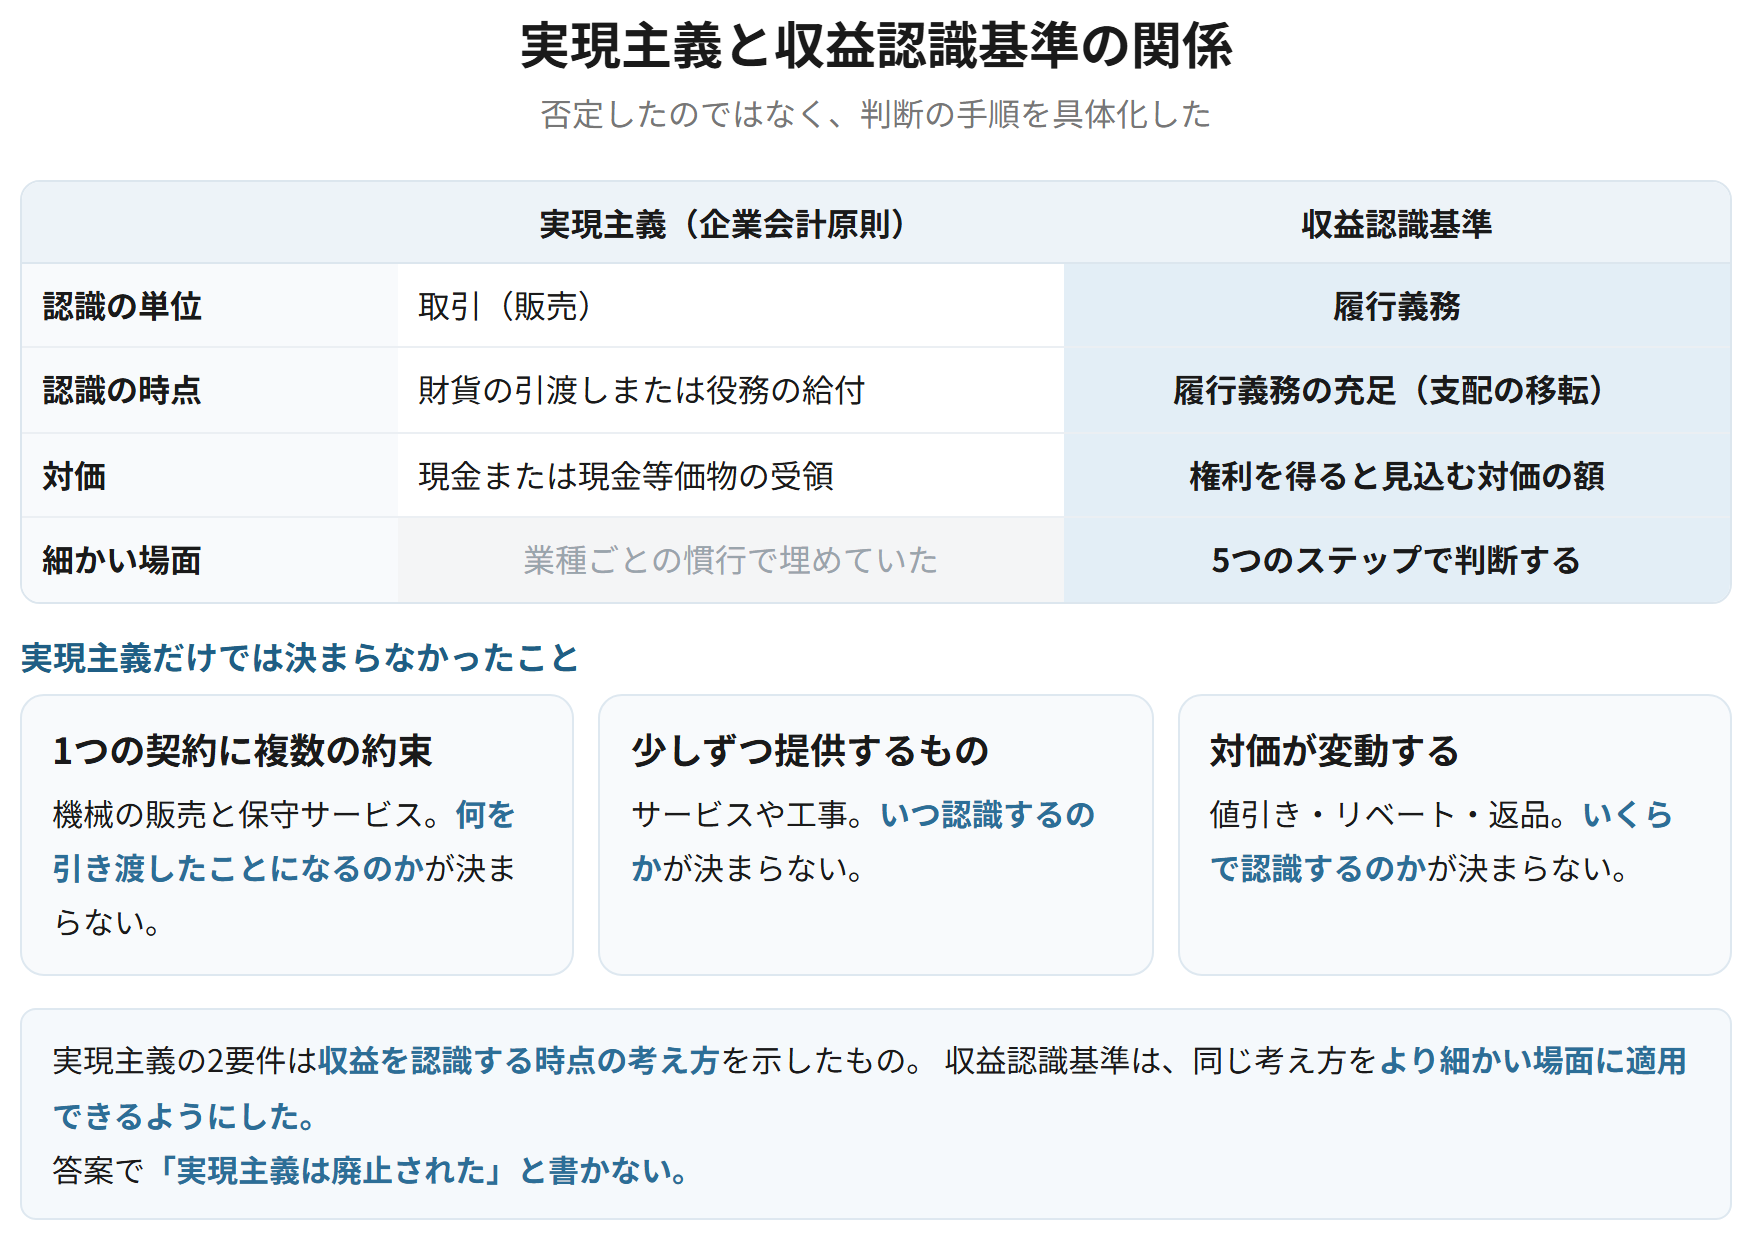
| 実現主義(企業会計原則) | 収益認識基準 | |
|---|---|---|
| 認識の単位 | 取引(販売) | 履行義務 |
| 認識の時点 | 財貨の引渡しまたは役務の給付 | 履行義務の充足(支配の移転) |
| 対価 | 現金または現金等価物の受領 | 権利を得ると見込む対価の額 |
| 細かい場面 | 業種ごとの慣行で埋めていた | 5つのステップで判断する |
覚える文この1本が、音声と穴埋めクイズの出どころ
企業会計原則は売上高について実現主義の原則に従い、商品等の販売または役務の給付によって実現したものに限ると定めていた。収益認識基準はこの考え方を否定したものではなく、履行義務という認識の単位と支配の移転という基準を置くことによって、何をもって実現とみるかの判断の手順を具体的に定めたものと位置づけられる。
試験のポイント
- 実現主義を否定したものではない、という位置づけを書けるようにしておきましょう。
- 認識の単位が取引から履行義務に変わったところが、いちばんの違いです。
- 第1章の損益会計と結んで答えられるようにしておきましょう。
ひっかかり
- 実現主義が廃止された、という書き方は避けましょう。判断の手順が具体化されたという関係です。
表示 ── 契約資産・契約負債・債権
収益認識に関する会計基準 77項、78項、79項
顧客との契約から生じた債権、契約資産、契約負債は、貸借対照表において区分して表示するか、または注記する。契約資産とは、企業が顧客に移転した財またはサービスと交換に受け取る対価に対する権利(債権を除く)をいう。契約負債とは、財またはサービスを顧客に移転する企業の義務に対して、企業が顧客から対価を受け取ったものまたは対価を受け取る期限が到来しているものをいう。
なぜそうするのか
収益を認識したが、まだ請求できる状態になっていないことがある。1つの契約に2つの履行義務があり、片方だけ果たした段階では、代金を請求する権利はまだ無条件ではない。これを売掛金と同じに扱うと、回収できる確実性が違うものを混ぜることになる。そこで、無条件の権利が債権、条件付きの権利が契約資産として分ける。契約負債は、その裏返しで、先に受け取ったがまだ果たしていない義務を示す。
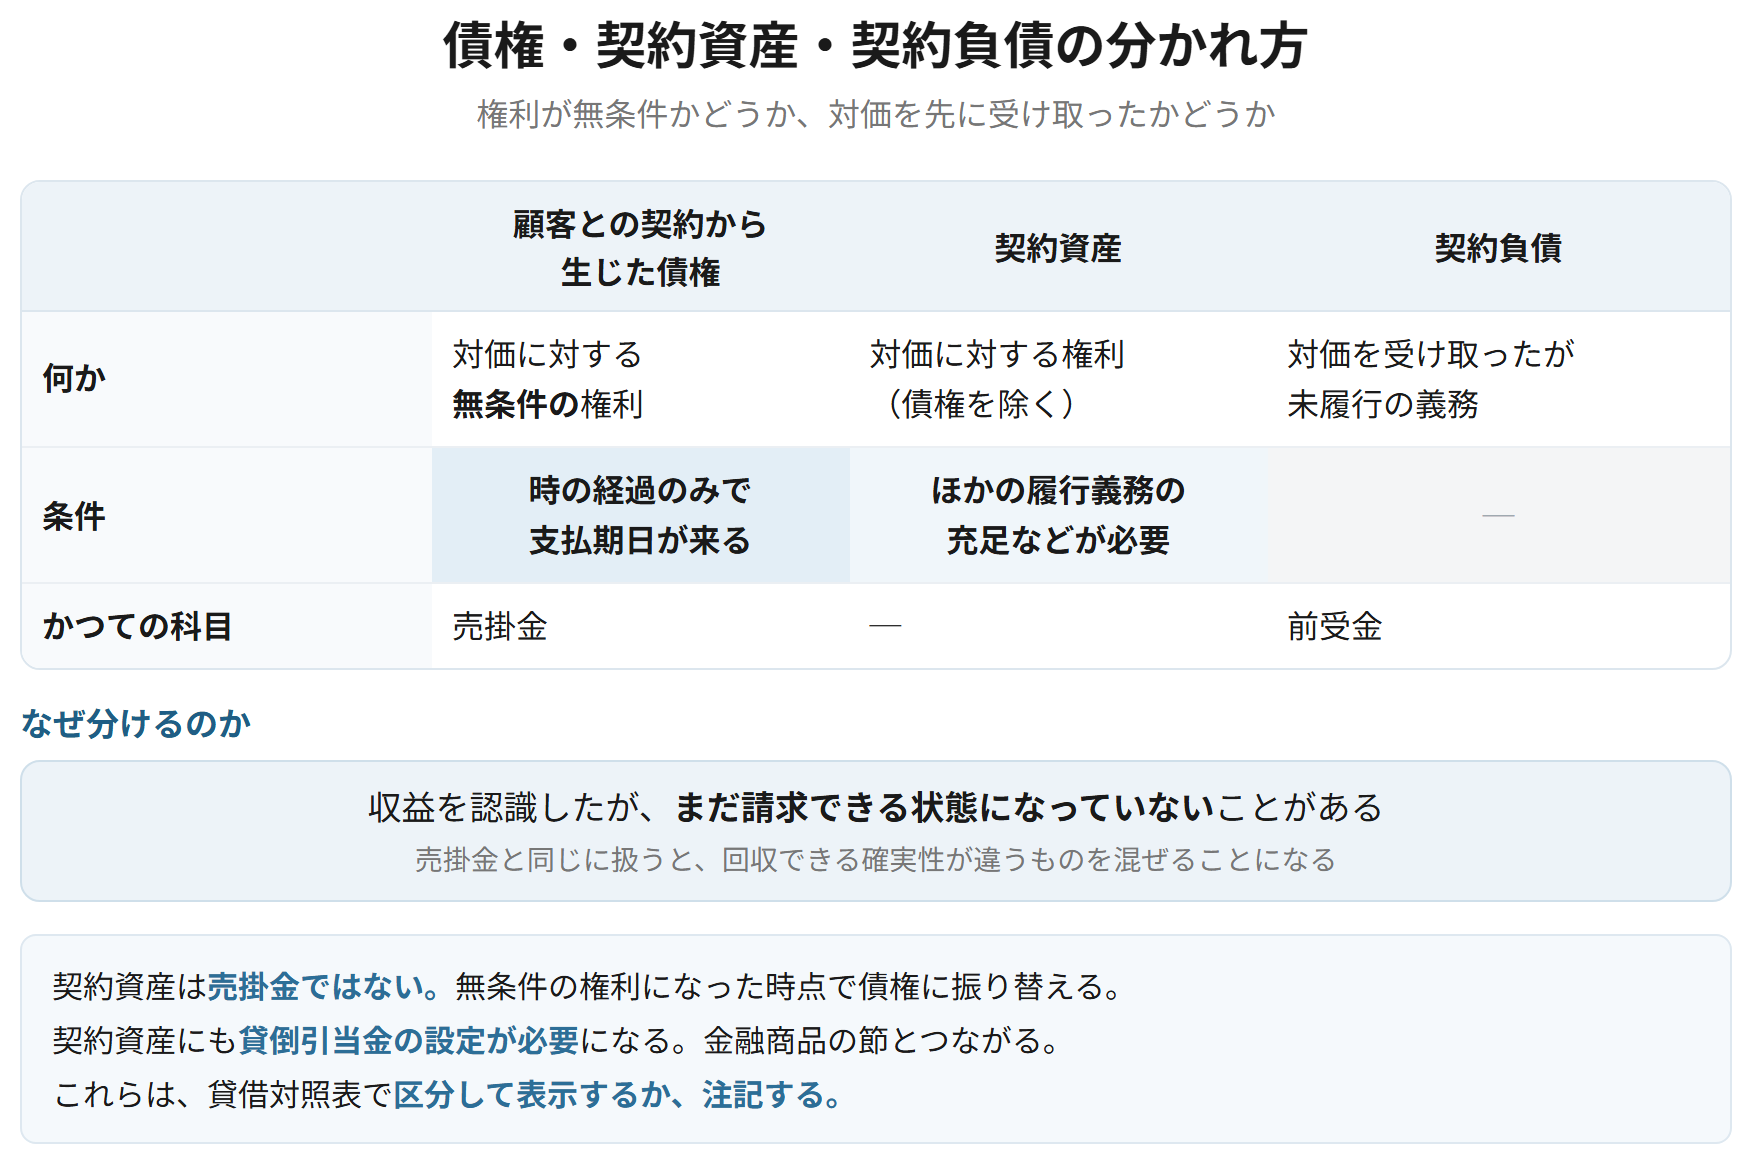
| 顧客との契約から生じた債権 | 契約資産 | 契約負債 | |
|---|---|---|---|
| 何か | 対価に対する無条件の権利 | 対価に対する権利(債権を除く) | 対価を受け取ったが未履行の義務 |
| 条件 | 時の経過のみで支払期日が来る | ほかの履行義務の充足などが必要 | ─ |
| かつての科目 | 売掛金 | ─ | 前受金 |
覚える文この1本が、音声と穴埋めクイズの出どころ
契約資産とは、企業が顧客に移転した財またはサービスと交換に受け取る対価に対する権利のうち債権を除いたものをいい、契約負債とは、財またはサービスを顧客に移転する企業の義務に対して企業が顧客から対価を受け取ったものまたは対価を受け取る期限が到来しているものをいう。債権が対価に対する無条件の権利であるのに対し、契約資産は他の履行義務の充足などを要する条件付きの権利であるため、区別して表示する。
試験のポイント
- 債権と契約資産の違いは、権利が無条件かどうかです。ここを外さないようにしましょう。
- 契約負債は、かつての前受金に当たるものを含みます。
- 区分して表示するか注記する、という選択があるところも押さえておきましょう。
ひっかかり
- 契約資産は売掛金ではありません。無条件の権利になった時点で債権に振り替えます。
- 契約資産にも貸倒引当金の設定が必要になります。金融商品の節とつながります。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 基本となる原則 | 移転を、権利を得ると見込む対価の額で描写するように認識 | 「描写するように」まで書く |
| 5つのステップ | 契約の識別/履行義務の識別/取引価格の算定/配分/充足時の認識 | 個別論点はどれかに収まる |
| 認識の単位 | 履行義務 | 契約単位ではない |
| 変動対価 | 著しい減額が生じない可能性が高い部分に限り含める | 全額ではない |
| 配分 | 独立販売価格の比率 | 単独で売ったらいくらか |
| 一定の期間か一時点か | 3要件のいずれかを満たせば一定の期間 | 工事進行基準という区分はなくなった |
| 実現主義との関係 | 否定ではなく、判断の手順の具体化 | 廃止されたとは書かない |
| 契約資産と債権 | 権利が無条件かどうかで分かれる | 契約資産は売掛金ではない |