
製造業会計
商品売買業との違いは、売るものを自分で作っているという一点である。材料を買い、人を雇い、工場を動かす。そこでかかった原価を集計しないと、売上原価が出ない。
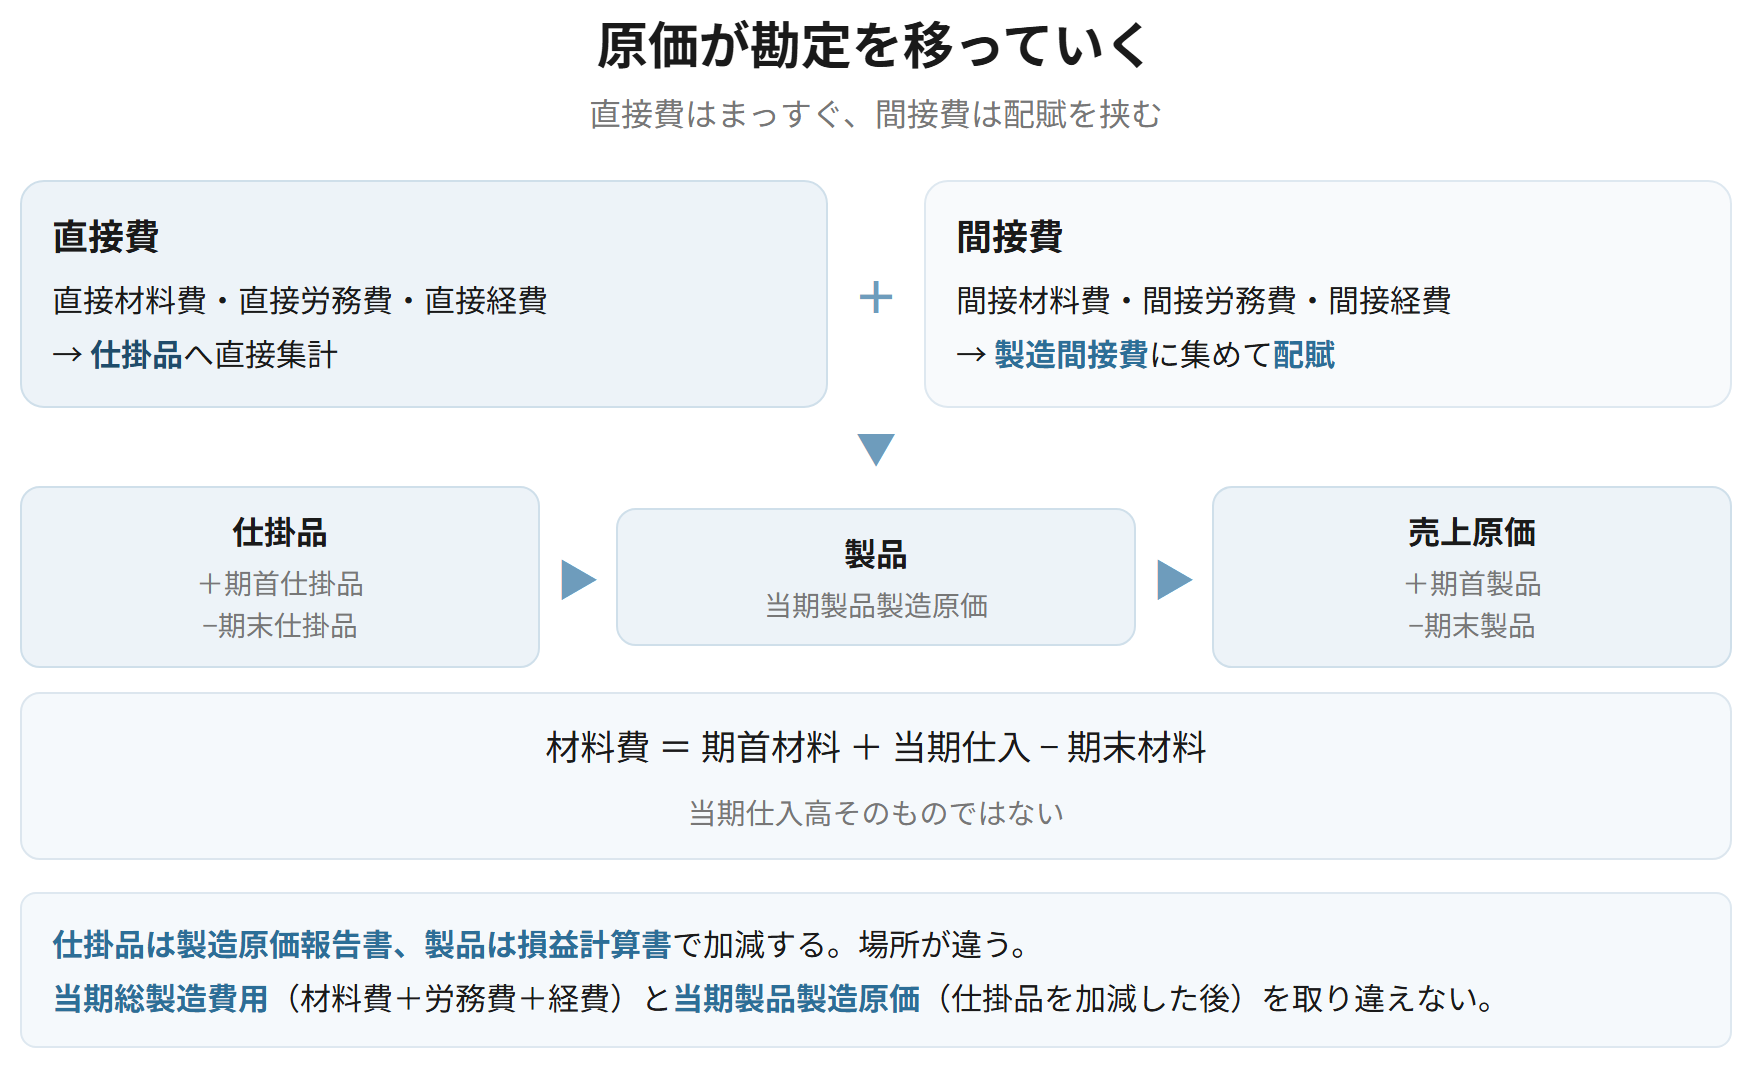
計算は原価が勘定を移っていく流れを追うことになる。材料・労務費・経費 → 仕掛品 → 製品 → 売上原価。この流れが頭に入っていれば、どこを問われても追える。
もうひとつ押さえるのは工場と本社の切り分けである。工場でかかったものは製品の原価になって棚卸資産に残り、売れるまで費用にならない。本社でかかったものはその期の費用になる。同じ科目名の費用が2か所に分かれるところが、総合問題でよく狙われる。
原価の流れと、勘定連絡
原価計算基準
簡単にいうと
原価は勘定を移っていきます。材料・賃金・経費から仕掛品へ、完成したら製品へ、売れたら売上原価へ。この流れを1本の線でたどれると、どの勘定を問われても追えます。
製造業では、材料費・労務費・経費を仕掛品に集計し、完成したものを製品に振り替え、販売したものを売上原価に振り替える。製造直接費は仕掛品に直接集計し、製造間接費はいったん製造間接費勘定に集めてから、一定の基準により配賦する。
材料2,000,000を消費した。うち直接材料費1,600,000、間接材料費400,000
| 仕掛品 | 1,600,000 | 材料 | 2,000,000 | |
| 製造間接費 | 400,000 |
直接費は仕掛品へ直接、間接費は製造間接費へ集める。
製造間接費1,200,000を仕掛品に配賦した
| 仕掛品 | 1,200,000 | 製造間接費 | 1,200,000 |
一定の基準により配賦する。
製品が完成した(当期製品製造原価5,000,000)
| 製品 | 5,000,000 | 仕掛品 | 5,000,000 |
完成したものだけが製品に移る。作りかけは仕掛品に残る。
要件
- 材料費 = 期首材料 + 当期仕入 − 期末材料
- 当期総製造費用 = 材料費 + 労務費 + 経費
- 当期製品製造原価 = 当期総製造費用 + 期首仕掛品 − 期末仕掛品
- 売上原価 = 期首製品 + 当期製品製造原価 − 期末製品
覚える文この1本が、音声と穴埋めクイズの出どころ
製造業では、材料費、労務費および経費を仕掛品に集計し、完成したものを製品に振り替え、販売したものを売上原価に振り替える。製造直接費は仕掛品に直接集計し、製造間接費はいったん製造間接費勘定に集めてから一定の基準により配賦する。
試験のポイント
- 原価が移っていく順番(材料等 → 仕掛品 → 製品 → 売上原価)を押さえましょう。
- 仕掛品と製品で、加減する場所が違います。仕掛品は製造原価報告書、製品は損益計算書です。
- 直接費と間接費で、仕掛品に入るまでの経路が変わります。
ひっかかり
- 材料の消費額は、期首+仕入−期末で出します。仕入高そのものではありません。
- 製造間接費を仕掛品に直接入れないようにしましょう。配賦の手続が入ります。
製造原価報告書
財務諸表等規則75条、原価計算基準
製造原価報告書は、当期に発生した材料費・労務費・経費を集計して当期総製造費用を算定し、これに期首仕掛品棚卸高を加え、期末仕掛品棚卸高を控除して当期製品製造原価を算定する計算書である。当期製品製造原価は、損益計算書の売上原価の区分に引き継がれる。
なぜそうするのか
仕掛品を加減するのは、当期にかかった原価と、当期に完成した製品の原価が違うからである。期首に作りかけだったものは当期に完成し、期末に作りかけのものは当期に完成していない。完成したものだけを製品の原価とするために出し入れする。商品売買業の売上原価の計算と同じ構造である。
| 商品売買業 | 製造業 | |
|---|---|---|
| 仕入にあたるもの | 当期商品仕入高 | 当期製品製造原価 |
| その出どころ | 仕入れた金額 | 製造原価報告書で算定する |
| 売上原価の計算 | 期首商品 + 仕入 − 期末商品 | 期首製品 + 当期製品製造原価 − 期末製品 |
| 加減する棚卸資産 | 商品 | 仕掛品(製造原価報告書)と製品(損益計算書) |
覚える文この1本が、音声と穴埋めクイズの出どころ
製造原価報告書は、当期に発生した材料費、労務費および経費を集計して当期総製造費用を算定し、これに期首仕掛品棚卸高を加え期末仕掛品棚卸高を控除して当期製品製造原価を算定する計算書である。当期製品製造原価は損益計算書の売上原価の区分に引き継がれる。仕掛品を加減するのは、完成したものだけを製品の原価とするためである。
試験のポイント
- 当期総製造費用と当期製品製造原価を取り違えないようにしましょう。
- 仕掛品は製造原価報告書、製品は損益計算書で加減します。場所が違います。
- 製造原価報告書は、形態別(材料費・労務費・経費)に区分して表示します。
ひっかかり
- 期末製品棚卸高を製造原価報告書で控除しないようにしましょう。損益計算書です。
- 製造原価報告書を、金商法では損益計算書の附属明細書として扱うことがあります。
工場と本社の切り分け
原価計算基準、会社計算規則88条
工場に係る費用は製造原価に、本社・営業部門に係る費用は販売費及び一般管理費に区分する。減価償却費・人件費・水道光熱費・保険料・退職給付費用など、同じ性格の費用が2か所に分かれる。製造原価になった費用は、製品が売れるまで費用にならず、期末の棚卸資産に残る。
なぜそうするのか
製品を作るためにかかったものは、製品の原価になって棚卸資産に残る。売れて初めて売上原価になる。販売や管理のためにかかったものは、その期の費用になる。費用収益対応の原則から、製品の原価になるかどうかで区分が分かれる。
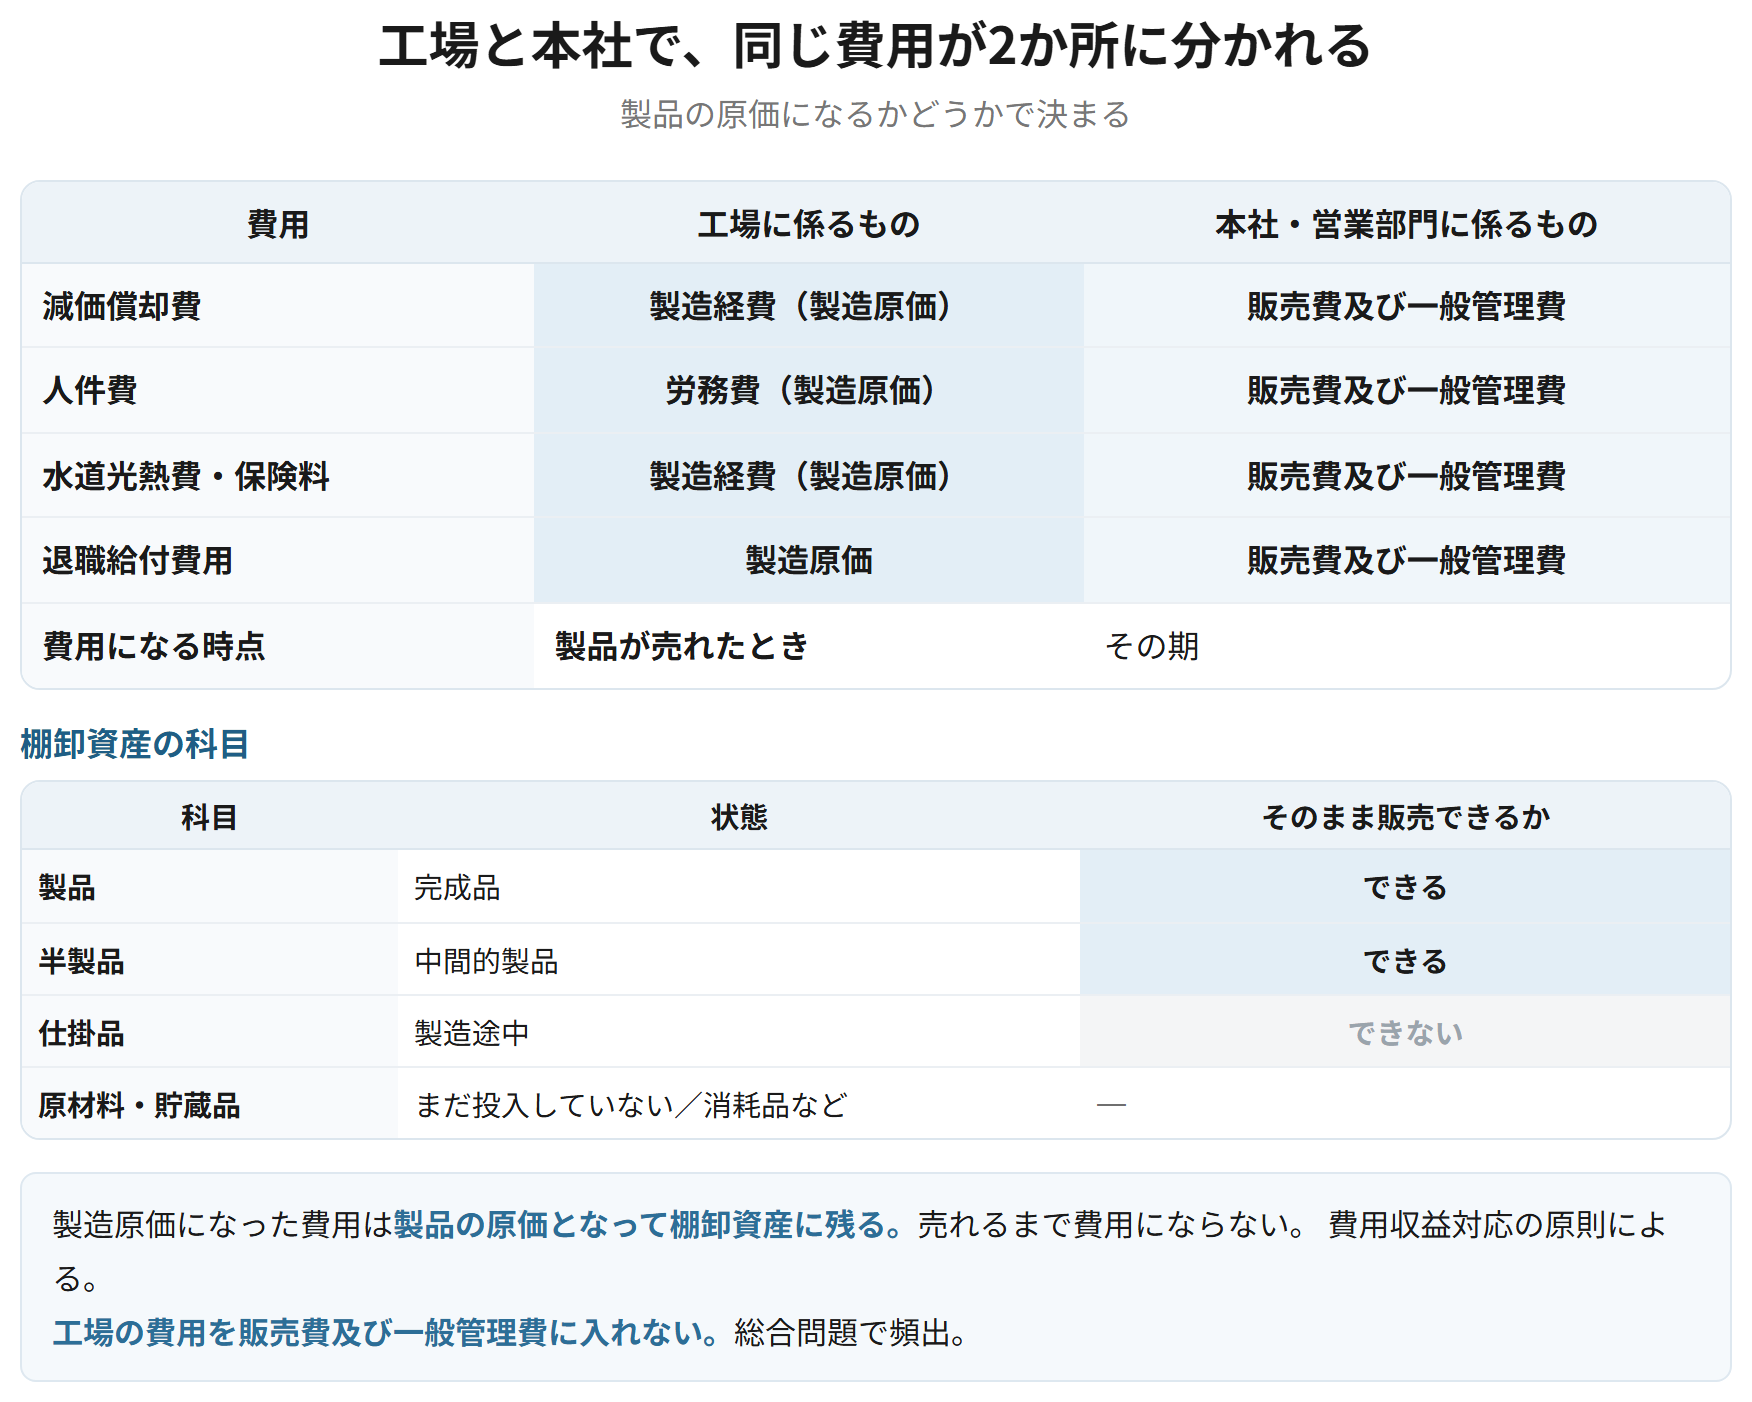
| 費用 | 工場に係るもの | 本社・営業部門に係るもの |
|---|---|---|
| 減価償却費 | 製造経費(製造原価) | 販売費及び一般管理費 |
| 人件費 | 労務費(製造原価) | 販売費及び一般管理費 |
| 水道光熱費・保険料 | 製造経費(製造原価) | 販売費及び一般管理費 |
| 退職給付費用 | 製造原価 | 販売費及び一般管理費 |
| 費用になる時点 | 製品が売れたとき | その期 |
覚える文この1本が、音声と穴埋めクイズの出どころ
工場に係る費用は製造原価に、本社および営業部門に係る費用は販売費及び一般管理費に区分する。製造原価になった費用は製品の原価となって棚卸資産に残り、製品が売れるまで費用とならない。これは費用収益対応の原則によるものである。
試験のポイント
- 同じ科目名の費用が2か所に分かれます。資料の但し書きを読みましょう。
- 製造原価になった費用は、期末棚卸資産に残る分だけ当期の費用になりません。
- 退職給付費用も、製造部門分は製造原価です。
ひっかかり
- 工場の費用を販売費及び一般管理費に入れないようにしましょう。総合問題で頻出です。
- 工場の減価償却費を減価償却費勘定でまとめないようにしましょう。製造経費です。
棚卸資産の科目と、原価差異
会社計算規則74条、原価計算基準
製造業の貸借対照表では、流動資産に製品・半製品・仕掛品・原材料・貯蔵品などが並ぶ。製品は完成品、半製品は中間的製品でそのままでも販売できるもの、仕掛品は製造途中でそのままでは販売できないものである。予定価格や標準原価を用いている場合、実際との差である原価差異は、原則として売上原価に賦課する。
| 科目 | 状態 | そのまま販売できるか |
|---|---|---|
| 製品 | 完成品 | できる |
| 半製品 | 中間的製品 | できる |
| 仕掛品 | 製造途中 | できない |
| 原材料 | まだ投入していない | ─ |
| 貯蔵品 | 消耗品・燃料など | ─ |
覚える文この1本が、音声と穴埋めクイズの出どころ
製造業の貸借対照表では、流動資産に製品、半製品、仕掛品、原材料および貯蔵品などが並ぶ。半製品はそのままでも販売できる中間的製品であるのに対し、仕掛品は製造途中でそのままでは販売できない。予定価格や標準原価を用いている場合、実際との差である原価差異は原則として売上原価に賦課する。
試験のポイント
- 半製品と仕掛品の違い(そのまま売れるかどうか)を押さえましょう。
- 原価差異は原則として売上原価に賦課します。
- いずれも正常営業循環基準により流動資産です。
ひっかかり
- 半製品と仕掛品を同じものとしないようにしましょう。
- 原価差異が多額の場合は、売上原価と期末棚卸資産に配賦することがあります。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 原価の流れ | 材料等 → 仕掛品 → 製品 → 売上原価 | 間接費は配賦を挟む |
| 材料費 | 期首 + 仕入 − 期末 | 仕入高そのものではない |
| 当期総製造費用 | 材料費+労務費+経費 | まだ完成品の原価ではない |
| 当期製品製造原価 | 総製造費用+期首仕掛品−期末仕掛品 | 製造原価報告書で算定 |
| 売上原価 | 期首製品+当期製品製造原価−期末製品 | 損益計算書で加減 |
| 工場と本社 | 製造原価と販管費に分かれる | 同じ科目名でも2か所 |
| 半製品と仕掛品 | そのまま販売できるかどうか | 同じものではない |