
簿記一巡の手続
簿記論は計算の科目である。だから、この章では理論の説明より手順を身につけることを優先する。各節の「覚える文」は、定義ではなく処理の型になっている。なぜそうするのかは財務諸表論の各節に書いてあるので、気になったらそちらへ戻る。
この節で扱うのは、1年間の簿記の流れ全体である。期首に帳簿を開き、期中の取引を記録し、期末に決算整理をして、帳簿を締め切る。総合問題は、この流れのどこかを切り取って出題される。
流れのどこにいるかが分かると、問題の意味が分かる。たとえば「決算整理前残高試算表」が与えられたら、それは期中の記録が終わった時点の数字であって、まだ減価償却も引当金も入っていない。この見当がつくかどうかで、解く速さが変わる。
簿記一巡の流れ
企業会計原則 第一 二(正規の簿記の原則)
簡単にいうと
1年の簿記は、帳簿を開いて、日々の取引を記録して、期末に調整して、締め切る、という流れです。総合問題はこの流れのどこかを切り取って出てくるので、全体の地図を持っておくと、与えられた資料が何なのかが分かります。
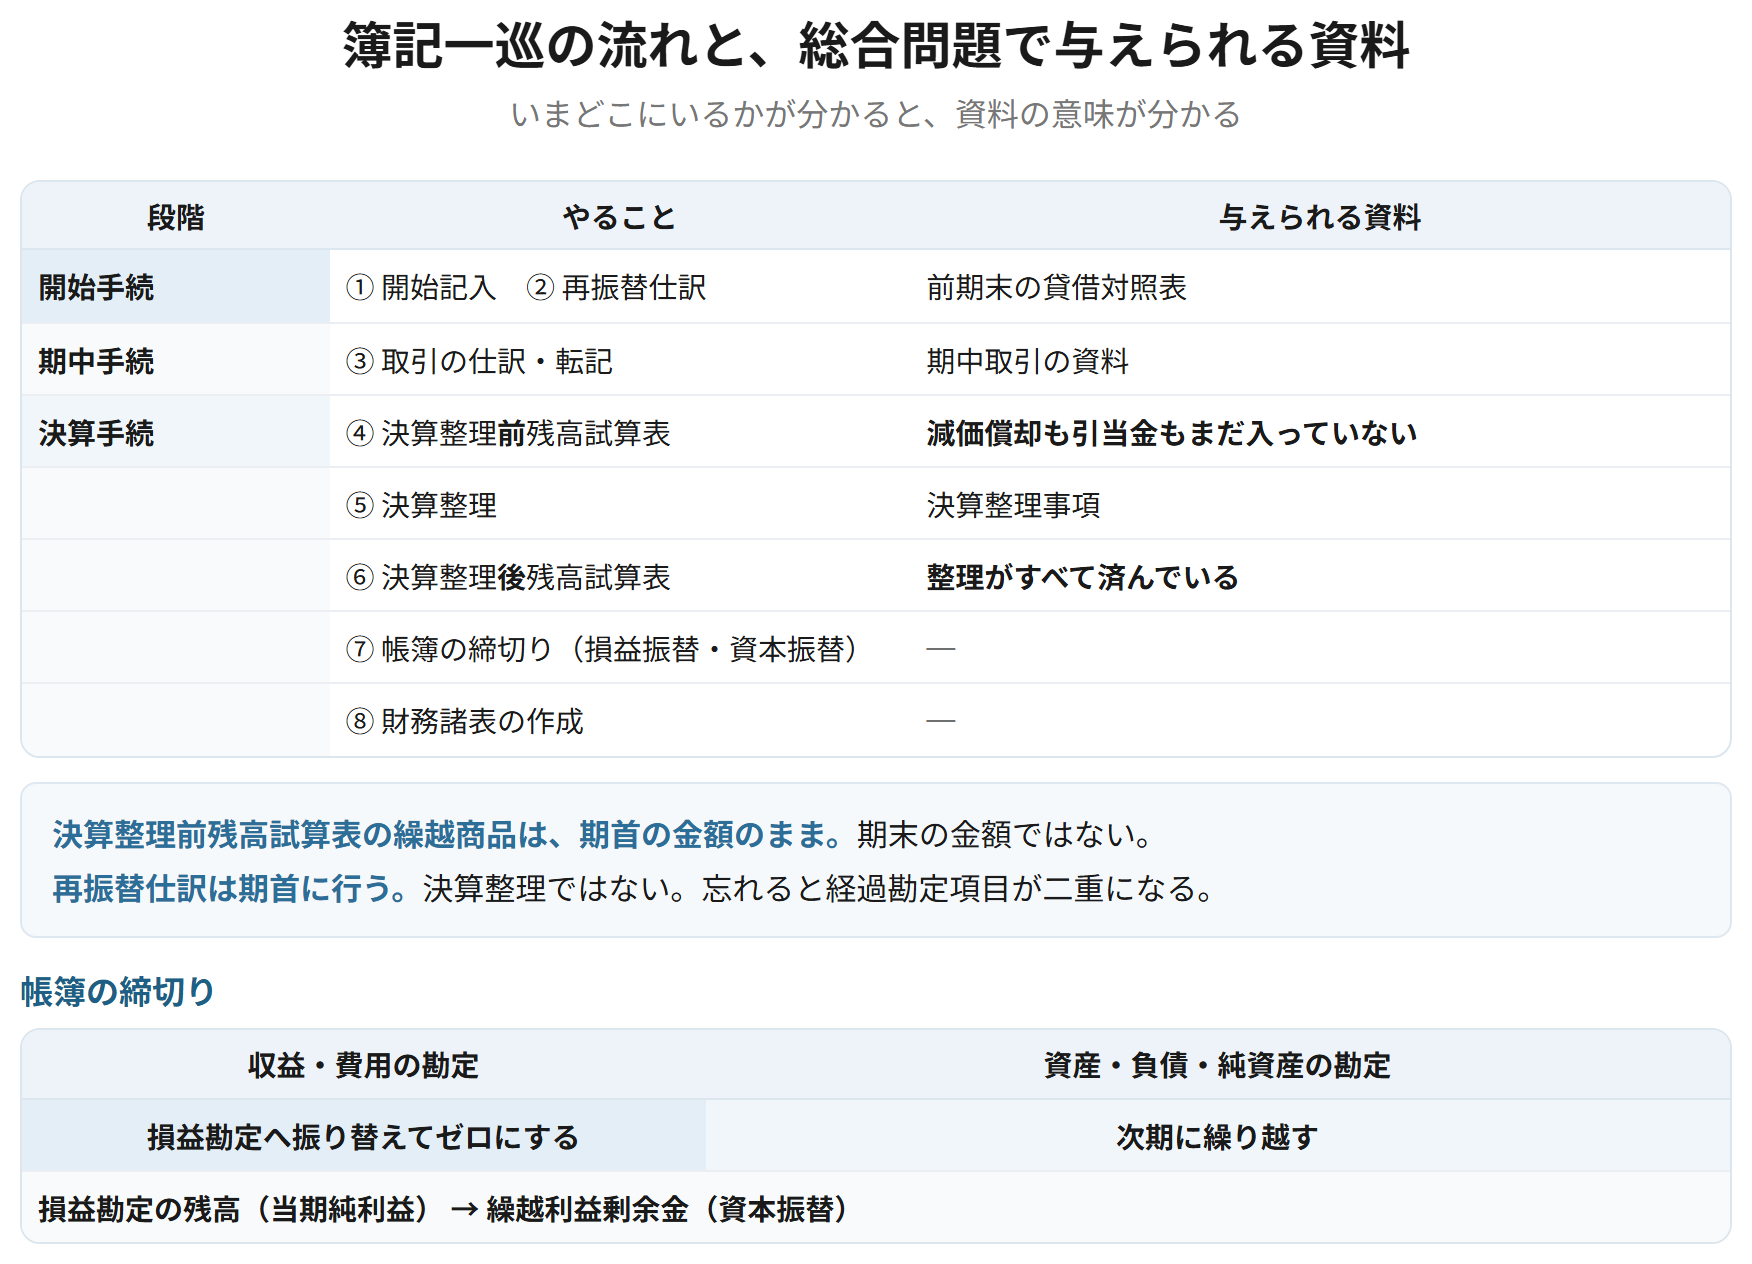
簿記の手続は、開始手続(開始記入・再振替仕訳)→ 期中手続(取引の仕訳・転記)→ 決算手続(試算表の作成・決算整理・帳簿の締切り・財務諸表の作成)という順に進む。
効果・結論
- ① 開始記入 ── 前期末の資産・負債・純資産の残高を、当期の帳簿に繰り越す
- ② 再振替仕訳 ── 前期末の経過勘定項目を、期首に逆の仕訳で戻す
- ③ 期中手続 ── 日々の取引を仕訳し、総勘定元帳に転記する
- ④ 決算整理前残高試算表 ── 期中の記録が正しく行われたかを確かめる
- ⑤ 決算整理 ── 売上原価の算定、減価償却、引当金の設定、経過勘定項目の計上など
- ⑥ 決算整理後残高試算表 ── 整理後の残高を確かめる
- ⑦ 帳簿の締切り ── 損益振替・資本振替を行い、各勘定を締め切る
- ⑧ 財務諸表の作成 ── 貸借対照表・損益計算書などを作る
覚える文この1本が、音声と穴埋めクイズの出どころ
簿記の手続は、開始記入と再振替仕訳からなる開始手続、取引の仕訳と転記からなる期中手続、試算表の作成、決算整理、帳簿の締切りおよび財務諸表の作成からなる決算手続の順に進む。総合問題では、決算整理前残高試算表が与えられた場合、そこには期中の記録までが反映されており、減価償却や引当金の設定はまだ行われていない。
試験のポイント
- 決算整理前残高試算表は、期中の記録までが入った時点の数字です。ここを押さえると、何を足せばよいかが見えます。
- 決算整理後残高試算表が与えられる問題では、整理がすべて済んでいます。資料の読み方が変わります。
- 8つの手続を順に挙げられるようにしておきましょう。
ひっかかり
- 決算整理前残高試算表の繰越商品は、期首の金額のままです。期末の金額ではありません。
- 再振替仕訳を忘れると、経過勘定項目が二重に計上されます。
再振替仕訳
企業会計原則 注解5
再振替仕訳とは、前期末に計上した経過勘定項目(前払費用・未払費用・前受収益・未収収益)を、期首に逆の仕訳で元の費用・収益の勘定に戻す手続をいう。
なぜそうするのか
前期末に「翌期の費用だから」として資産に振り替えた分は、当期になれば当期の費用になる。期首に戻しておけば、当期に支払う分と合わせて自然に当期の費用として集計される。戻さないと、当期の費用がその分だけ少なく出る。
前期末に前払保険料6,000を計上していた。当期首の再振替仕訳
| 保険料 | 6,000 | 前払保険料 | 6,000 |
前期末の仕訳(前払保険料6,000/保険料6,000)を逆に切る。これで当期の費用になる。
前期末に未払利息800を計上していた。当期首の再振替仕訳
| 未払利息 | 800 | 支払利息 | 800 |
貸方が支払利息になる。当期に支払ったときに差引きされる形になる。
覚える文この1本が、音声と穴埋めクイズの出どころ
再振替仕訳とは、前期末に計上した前払費用、未払費用、前受収益および未収収益を、期首に逆の仕訳で元の費用または収益の勘定に戻す手続をいう。戻しておくことで、当期に支払いまたは受取りを行った分と合わせて、当期に属する金額が自然に集計される。
試験のポイント
- 再振替は期首に行います。決算整理ではありません。
- 前期末の仕訳をそのまま逆にするだけです。
- 問題で「期首に再振替仕訳を行っている」とあれば、期中の費用勘定に前期分が含まれていることになります。
ひっかかり
- 再振替をしていない前提の問題もあります。資料の但し書きを読みましょう。
- 経過勘定項目以外(前渡金・未払金など)は再振替しません。
決算整理の型
企業会計原則 第一 二、第三
簡単にいうと
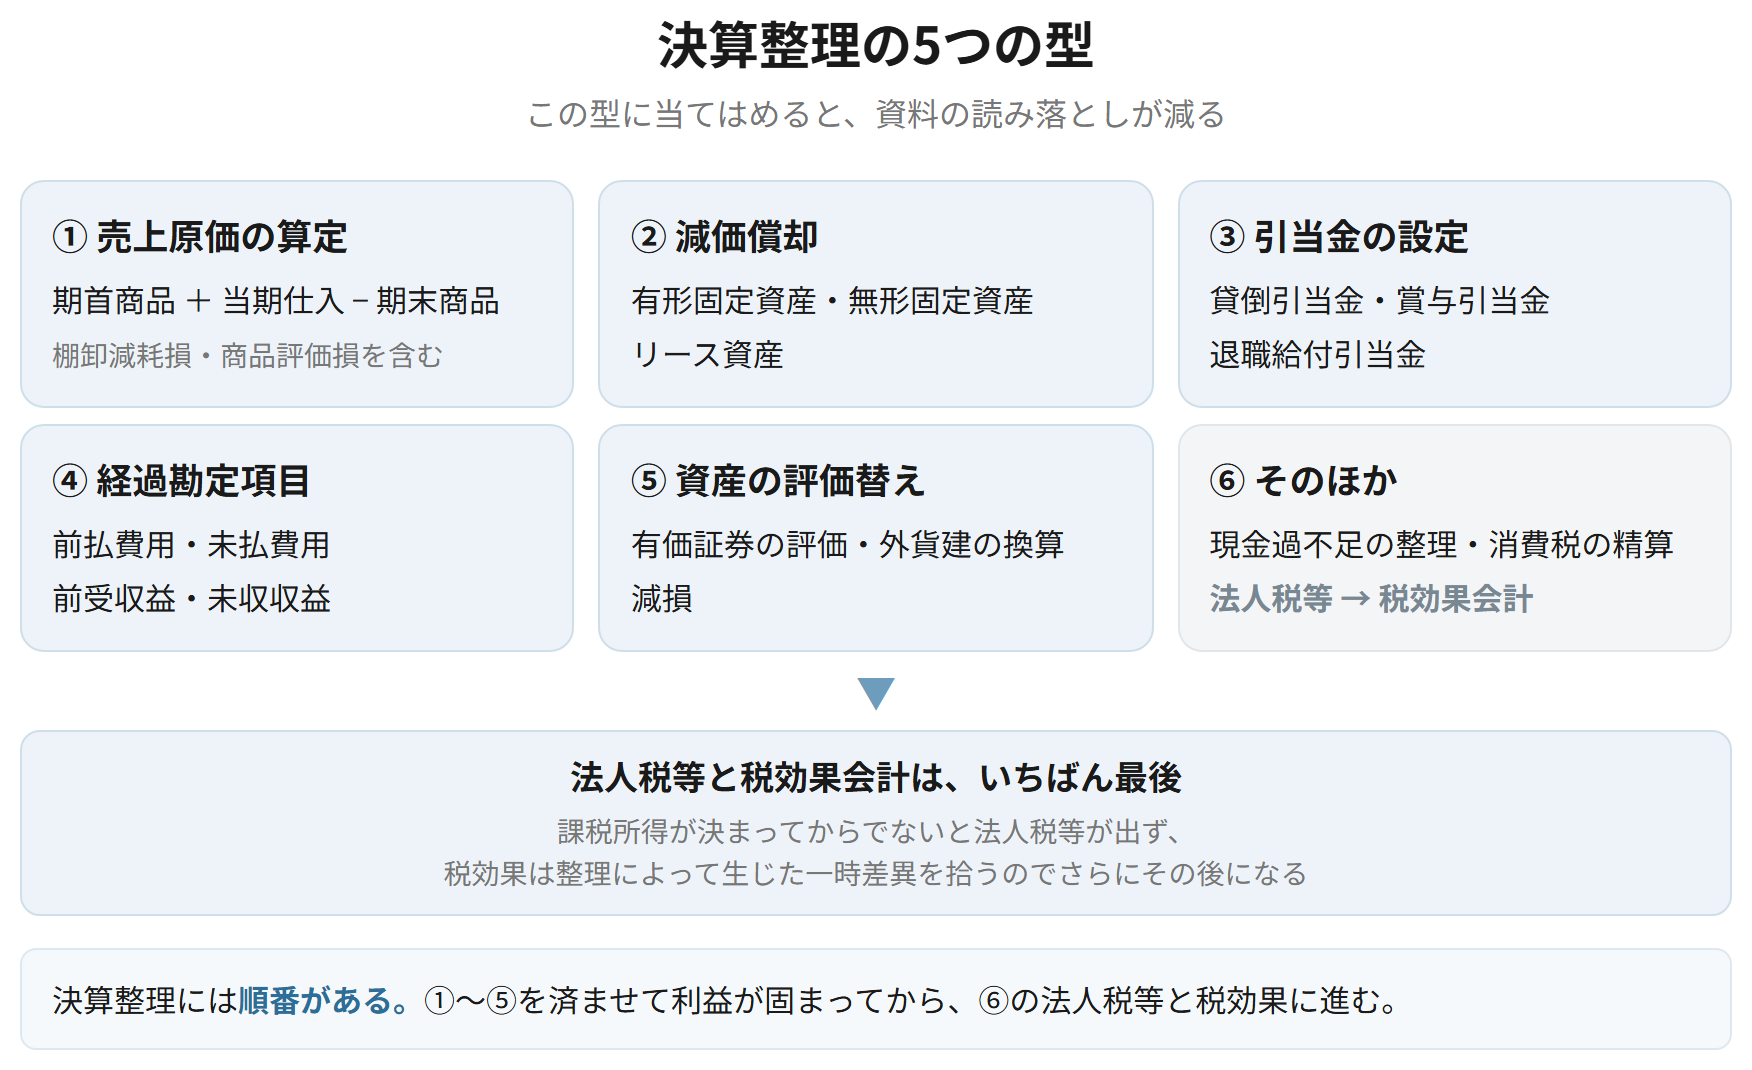
決算整理でやることは、だいたい決まっています。売上原価を出して、固定資産を償却して、引当金を設定して、期間のずれを直して、評価替えをする。この5つに当てはめると、資料の読み落としが減ります。
決算整理とは、期中の記録だけでは正しい期間損益と財政状態が示されないため、期末に行う調整をいう。主なものは、売上原価の算定、減価償却、引当金の設定、経過勘定項目の計上、資産の評価替えである。
効果・結論
- ① 売上原価の算定 ── 期首商品 + 当期仕入 − 期末商品(棚卸減耗損・商品評価損を含む)
- ② 減価償却 ── 有形固定資産・無形固定資産・リース資産の償却
- ③ 引当金の設定 ── 貸倒引当金・賞与引当金・退職給付引当金など
- ④ 経過勘定項目の計上 ── 前払費用・未払費用・前受収益・未収収益
- ⑤ 資産の評価替え ── 有価証券の評価、外貨建資産負債の換算、減損
- ⑥ そのほか ── 現金過不足の整理、消費税の精算、法人税等の計上、税効果会計
覚える文この1本が、音声と穴埋めクイズの出どころ
決算整理とは、期中の記録だけでは正しい期間損益と財政状態が示されないために期末に行う調整をいい、主なものは売上原価の算定、減価償却、引当金の設定、経過勘定項目の計上および資産の評価替えである。このほか、現金過不足の整理、消費税の精算、法人税等の計上および税効果会計の適用がある。
試験のポイント
- 5つ(+そのほか)の型に当てはめると、資料の読み落としが減ります。
- 法人税等と税効果会計は、ほかの整理がすべて終わってから行います。順番があります。
- 税効果会計は、整理によって生じた一時差異を拾うので最後になります。
ひっかかり
- 決算整理には順番があります。法人税等の計上は、課税所得が決まってからです。
- 現金過不足は、原因が判明した分を適切な勘定に振り替え、残りを雑損または雑益とします。
帳簿の締切り ── 損益振替と資本振替
総論
決算整理が終わったら、収益・費用の各勘定を損益勘定に振り替え(損益振替)、損益勘定の残高(当期純利益または当期純損失)を繰越利益剰余金に振り替える(資本振替)。そのうえで、資産・負債・純資産の各勘定を次期に繰り越す。
なぜそうするのか
収益と費用は、その期の成果を測るための勘定なので、期末に残高をゼロにする。資産・負債・純資産は、残高がそのまま次期に引き継がれる。この違いから、締切りの仕方が分かれる。
収益の各勘定の残高合計が8,000、費用の各勘定の残高合計が6,500のとき(損益振替)
| 諸収益 | 8,000 | 損益 | 8,000 | |
| 損益 | 6,500 | 諸費用 | 6,500 |
損益勘定の貸方残高1,500が当期純利益になる。
損益勘定の残高(当期純利益)1,500を振り替える(資本振替)
| 損益 | 1,500 | 繰越利益剰余金 | 1,500 |
当期純損失なら逆の仕訳になる。
| 収益・費用の勘定 | 資産・負債・純資産の勘定 | |
|---|---|---|
| 期末の残高 | ゼロにする | 次期に繰り越す |
| 締切りの方法 | 損益勘定へ振り替える | 次期繰越として締め切る |
| 理由 | その期の成果を測る勘定だから | 残高がそのまま引き継がれるから |
覚える文この1本が、音声と穴埋めクイズの出どころ
決算整理の終了後、収益および費用の各勘定を損益勘定に振り替え、損益勘定の残高である当期純利益または当期純損失を繰越利益剰余金に振り替える。資産、負債および純資産の各勘定は次期に繰り越す。収益と費用はその期の成果を測るための勘定であるため残高をゼロにし、資産、負債および純資産は残高がそのまま次期に引き継がれる。
試験のポイント
- 損益振替と資本振替の順番を押さえておきましょう。
- 資本振替の相手は繰越利益剰余金です。資本金ではありません。
- 当期純損失の場合は、繰越利益剰余金が減ります。
ひっかかり
- 配当や準備金の積立ては、株主総会の決議によるものであって決算の締切りとは別の手続です。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 全体の流れ | 開始手続 → 期中手続 → 決算手続 | 総合問題はどこかの切り取り |
| 決算整理前T/B | 期中の記録までが入った数字 | 繰越商品は期首の金額 |
| 再振替仕訳 | 期首に、前期末の経過勘定項目を戻す | 決算整理ではない |
| 決算整理の型 | 売上原価/減価償却/引当金/経過勘定/評価替え | 5つに当てはめて拾う |
| 整理の順番 | 法人税等と税効果は最後 | 課税所得が決まってから |
| 損益振替 | 収益・費用 → 損益勘定 | 残高をゼロにする |
| 資本振替 | 損益勘定 → 繰越利益剰余金 | 資本金ではない |