
財務諸表論の全体構造Ⅱ
企業会計原則ができたのは昭和24年で、そのころの会計と、いまの会計は同じではない。1990年代の後半から会計基準が次々に作られ、考え方の軸そのものが動いた。この節は、その移り変わりを押さえる場所である。
動いたものは3つある。基準を作る主体(企業会計審議会から企業会計基準委員会へ)、利益を計算する出発点(収益費用アプローチから資産負債アプローチへ)、資産の測り方(取得原価一本から、時価を併用する形へ)。
この3つを知っていると、個別の基準を読んだときに「なぜ昔と言っていることが違うのか」が分かる。次の節の概念フレームワークは、ここで動いた考え方を整理したものである。
会計基準を作っているのは誰か
総論
簡単にいうと
昔は国の機関である企業会計審議会が会計基準を作っていましたが、2001年から民間の企業会計基準委員会(ASBJ)に移りました。国際的な基準づくりの場では、民間の団体が基準を作るのが普通で、それに合わせた形です。ただし監査基準のように、いまも企業会計審議会が担当しているものもあります。
会計基準の設定主体は、2001年に企業会計審議会(金融庁)から企業会計基準委員会(ASBJ)へ移った。ASBJは財務会計基準機構(FASF)のもとに置かれた民間の組織で、企業会計基準・適用指針・実務対応報告を公表している。
なぜそうするのか
会計基準は、国際的な基準づくりの場で議論しながら作っていく必要がある。その相手は各国の民間の基準設定主体であり、同じ立場で議論できる組織が求められた。あわせて、基準づくりを速くできることも理由になっている。
効果・結論
- 企業会計基準委員会(ASBJ) ── 企業会計基準、企業会計基準適用指針、実務対応報告
- 企業会計審議会 ── 監査基準、原価計算基準など(いまも担当している)
- 企業会計原則そのものは、いまも廃止されていない
覚える文この1本が、音声と穴埋めクイズの出どころ
会計基準の設定主体は、2001年に企業会計審議会から民間組織である企業会計基準委員会へ移った。企業会計基準委員会は企業会計基準、適用指針および実務対応報告を公表しているが、監査基準などは引き続き企業会計審議会が担当している。
試験のポイント
- 企業会計原則は廃止されていません。いまも生きています。
- 基準づくりが民間に移った理由(国際的な議論の場に対応するため)を書いておくとよいです。
ひっかかり
- すべてがASBJに移ったわけではありません。監査基準などは企業会計審議会のままです。
会計ビッグバンと国際的なコンバージェンス
総論
1990年代後半から2000年代初頭にかけて、連結中心への転換、金融商品の時価評価、税効果会計、退職給付会計、減損会計などの基準が相次いで導入された。この一連の動きを会計ビッグバンという。その後も、国際的な会計基準との差を縮めるコンバージェンスが続いている。
なぜそうするのか
資金が国境を越えて動くようになると、国ごとに利益の額が違うことが問題になる。同じ企業の同じ1年を、日本基準で測ると黒字、国際基準で測ると赤字、という状態では投資家が比較できない。差を縮める作業が続いているのはこのためである。
効果・結論
- 単体中心から連結中心へ
- 取得原価一本から、時価評価の併用へ(金融商品、減損)
- 将来の支払いを見積もって負債に載せる処理(退職給付、資産除去債務)
- 会計と税務のズレを調整する処理(税効果会計)
覚える文この1本が、音声と穴埋めクイズの出どころ
1990年代後半から2000年代初頭にかけて、連結中心への転換、金融商品の時価評価、税効果会計、退職給付会計、減損会計などの基準が相次いで導入された。この動きを会計ビッグバンといい、その後も国際的な会計基準との差を縮めるコンバージェンスが続いている。
試験のポイント
- 個別の基準がいつ・なぜできたのかを問われたときの背景になります。
- 国際的な比較可能性が目的だった、という点を押さえておきましょう。
ひっかかり
- コンバージェンスは、日本基準を国際基準に置き換えることではありません。差を縮める作業です。
日本で使える4つの会計基準
連結財務諸表規則
日本の上場会社が連結財務諸表の作成にあたって選べる会計基準は4つある。日本基準、指定国際会計基準(IFRS)、修正国際基準(JMIS)、米国基準である。
なぜそうするのか
一度にすべてを国際基準へ移すと、企業の負担が大きく、実務も混乱する。そこでどれを使うかを企業に選ばせる形がとられている。海外で資金を集める企業は国際基準を選びやすく、国内中心の企業は日本基準のままでも差し支えない。
| 基準 | 中身 | 選ばれ方 |
|---|---|---|
| 日本基準 | ASBJが定める企業会計基準など | もっとも多い |
| 指定国際会計基準(IFRS) | 金融庁が指定した国際会計基準 | 海外展開する企業を中心に増えている |
| 修正国際基準(JMIS) | IFRSの一部を日本の考え方で修正したもの | 採用はごく少ない |
| 米国基準 | 米国で認められる会計基準 | 米国市場に上場している企業など |
覚える文この1本が、音声と穴埋めクイズの出どころ
日本の上場会社が連結財務諸表の作成にあたって選べる会計基準は、日本基準、指定国際会計基準、修正国際基準および米国基準の4つである。
試験のポイント
- 4つの名称を挙げられるようにしておきましょう。
- これは連結財務諸表の話です。個別財務諸表は日本基準によります。
ひっかかり
- 修正国際基準(JMIS)は制度としてはありますが、採用している企業はごくわずかです。
収益費用アプローチと資産負債アプローチ
総論
簡単にいうと
利益をどこから計算し始めるか、という違いです。収益から費用を引いて利益を出すのが収益費用アプローチ、期末と期首の純資産の差で利益を出すのが資産負債アプローチです。出発点が違うので、「資産とは何か」の答えも変わります。前者では費用になる前の繰延べたものも資産に入りますが、後者では経済的資源でないものは資産になりません。
収益費用アプローチとは、収益と費用を先に定義し、その差額として利益を計算する考え方をいう。資産負債アプローチとは、資産と負債を先に定義し、純資産の増加分として利益を計算する考え方をいう。
なぜそうするのか
収益費用アプローチは、期間損益計算を正しく行うことを重くみる。その結果、費用収益対応のために計上されるだけの項目(繰延資産など)が貸借対照表に残る。資産負債アプローチは、貸借対照表に載るものの性格を先に決めるため、経済的資源といえないものは載らない。どちらを採るかで、繰延資産や引当金の扱いが変わる。
具体例
開発費を繰延資産として資産に計上するのは、支出の効果が将来に及ぶため費用を繰り延べる、という収益費用アプローチの発想による。資産負債アプローチでは、それ自体が経済的資源ではないため、資産とは認めにくいことになる。
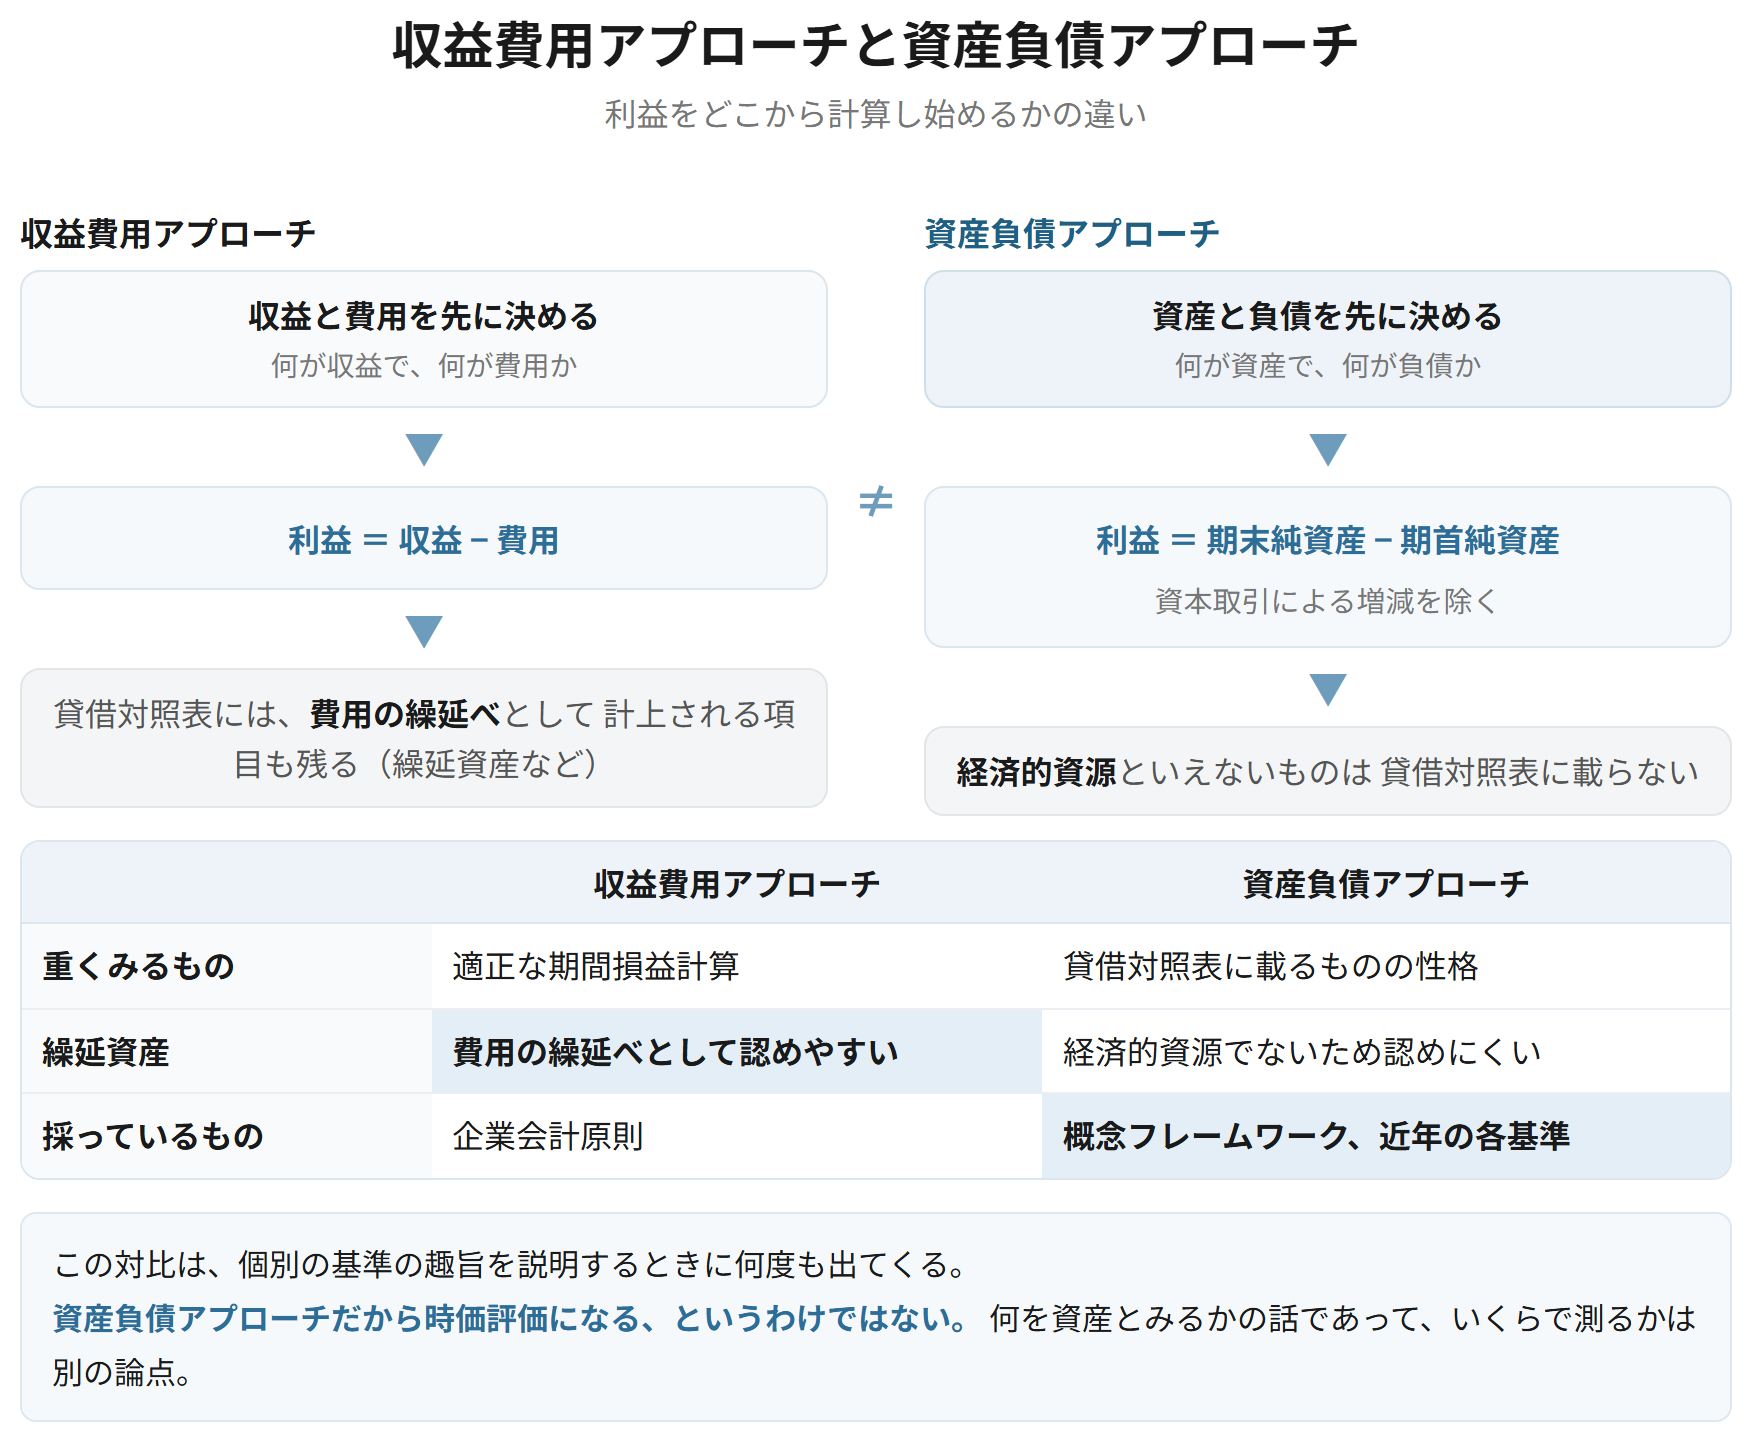
| 収益費用アプローチ | 資産負債アプローチ | |
|---|---|---|
| 先に決めるもの | 収益と費用 | 資産と負債 |
| 利益の求め方 | 収益 − 費用 | 期末純資産 − 期首純資産(資本取引を除く) |
| 重くみるもの | 適正な期間損益計算 | 貸借対照表に載るものの性格 |
| 繰延資産の扱い | 費用の繰延べとして認めやすい | 経済的資源でないため認めにくい |
| 採っているもの | 企業会計原則 | 概念フレームワーク、近年の各基準 |
覚える文この1本が、音声と穴埋めクイズの出どころ
収益費用アプローチとは、収益と費用を先に定義し、その差額として利益を計算する考え方をいう。資産負債アプローチとは、資産と負債を先に定義し、純資産の増加分として利益を計算する考え方をいう。企業会計原則は前者に立つが、概念フレームワークおよび近年の会計基準は後者に立っている。
試験のポイント
- この対比は、個別の基準の趣旨を説明するときに何度も使います。
- 繰延資産や引当金の扱いが、どちらを採るかで変わります。
ひっかかり
- 資産負債アプローチだから時価評価になる、というわけではありません。測定の話とは別の論点です。
取得原価主義と時価主義
総論
取得原価主義とは、資産を取得に要した金額で測定し、原則としてその後も評価替えをしない考え方をいう。時価主義とは、資産を期末の時価で測定する考え方をいう。現在の会計は、すべてをどちらかに統一せず、資産の性質によって使い分けている。
なぜそうするのか
取得原価は、支払った事実に基づくので検証でき、利益操作が入りにくい。一方で、取得から時間が経つほど実態から離れる。時価は実態に近いが、見積りが入り、未実現の利益を計上することになる。どちらにも弱点があるため、事業に使う資産は取得原価、売買を目的とする金融資産は時価という使い分けに落ち着いている。
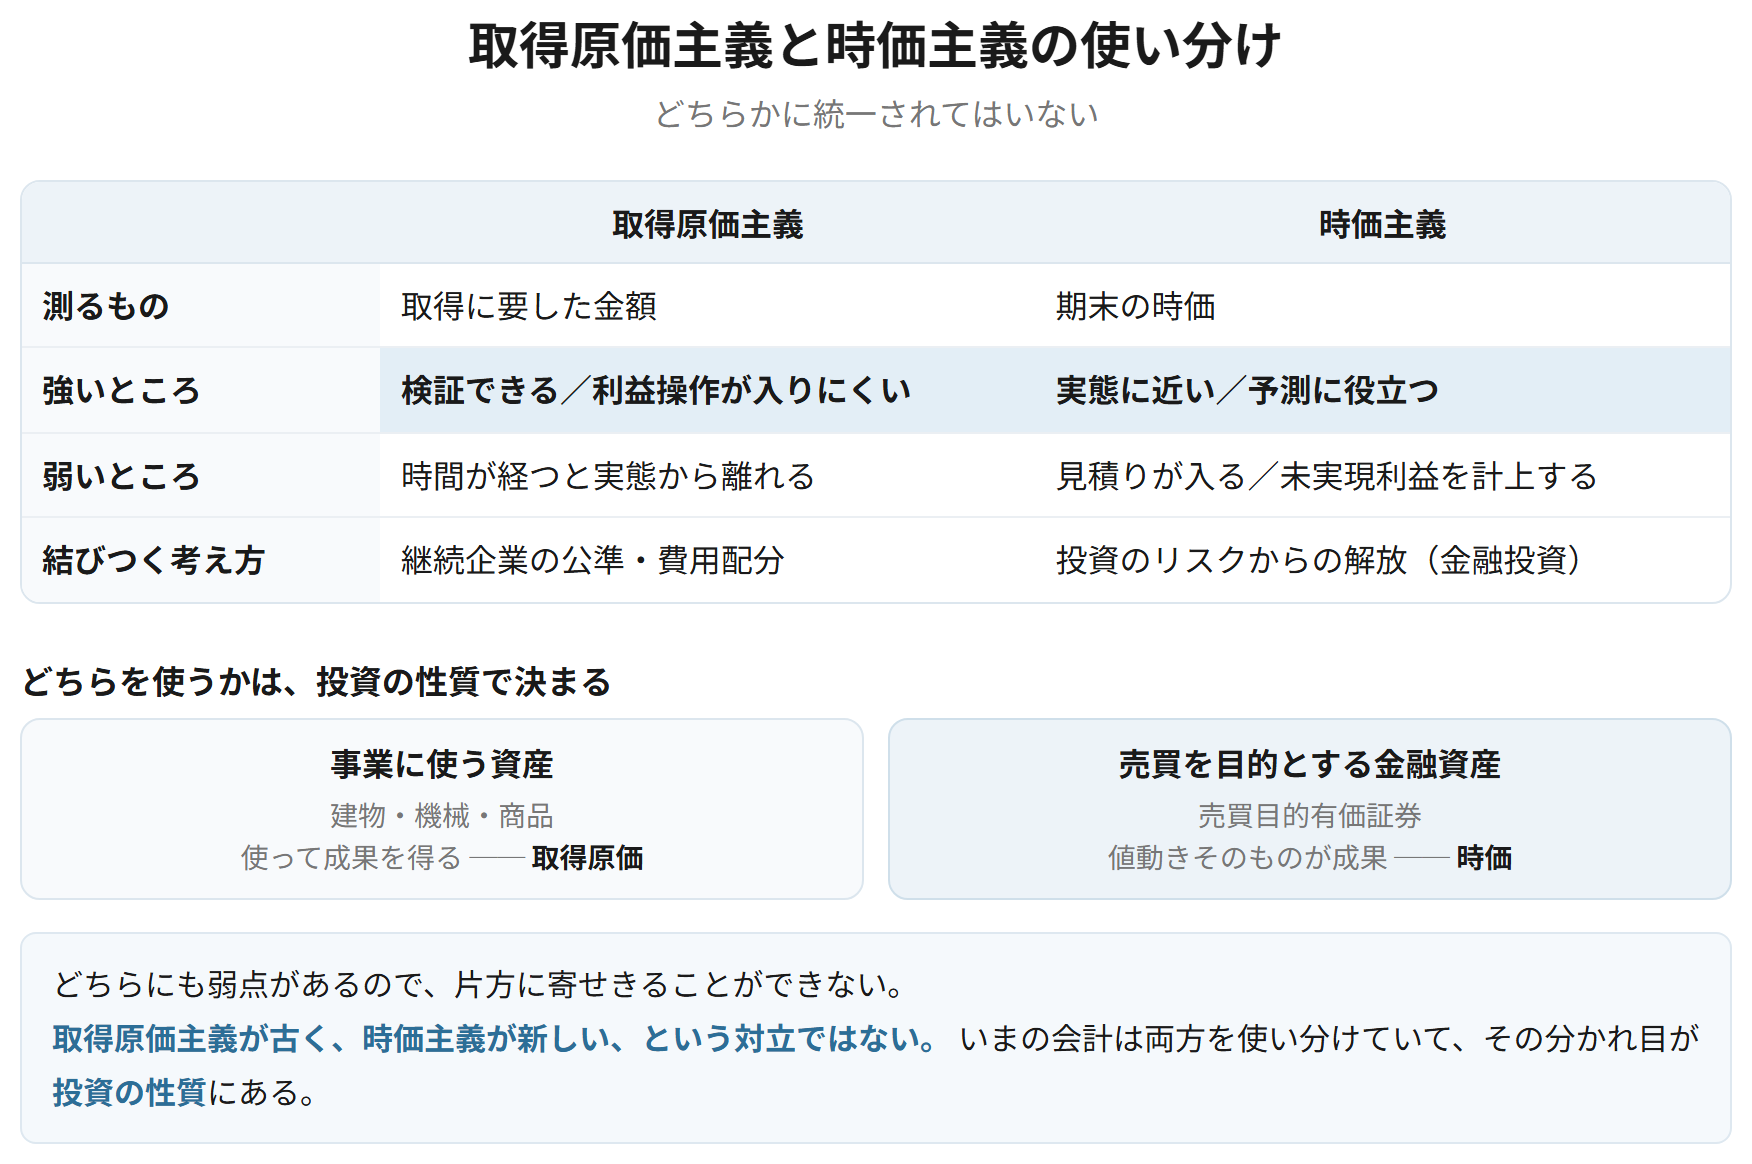
| 取得原価主義 | 時価主義 | |
|---|---|---|
| 測るもの | 取得に要した金額 | 期末の時価 |
| 強いところ | 検証できる/利益操作が入りにくい | 実態に近い/予測に役立つ |
| 弱いところ | 時間が経つと実態から離れる | 見積りが入る/未実現利益を計上する |
| 主に使う資産 | 事業に使う資産(建物・機械・商品) | 売買目的有価証券などの金融資産 |
| 結びつく考え方 | 継続企業の公準・費用配分 | 投資のリスクからの解放(金融投資) |
覚える文この1本が、音声と穴埋めクイズの出どころ
取得原価主義とは、資産を取得に要した金額で測定し、原則としてその後評価替えを行わない考え方をいい、時価主義とは、資産を期末の時価で測定する考え方をいう。現在の会計はいずれかに統一せず、事業に使う資産は取得原価、売買を目的とする金融資産は時価というように、資産の性質に応じて使い分けている。
試験のポイント
- どちらか一方に統一されていない、という点が結論です。
- 使い分けの基準が「投資の性質」である、というところまで書いておくとよいです。
ひっかかり
- 取得原価主義が古く、時価主義が新しい、という単純な対立ではありません。いまも両方が使われています。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 設定主体 | 2001年に企業会計審議会からASBJへ | 監査基準などは企業会計審議会のまま |
| 会計ビッグバン | 連結中心・時価評価・税効果・退職給付・減損 | 目的は国際的な比較可能性 |
| 4つの基準 | 日本基準・指定国際会計基準・修正国際基準・米国基準 | 連結財務諸表の話 |
| 2つのアプローチ | 収益費用=差額としての利益/資産負債=純資産の増加 | 繰延資産の扱いが変わる |
| 取得原価と時価 | 資産の性質によって使い分ける | どちらかに統一されてはいない |