
討議資料 概念フレームワーク
企業会計基準委員会が2006年12月に公表した討議資料「財務会計の概念フレームワーク」。個別の会計基準の上にあって、基準を作るときの考え方そのものを書いたものである。
構成は4章。財務報告の目的・会計情報の質的特性・財務諸表の構成要素・認識と測定で、上から順に「何のために開示するのか」「どういう情報ならよいのか」「何を載せるのか」「いつ、いくらで載せるのか」と降りてくる。
理論でこれを外せないのは、個別基準の趣旨を問う問題の答えが、ほとんどここに戻ってくるからである。なぜ金融商品を時価評価するのか、なぜその他有価証券評価差額金は純利益に入らないのか、なぜのれんを償却するのか。処理そのものは各基準が決めているが、その理由を説明する言葉は概念フレームワークが用意している。
ただし、これ自体は会計基準ではない。討議資料であり、個別の会計基準に優先しない。ここを取り違えると、理論でも誤りになる。
概念フレームワークの位置づけ
討議資料 概念フレームワーク 序文
簡単にいうと
会計基準そのものではありません。会計基準を作る人たちが、判断の拠りどころにするために考え方を整理した文書です。だから個別の基準と食い違ったときは、個別の基準のほうが優先します。一方で、新しい基準を作るときや、既存の基準の趣旨を説明するときは、ここに戻って説明することになります。
討議資料「財務会計の概念フレームワーク」は、企業会計基準委員会が公表した、会計基準の基礎にある前提や概念を体系化したものである。会計基準そのものではなく、個別の会計基準に優先しない。
なぜそうするのか
個別の基準を1つずつ積み上げていくと、基準どうしで考え方が食い違う。ある基準では時価で測り、別の基準では取得原価で測る、という状態が理由なく生じれば、全体として筋の通らない会計になる。概念フレームワークは、基準を作る側が同じ土台の上で判断するために置かれている。
効果・結論
- 新しい会計基準を開発するときの指針になる
- 既存の基準の解釈・趣旨の説明に使われる
- 4章構成(財務報告の目的/会計情報の質的特性/財務諸表の構成要素/財務諸表における認識と測定)
覚える文この1本が、音声と穴埋めクイズの出どころ
概念フレームワークとは、会計基準の基礎にある前提や概念を体系化した討議資料をいい、会計基準の開発指針および既存の基準の解釈の指針となるものである。ただし会計基準そのものではないため、個別の会計基準に優先するものではない。
試験のポイント
- 会計基準ではないこと、個別基準に優先しないこと。この2点を入れておきましょう。
- 4章の並びは、目的 → 質的特性 → 構成要素 → 認識と測定です。上から降りてくる順になっています。
ひっかかり
- 「概念フレームワークに反する会計基準は無効である」は誤りです。
- 表記が古い箇所があります(「少数株主」など)。現行基準では「非支配株主」ですが、引用するときは討議資料の表記のまま書きます。
財務報告の目的
討議資料 概念フレームワーク 第1章
財務報告の目的は、投資家による企業成果の予測と企業価値の評価に役立つような、企業の財務状況の開示にある。投資家は、企業が将来生み出すキャッシュフローを予測して企業価値を評価し、その予測に当たって、企業の投資のポジションと成果に関する情報を用いる。
なぜそうするのか
投資家と経営者のあいだには、持っている情報の差がある。経営者が私的に持っている情報を開示させなければ、投資家は何を手がかりに判断すればよいか分からず、資金が適切に配分されない。ディスクロージャー制度は、この差を埋めるために置かれている。会計情報はその中核で、企業価値そのものを示すのではなく、投資家が自分で予測するための材料を提供する。
具体例
企業価値の評価そのものは投資家が行う。財務報告が出すのは、その評価のもとになる投資のポジション(貸借対照表)と、期間中の成果(損益計算書)である。
効果・結論
- 第一義的な目的は投資家の意思決定に有用な情報の提供(意思決定有用性)
- 副次的に、利害調整(契約の履行状況の確認など)にも利用される
覚える文この1本が、音声と穴埋めクイズの出どころ
財務報告の目的は、投資家による企業成果の予測と企業価値の評価に役立つような、企業の財務状況の開示にある。投資家は、企業が将来生み出すキャッシュフローを予測して企業価値を評価するため、その予測の基礎となる投資のポジションと成果に関する情報が開示される。
試験のポイント
- 主たる目的は意思決定有用性、副次的に利害調整です。順番を入れ替えないようにしましょう。
- 「企業価値を示す」ではなく「企業価値の評価に役立つ情報を出す」です。
ひっかかり
- 利害調整から書き始めると、概念フレームワークの立て方と逆になります。
会計情報の質的特性 ── 意思決定有用性
討議資料 概念フレームワーク 第2章
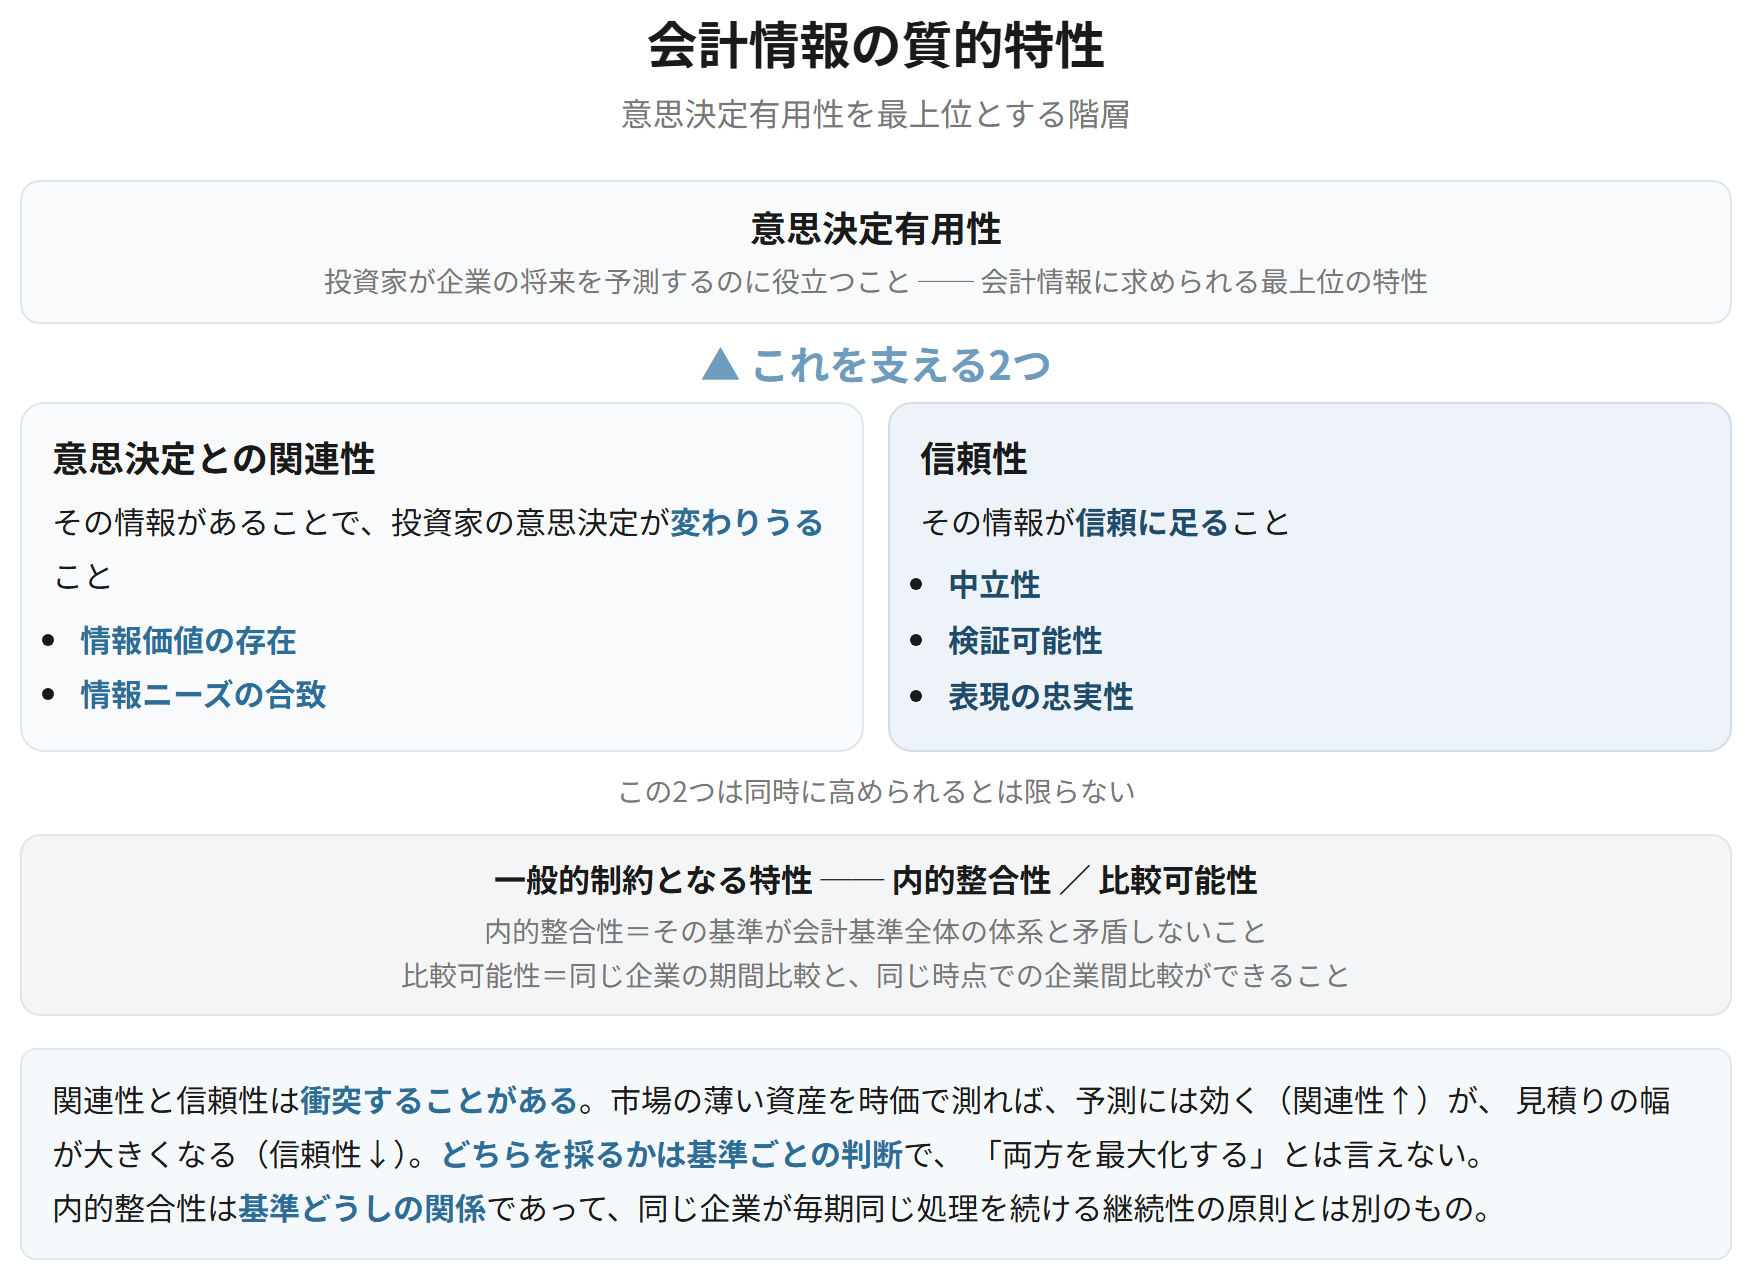
会計情報に求められる最も重要な特性は、意思決定有用性である。すなわち、投資家が企業の将来を予測するのに有用であることをいう。意思決定有用性は、意思決定との関連性と信頼性の2つに支えられ、内的整合性と比較可能性が一般的制約となる。
なぜそうするのか
「よい会計情報とは何か」を1つの言葉で決めると、個別の判断ができない。そこで最上位に意思決定有用性を置き、それを支える特性と、それが満たすべき制約に分けている。どの特性がどこに位置するかまでが、この章の中身である。
覚える文この1本が、音声と穴埋めクイズの出どころ
会計情報の質的特性の最上位は意思決定有用性であり、これは意思決定との関連性と信頼性の2つによって支えられる。さらに、内的整合性と比較可能性が、会計情報が一般に満たすべき制約として働く。
試験のポイント
- 4つの語を並べるだけでなく、階層が書けるようにしておきましょう。
- 最上位は意思決定有用性です。真実性の原則ではありません。
ひっかかり
- 関連性と信頼性はトレードオフの関係になることがあります。両方を最大化できる、とは言えません。
意思決定との関連性と信頼性
討議資料 概念フレームワーク 第2章
意思決定との関連性とは、会計情報が投資家の意思決定に影響を与え、その情報があることで意思決定が変わりうることをいい、情報価値の存在と情報ニーズの合致に支えられる。信頼性とは、会計情報が信頼に足る情報であることをいい、中立性・検証可能性・表現の忠実性に支えられる。
なぜそうするのか
関連性だけを追えば、見積りの幅が大きく当てにならない情報まで載せることになる。信頼性だけを追えば、確実だが判断の役に立たない情報しか載らなくなる。どちらか一方では決められないため、2つを並べて置いている。両者が衝突する場面では、どちらを優先するかを基準ごとに判断することになる。
具体例
時価のある金融資産を時価で測ると、将来の予測に効くので関連性は高い。一方、市場が薄い資産の時価を見積りで出せば、検証可能性は落ちる。基準がどちらを採るかは、この2つの綱引きで決まっている。
| 意思決定との関連性 | 信頼性 | |
|---|---|---|
| 意味 | その情報があると意思決定が変わりうる | 情報が信頼に足る |
| 支える特性 | 情報価値の存在/情報ニーズの合致 | 中立性/検証可能性/表現の忠実性 |
| 強く出る場面 | 将来キャッシュフローの予測に効く情報 | 確かめられる情報 |
覚える文この1本が、音声と穴埋めクイズの出どころ
意思決定との関連性とは、会計情報が投資家の意思決定に影響を与え、その情報の有無によって意思決定が変わりうることをいい、情報価値の存在と情報ニーズの合致に支えられる。信頼性とは、会計情報が信頼に足る情報であることをいい、中立性、検証可能性および表現の忠実性に支えられる。
試験のポイント
- 下位の特性まで書いておきましょう。関連性は情報価値の存在と情報ニーズの合致、信頼性は中立性・検証可能性・表現の忠実性です。
- 2つが衝突しうることにも触れておくとよいです。
ひっかかり
- 「信頼性=正確性」と書くと狭くなります。中立性(偏りがないこと)が含まれています。
内的整合性と比較可能性
討議資料 概念フレームワーク 第2章
内的整合性とは、ある会計基準が、会計基準全体の体系と矛盾しないことをいう。比較可能性とは、同一企業の期間比較、および同一時点における企業間の比較が可能であることをいう。この2つは、会計情報が一般に満たすべき制約として働く。
なぜそうするのか
会計基準は1つずつ作られるが、使われるときは全体で1つの財務諸表になる。個別に見ればもっともな基準でも、他の基準と考え方が食い違えば、出てきた数字の意味が読めなくなる。内的整合性は基準どうしの筋を通すための制約であり、比較可能性は期と企業をまたいで読めるようにするための制約である。
効果・結論
- 内的整合性 ── 新しい基準が既存の体系と矛盾しないか
- 比較可能性 ── 期間比較(同じ企業の前期と当期)と企業間比較(同じ時点の他社)の両方を含む
覚える文この1本が、音声と穴埋めクイズの出どころ
内的整合性とは、個々の会計基準が会計基準全体の体系と矛盾しないことをいい、比較可能性とは、同一企業の期間比較および同一時点における企業間の比較が可能であることをいう。これらは会計情報が一般に満たすべき制約として働く。
試験のポイント
- 比較可能性は期間比較と企業間比較の両方です。片方だけだと足りません。
- 内的整合性は「会計基準の体系との整合」です。企業内の処理の一貫性(継続性の原則)とは別のものです。
ひっかかり
- 内的整合性と継続性の原則は混同しやすいところです。継続性は同じ企業が毎期同じ処理を続けること、内的整合性は基準どうしの関係です。
財務諸表の構成要素 ── 資産・負債・純資産・株主資本
討議資料 概念フレームワーク 第3章
簡単にいうと
資産と負債の定義に「経済的資源」という言葉が使われているのが、ここでの要点です。モノや権利そのものではなく、キャッシュを生む力として定義しています。そして純資産は資産と負債の差額として決まります。資産と負債を先に決めて、残りを純資産とする順序になっているので、純資産に独自の定義はありません。
資産とは、過去の取引または事象の結果として、報告主体が支配している経済的資源をいう。負債とは、過去の取引または事象の結果として、報告主体が支配している経済的資源を放棄もしくは引き渡す義務、またはその同等物をいう。純資産とは、資産と負債の差額をいう。株主資本とは、純資産のうち報告主体の所有者である株主に帰属する部分をいう。
なぜそうするのか
資産・負債を先に定義し、純資産をその差額とする立て方を資産負債アプローチという。収益と費用を先に決めて差額を利益とする収益費用アプローチと逆で、貸借対照表に載るものの性格を先に決める考え方である。経済的資源という定義をとることで、法的な所有権の有無ではなく、将来キャッシュフローを生む力を支配しているかで判断することになる。
要件
- 資産 ── ①過去の取引または事象の結果 ②報告主体が支配している ③経済的資源
- 負債 ── ①過去の取引または事象の結果 ②経済的資源を放棄もしくは引き渡す義務、またはその同等物
基準の原文(討議資料 概念フレームワーク 第3章)
資産とは、過去の取引または事象の結果として、報告主体が支配している経済的資源をいう。/負債とは、過去の取引または事象の結果として、報告主体が支配している経済的資源を放棄もしくは引き渡す義務、またはその同等物をいう。/純資産とは、資産と負債の差額をいう。
覚える文この1本が、音声と穴埋めクイズの出どころ
資産とは、過去の取引または事象の結果として、報告主体が支配している経済的資源をいう。負債とは、過去の取引または事象の結果として、報告主体が支配している経済的資源を放棄もしくは引き渡す義務、またはその同等物をいう。純資産とは資産と負債の差額をいい、株主資本とは純資産のうち報告主体の所有者である株主に帰属する部分をいう。
試験のポイント
- 「過去の取引または事象の結果として」という時制の限定を入れておきましょう。将来の予定は資産にも負債にもなりません。
- 「経済的資源」という語はそのまま使います。「財産」「権利」と言い換えないようにしましょう。
- 純資産に独自の定義はありません(差額)。株主資本は純資産の一部です。
ひっかかり
- 純資産=株主資本ではありません。新株予約権やその他の包括利益累計額は純資産に含まれますが、株主資本ではありません。
- 討議資料の表記は「少数株主」です。現行基準の「非支配株主」とは言葉が違います。
純利益と包括利益
討議資料 概念フレームワーク 第3章
簡単にいうと
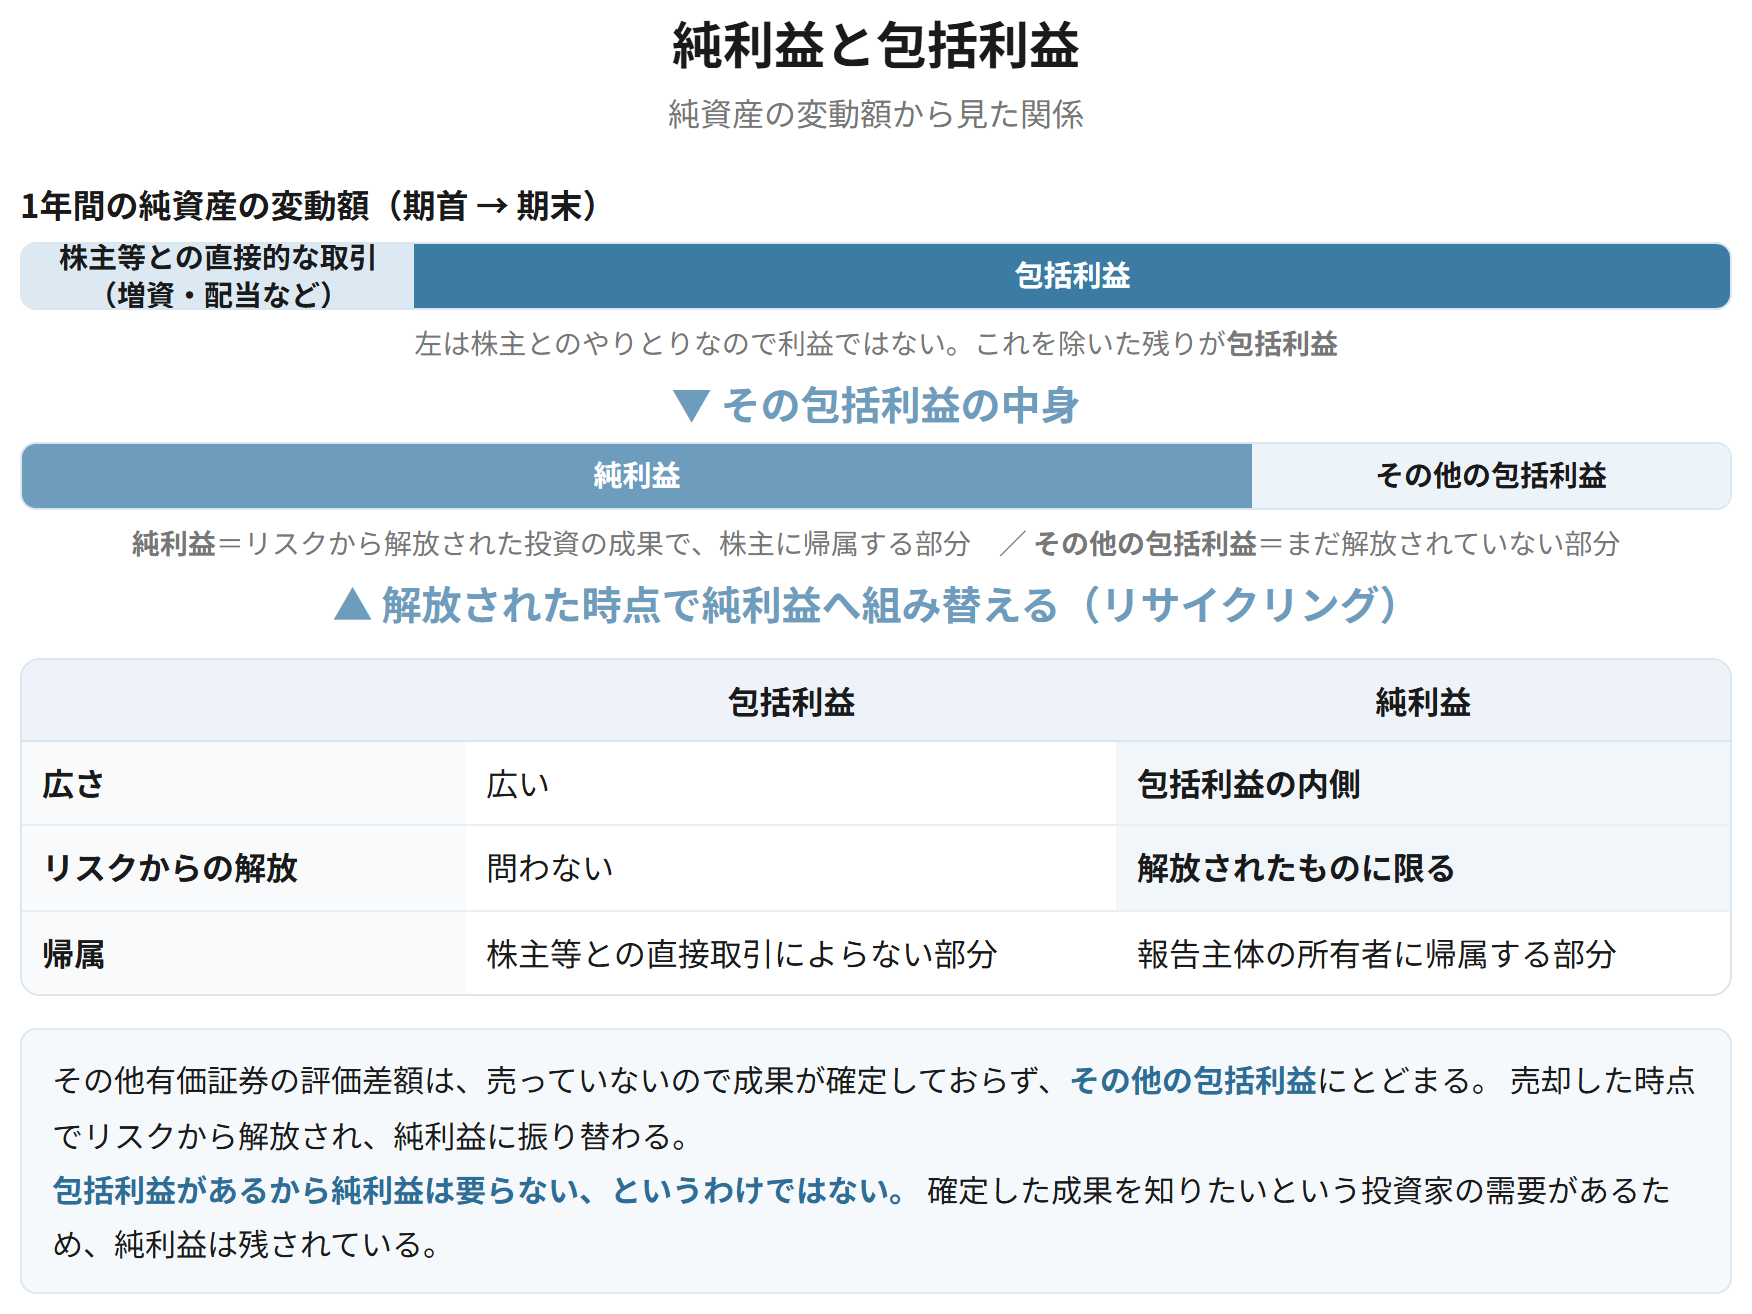
純資産が1年でどれだけ増えたかを考えて、そこから株主との直接のやりとり(増資や配当)を除いたものが包括利益です。その包括利益のうち、投資のリスクから解放された分で、かつ株主に帰属する部分が純利益になります。つまり包括利益のほうが広く、純利益はその内側にあります。差額がその他の包括利益です。
包括利益とは、特定期間における純資産の変動額のうち、報告主体の所有者である株主等との直接的な取引によらない部分をいう。純利益とは、その期間中にリスクから解放された投資の成果であって、報告主体の所有者に帰属する部分をいう。
なぜそうするのか
純資産の増減をすべて利益と呼ぶと、増資による増加まで利益になってしまう。そこで株主との直接取引を除いたものを包括利益とする。ただし包括利益には、まだ成果が確定していない評価差額も入る。投資家が知りたいのは確定した成果なので、そこからリスクから解放された部分だけを取り出したものを純利益として別に置いている。純利益が残されているのは、確定した成果を示す指標に投資家の需要があるためである。
具体例
その他有価証券を時価評価したときの評価差額は、まだ売っておらず成果が確定していないため純利益に入らず、その他の包括利益となる。売却した時点でリスクから解放され、純利益に振り替えられる(リサイクリング)。
| 包括利益 | 純利益 | |
|---|---|---|
| 範囲 | 広い(純資産の変動のうち資本取引以外) | 狭い(包括利益の内側) |
| リスクからの解放 | 問わない | 解放されたものに限る |
| 帰属 | 株主等以外との取引によらない部分 | 報告主体の所有者に帰属する部分 |
| 差額 | 包括利益 − 純利益 = その他の包括利益 |
覚える文この1本が、音声と穴埋めクイズの出どころ
包括利益とは、特定期間における純資産の変動額のうち、報告主体の所有者である株主等との直接的な取引によらない部分をいう。純利益とは、そのうちその期間中にリスクから解放された投資の成果であって、報告主体の所有者に帰属する部分をいう。両者の差額がその他の包括利益である。
試験のポイント
- 包括利益のほうが広く、純利益はその内側です。取り違えないようにしましょう。
- 純利益が残されている理由(確定した成果を知りたいという投資家の需要)まで書いておくとよいです。
- リサイクリングは、その他の包括利益を純利益に組み替えることをいいます。
ひっかかり
- 「包括利益があるから純利益は不要」という書き方は誤りです。概念フレームワークは純利益の情報価値を認めています。
- 株主資本の変動=純利益ではありません(増資・配当が入ります)。
収益と費用
討議資料 概念フレームワーク 第3章
収益とは、純利益を増加させる項目であり、特定期間の期末までに生じた資産の増加や負債の減少に見合う額のうち、投資のリスクから解放された部分をいう。費用とは、純利益を減少させる項目であり、資産の減少や負債の増加に見合う額のうち、投資のリスクから解放された部分をいう。
なぜそうするのか
収益・費用の定義が、資産・負債の増減を経由して書かれている点が重要である。先に資産と負債があり、その変動として収益と費用が定義されている。企業会計原則の実現主義のように、収益そのものに独立した認識要件を置く立て方とは順序が逆になっている。
基準の原文(討議資料 概念フレームワーク 第3章)
収益とは、純利益または少数株主損益を増加させる項目であり、特定期間の期末までに生じた資産の増加や負債の減少に見合う額のうち、投資のリスクから解放された部分をいう。
覚える文この1本が、音声と穴埋めクイズの出どころ
収益とは、純利益を増加させる項目であり、特定期間の期末までに生じた資産の増加や負債の減少に見合う額のうち、投資のリスクから解放された部分をいう。費用とは、純利益を減少させる項目であり、資産の減少や負債の増加に見合う額のうち、投資のリスクから解放された部分をいう。
試験のポイント
- 資産負債アプローチの立て方になっています。収益費用アプローチとの対比で問われます。
- 「投資のリスクから解放された部分」が、収益・費用の定義にも入っています。
ひっかかり
- 討議資料の原文は「純利益または少数株主損益を増加させる項目」です。引用するときは原文の表記のまま書きます。
投資のリスクからの解放
討議資料 概念フレームワーク 第4章
簡単にいうと
投資をするときには、こうなってほしいという期待があります。その期待が「事実として確定した」ときに、リスクから解放された、といいます。ここで重要なのは、事業に使う資産と、値上がりを狙って持つ金融資産とで、確定するタイミングが違う点です。事業投資は売って現金などに換わったときですが、金融投資は値上がりそのものが成果なので、売らなくても解放されます。
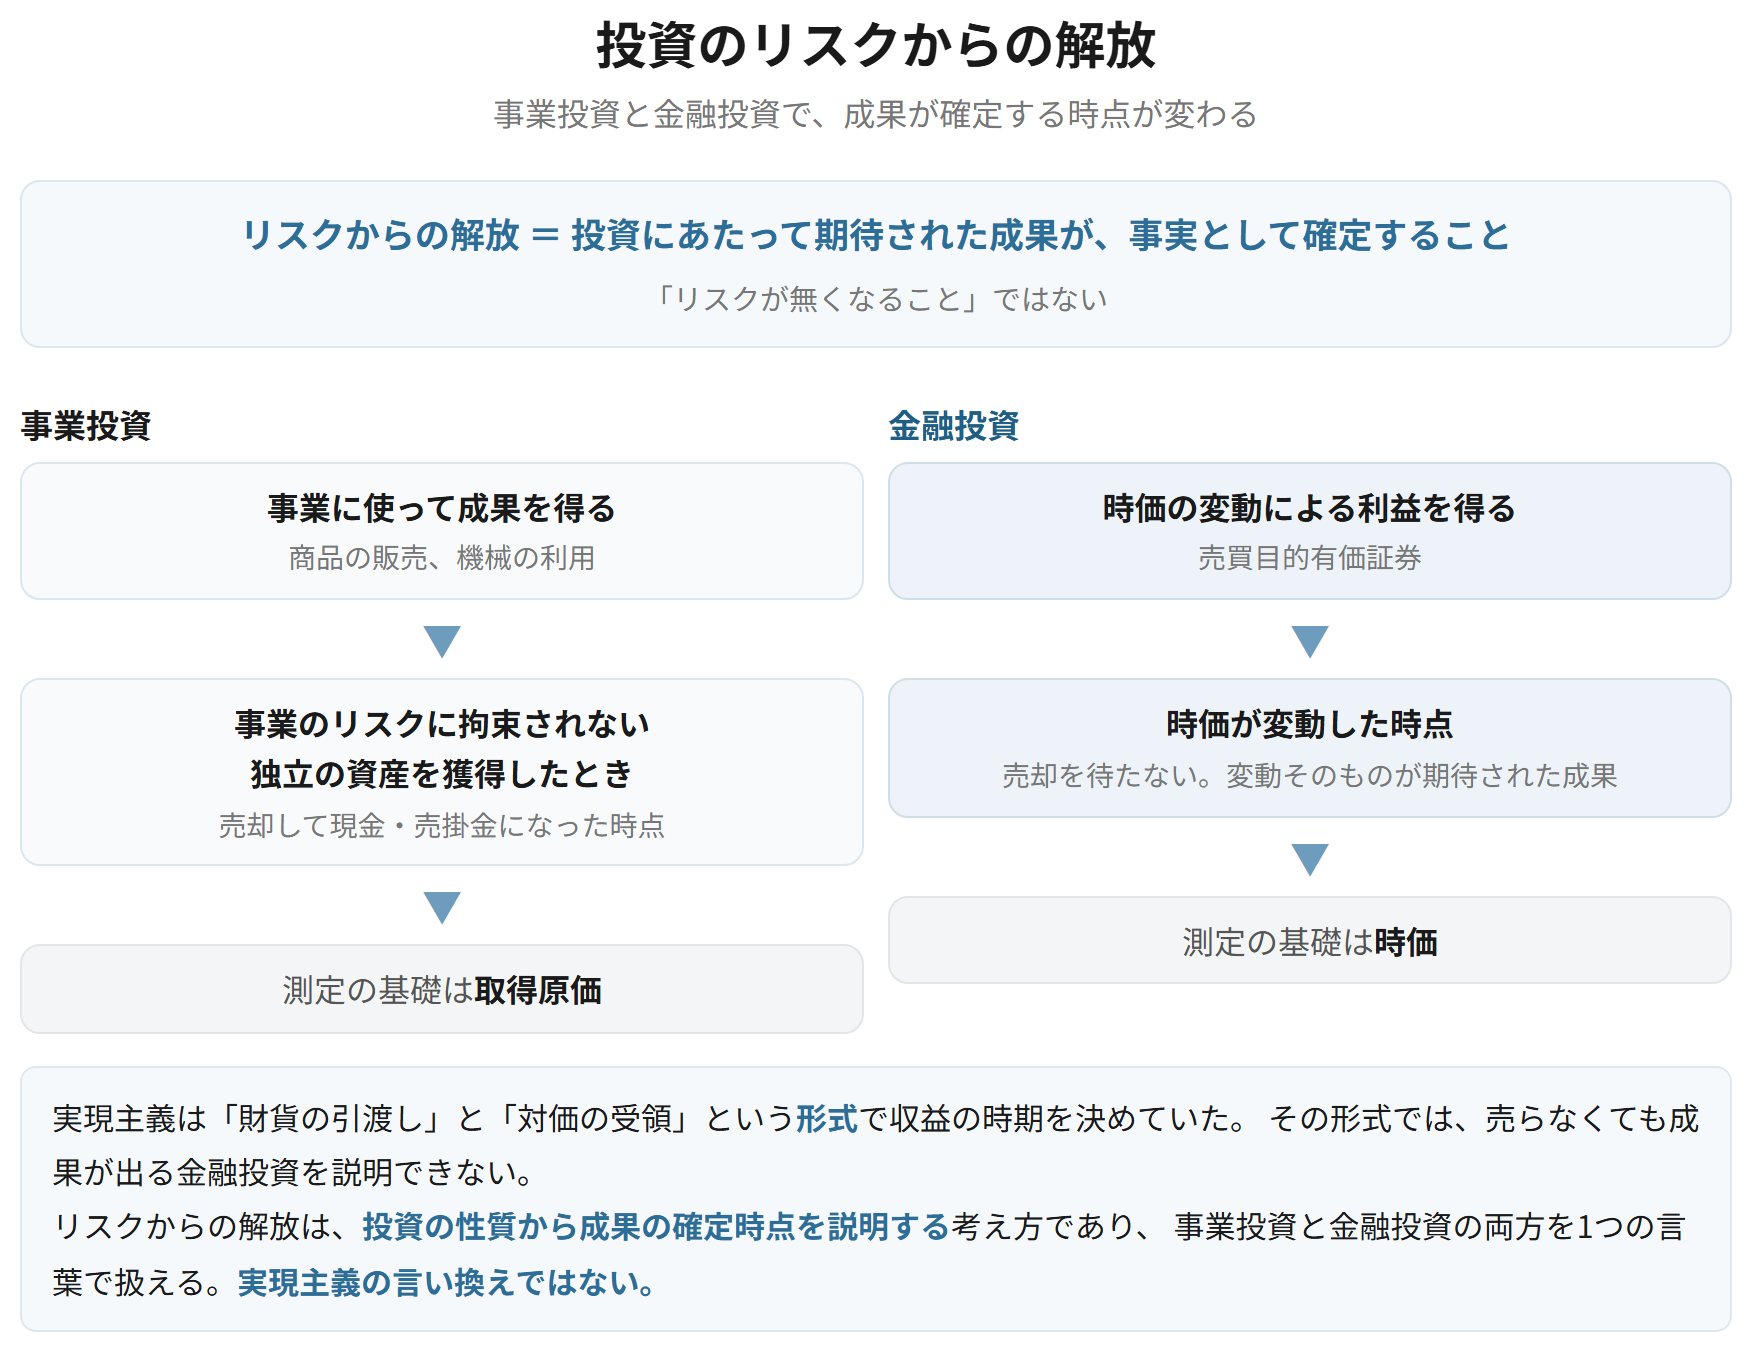
投資の成果がリスクから解放されるとは、投資にあたって期待された成果が事実として確定することをいう。何をもって確定とするかは、投資の性質によって異なる。
なぜそうするのか
実現主義では「財貨の引渡し」と「対価の受領」という形式で収益の時期を決めていた。しかし金融商品のように、売らなくても時価の変動そのものが成果になる投資が増えると、この形式では説明できない。リスクからの解放は、投資の性質から成果の確定時点を説明する考え方であり、実現主義より広く、事業投資と金融投資の両方を1つの言葉で扱える。
具体例
売買目的有価証券は、期末に時価評価して評価差額を当期の損益に計上する。売っていなくても、時価の変動そのものが期待された成果だからである。一方、その他有価証券は直ちに売る前提ではないため、評価差額は純利益に入らない。
| 事業投資 | 金融投資 | |
|---|---|---|
| 投資の目的 | 事業に使って成果を得る | 時価の変動による利益を得る |
| リスクから解放される時点 | 事業のリスクに拘束されない独立の資産を獲得したとき(売却など) | 時価が変動した時点(売却を待たない) |
| 測定 | 取得原価が基礎 | 時価 |
| 例 | 商品の販売、機械の利用 | 売買目的有価証券 |
覚える文この1本が、音声と穴埋めクイズの出どころ
投資の成果がリスクから解放されるとは、投資にあたって期待された成果が事実として確定することをいう。事業投資においては、事業のリスクに拘束されない独立の資産を獲得した時点で解放され、金融投資においては、時価の変動そのものが期待された成果であるため、売却を待たずに解放される。
試験のポイント
- 事業投資と金融投資を分けて書いておきましょう。
- 実現主義との関係(形式ではなく投資の性質から説明すること)にも触れておくとよいです。
- 近年の理論でよく問われる概念です。
ひっかかり
- 「リスクからの解放=実現」と単純に置き換えないようにしましょう。金融投資では売却前に解放されます。
- 「リスクが無くなること」ではありません。期待された成果が確定することです。
認識と測定
討議資料 概念フレームワーク 第4章
認識とは、構成要素を財務諸表の本体に計上することをいう。認識には、契約の少なくとも一方の履行を基礎とする考え方が置かれている。測定とは、計上する額を決めることをいい、取得原価、市場価格、割引価値、入金予定額など、複数の測定値が並列して認められている。
なぜそうするのか
測定方法を1つに統一していないのが、この章の特徴である。企業価値の評価に役立つかどうかで考えると、投資の性質によってどの測定値が有用かが変わる。事業に使う資産は取得原価のほうが成果の計算に適し、売買目的の金融資産は時価のほうが実態を表す。1つに決めないこと自体が、意思決定有用性から導かれた結論になっている。
効果・結論
- 認識 ── 財務諸表の本体に載せること(注記は認識ではない)
- 測定 ── 取得原価/市場価格/割引価値/入金予定額/被投資企業の純資産額に基づく額 など
覚える文この1本が、音声と穴埋めクイズの出どころ
認識とは構成要素を財務諸表の本体に計上することをいい、測定とは計上する額を決めることをいう。概念フレームワークは測定方法を単一のものに統一せず、取得原価や市場価格、割引価値など複数の測定値を並列して認めている。これは、投資の性質によって有用な測定値が異なるためである。
試験のポイント
- 測定方法を1つに統一していないことと、その理由(投資の性質で有用な測定値が変わること)を書いておきましょう。
- 認識は本体に載せることです。注記との違いが問われることがあります。
ひっかかり
- 「概念フレームワークは時価主義を採っている」は誤りです。複数の測定値を並列に認めています。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 位置づけ | 会計基準の基礎を体系化した討議資料 | 会計基準ではない/個別基準に優先しない |
| 第1章 財務報告の目的 | 投資家の予測と企業価値評価に役立つ開示 | 主たる目的は意思決定有用性、副次的に利害調整 |
| 第2章 質的特性 | 意思決定有用性>関連性・信頼性/制約=内的整合性・比較可能性 | 最上位は意思決定有用性 |
| 関連性と信頼性 | 関連性=情報価値の存在・情報ニーズの合致/信頼性=中立性・検証可能性・表現の忠実性 | 両者は衝突しうる |
| 第3章 構成要素 | 資産・負債を先に定義し、純資産は差額 | 純資産≠株主資本 |
| 純利益と包括利益 | 包括利益 ⊃ 純利益、差額がその他の包括利益 | 純利益はリスクから解放された分だけ |
| 第4章 リスクからの解放 | 期待された成果が事実として確定すること | 事業投資と金融投資で時点が違う |
| 第4章 認識と測定 | 測定値は複数を並列に認める | 時価主義を採っているわけではない |