
企業会計原則・一般原則
企業会計原則は、法律ではない。昭和24年に経済安定本部の企業会計制度対策調査会(のちの企業会計審議会)がまとめた「慣習のうち、一般に公正妥当と認められたものを要約したもの」で、強制力はここから借りてくる。会社法が「一般に公正妥当と認められる企業会計の慣行」に従えと書き、金融商品取引法の財務諸表等規則が「一般に公正妥当と認められる企業会計の基準」に従えと書く。その入り口にいるのが企業会計原則で、いまも生きている。
構成は三部。一般原則(7つ)・損益計算書原則・貸借対照表原則で、さらに注解がぶら下がる。この節で扱うのは最初の一般原則で、理論の出発点であり、いちばん出る。個別の会計基準が「なぜその処理をするのか」と問われたとき、答えの根はたいていこの7つのどれかにつながっている。
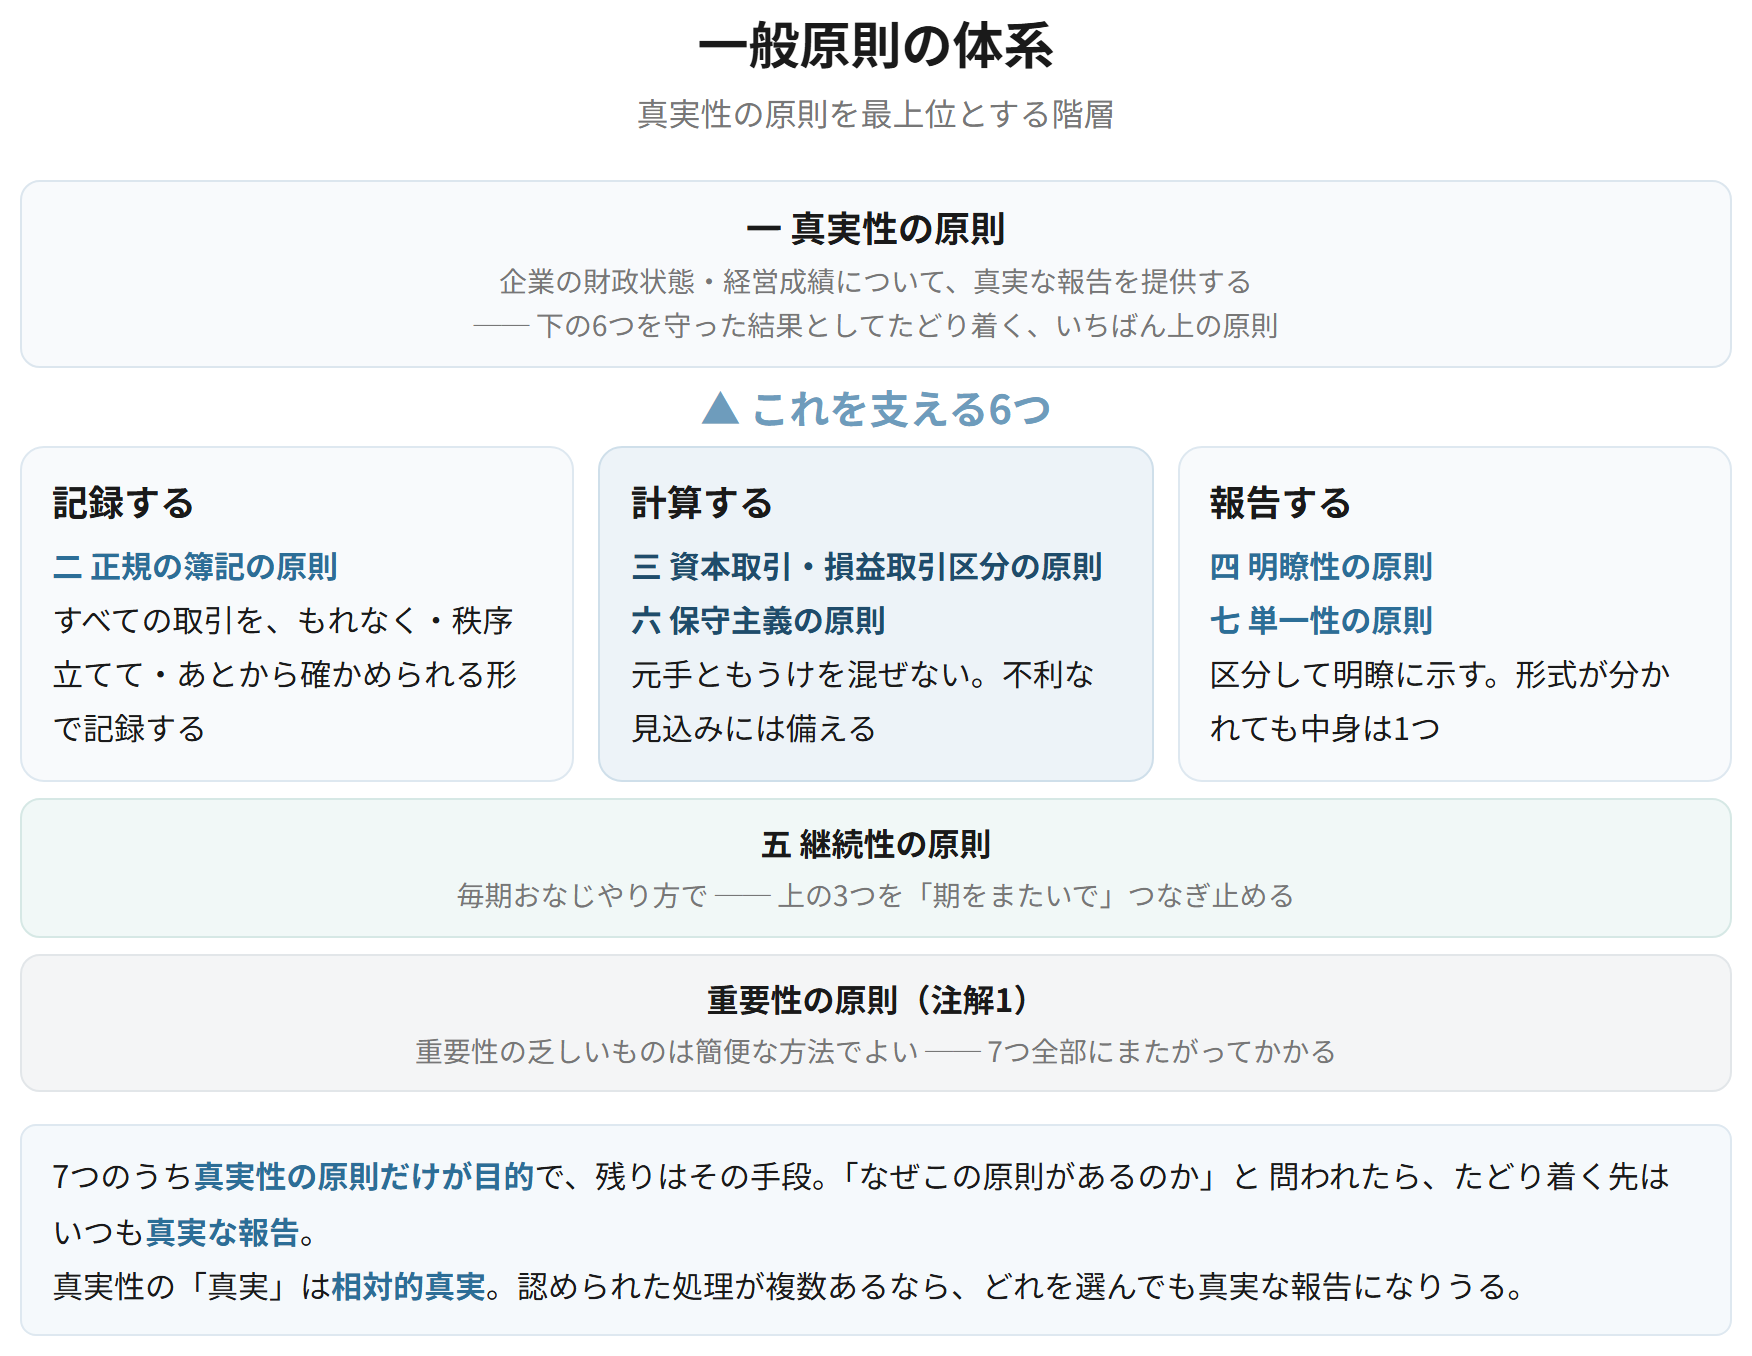
ただし、7つは対等ではない。真実性の原則だけが上にあり、残りはそれを支える関係になっている。
企業会計原則の位置づけ
企業会計原則 前文
簡単にいうと
企業会計原則は法律ではないので、これ自体には強制力がありません。強制力は会社法と金融商品取引法から来ます。どちらの条文も具体的な処理方法は書かず、「一般に公正妥当と認められる企業会計の慣行(基準)に従う」とだけ書いています。その慣行の中身として最初に参照されるのが企業会計原則なので、結果として従わざるをえない、という構造になっています。
企業会計原則は、企業会計の実務のなかに慣習として発達したもののなかから、一般に公正妥当と認められたところを要約した基準である。法令ではないが、すべての企業がその会計を処理するにあたって従わなければならないものとされる。
なぜそうするのか
会計のルールをすべて法律で書き切ることはできない。取引の形が変わり続けるため、書いた時点から古くなっていくからである。そこで法律は、処理の中身を条文に持たず、会計の実務で定着した慣行を参照する形をとっている。企業会計原則は、その慣行を要約したものとして最初に参照される位置にある。
基準の原文(企業会計原則 前文)
企業会計原則は、企業会計の実務の中に慣習として発達したものの中から、一般に公正妥当と認められたところを要約したものであって、必ずしも法令によって強制されないでも、すべての企業がその会計を処理するに当って従わなければならない基準である。(前文 二 1)
| 条文のことば | 受け皿になるもの | |
|---|---|---|
| 会社法431条 | 一般に公正妥当と認められる企業会計の慣行 | 企業会計原則・各会計基準 |
| 財務諸表等規則1条 | 一般に公正妥当と認められる企業会計の基準 | 企業会計原則・各会計基準 |
覚える文この1本が、音声と穴埋めクイズの出どころ
企業会計原則は、企業会計の実務のなかに慣習として発達したもののなかから、一般に公正妥当と認められたところを要約したものであり、法令によって強制されなくても、すべての企業が会計を処理するにあたって従わなければならない基準である。
試験のポイント
- 「法令ではない」と「従わなければならない」が同居しているところを、両方書いておきましょう。
- 構成は一般原則・損益計算書原則・貸借対照表原則の三部と注解です。
ひっかかり
- 「企業会計原則は法律である」は誤りです。法律ではありませんが、法律が慣行を参照することで効いています。
一 真実性の原則
企業会計原則 第一 一
簡単にいうと
ここでいう真実は、正解がひとつに決まるという意味ではありません。会計には見積りが入りますし、減価償却の方法のように、認められた処理が複数あるものもあります。選んだ方法によって利益の額は変わりますが、認められた方法を使っているかぎり、どちらも真実な報告として扱われます。だから絶対的真実ではなく相対的真実だと説明されます。
企業会計は、企業の財政状態および経営成績に関して、真実な報告を提供するものでなければならない。この「真実」は絶対的真実ではなく、相対的真実をいう。
なぜそうするのか
絶対的にひとつの数字しかないという建て付けにすると、見積りを含む会計は成り立たない。そこで真実性の原則は、個別の処理を直接決める規定としてではなく、他の6つの原則を守って作られた報告に与えられる評価として置かれている。理論で「真実性の原則を根拠に処理を決める」と書くと外れるのは、この位置づけのためである。
具体例
同じ機械を、A社は定額法、B社は定率法で償却している。初年度の減価償却費も利益も違う額になるが、どちらも認められた方法を継続して適用し、会計方針として開示しているかぎり、両方とも真実な報告である。
効果・結論
- 他の6つの原則の最上位に立つ、総括的・包括的な原則
- 真実性の原則そのものを直接適用して処理を決める場面はない
基準の原文(企業会計原則 第一 一)
企業会計は、企業の財政状態及び経営成績に関して、真実な報告を提供するものでなければならない。
覚える文この1本が、音声と穴埋めクイズの出どころ
真実性の原則とは、企業会計は、企業の財政状態および経営成績に関して真実な報告を提供しなければならないとする原則をいう。ここにいう真実とは絶対的真実ではなく相対的真実を意味し、会計処理に見積りや複数の処理方法の選択適用が含まれる以上、他の一般原則に従って導かれた報告は真実な報告となる。
試験のポイント
- 「相対的真実」という言葉と、その理由(見積りと複数の処理の選択適用があること)を一緒に書いておきましょう。
- 7つのうち、これだけが目的です。残りは手段という位置づけになります。
ひっかかり
- 「唯一絶対の正しい数字を出す原則」と書くと誤りになります。
- 真実性の原則そのものを根拠に処理を決めることはできません。最上位の指針であって、具体的な処理規定ではないためです。
二 正規の簿記の原則
企業会計原則 第一 二
企業会計は、すべての取引につき、正規の簿記の原則に従って、正確な会計帳簿を作成しなければならない。正確な会計帳簿とは、次の3つを満たすものをいう。
なぜそうするのか
財務諸表が信用されるのは、その裏に記録があるからである。記録を離れて財務諸表だけを作れるなら、そこに書かれた数字を確かめる方法がなくなる。だから会計帳簿を正確に作り、そこから財務諸表を導く(誘導法)という順序そのものが守るべきものになる。
具体例
重要性の乏しい消耗品を買ったときに費用処理し、期末に資産として計上しないことがある。帳簿に載らない資産(簿外資産)が生じるが、これは注解1によって正規の簿記の原則に従った処理として認められる。
要件
- 網羅性 ── すべての取引が漏れなく記録されていること
- 立証性(検証可能性) ── 記録が客観的な証拠資料に基づいていること
- 秩序性(組織性) ── 記録が一定の法則に従って組織的・体系的に行われていること
効果・結論
- 財務諸表は会計帳簿から誘導的に作成される(誘導法)
- この3つを満たす簿記は、実務上は複式簿記である
基準の原文(企業会計原則 第一 二)
企業会計は、すべての取引につき、正規の簿記の原則に従って、正確な会計帳簿を作成しなければならない。
覚える文この1本が、音声と穴埋めクイズの出どころ
正規の簿記の原則とは、企業会計は、すべての取引につき、正規の簿記の原則に従って正確な会計帳簿を作成しなければならないとする原則をいう。ここにいう正確な会計帳簿とは、網羅性・立証性・秩序性の3つを備えた帳簿をいい、財務諸表はこの会計帳簿から誘導的に作成される。
試験のポイント
- 網羅性・立証性・秩序性の3つは、語を並べるだけでなく一言ずつ説明できるようにしておきましょう。
- 「正確な会計帳簿」から誘導法で財務諸表へ、という流れまで書いておくとよいです。
ひっかかり
- 簿外資産・簿外負債がすべて正規の簿記の原則に反するわけではありません。重要性の乏しいものは認められます(注解1)。
三 資本取引・損益取引区分の原則
企業会計原則 第一 三
簡単にいうと
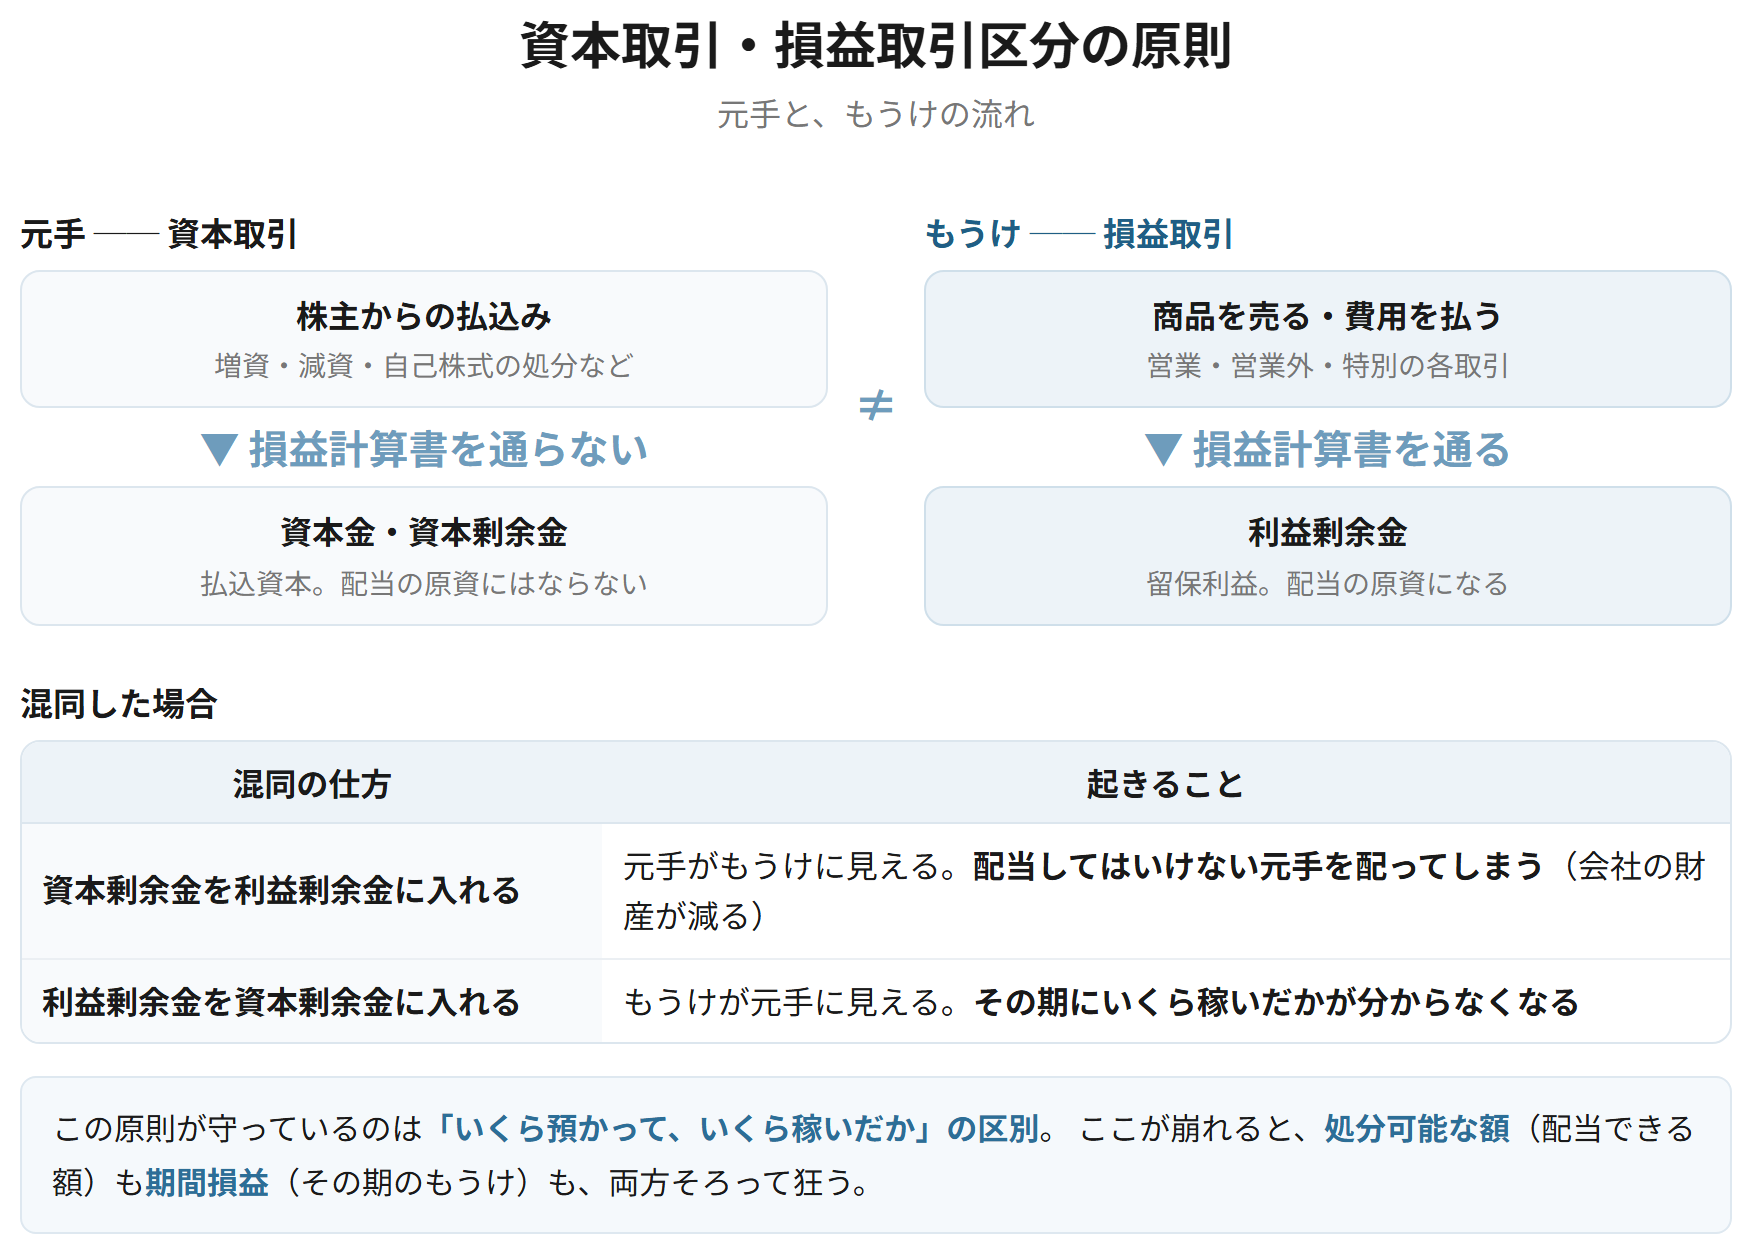
会社のお金には、株主から預かった元手と、その元手を使って稼いだもうけの2種類があります。この2つは入ってくる経路が違っていて、元手は損益計算書を通らず、もうけは損益計算書を通ります。混ぜてしまうと、その期にいくら稼いだのかも、いくらまで配当できるのかも分からなくなります。
資本取引と損益取引とを明瞭に区別し、とくに資本剰余金と利益剰余金とを混同してはならない。資本取引とは資本そのものの増減をもたらす取引、損益取引とは資本を利用して利益を獲得する取引をいう。
なぜそうするのか
守っているものは2つある。ひとつは期間損益計算。資本取引から生じた額を利益に混ぜれば、その期にいくら稼いだかが分からなくなる。もうひとつは処分可能利益の計算。資本剰余金は株主から預かった元手で、これを利益剰余金に混ぜて配当してしまえば、会社の財産が外に流出する(たこ配当)。払込資本は維持されなければならないというのが、この原則の根にある考え方である。
具体例
株式を額面を超える価額で発行したときの超過額(株式払込剰余金)は、株主からの払込みであって儲けではない。これを収益に計上すれば、その期の利益が水増しされ、しかも配当できてしまう。だから資本剰余金に入れる。
基準の原文(企業会計原則 第一 三)
資本取引と損益取引とを明瞭に区別し、特に資本剰余金と利益剰余金とを混同してはならない。
| 資本取引 | 損益取引 | |
|---|---|---|
| 中身 | 増資・減資・自己株式の処分など | 商品の売上・費用の発生など |
| 損益計算書 | 通らない | 通る |
| 行き先 | 資本金・資本剰余金(払込資本) | 利益剰余金(留保利益) |
| 配当の原資 | ならない | なる |
覚える文この1本が、音声と穴埋めクイズの出どころ
資本取引・損益取引区分の原則とは、資本取引と損益取引とを明瞭に区別し、とくに資本剰余金と利益剰余金とを混同してはならないとする原則をいう。両者を混同すると、適正な期間損益計算が行われず、また払込資本が維持されないため、処分可能利益の計算も誤ることになる。
試験のポイント
- 趣旨は期間損益計算の適正化と、払込資本の維持(処分可能利益の計算)の2本です。両方書いておきましょう。
- 「とくに資本剰余金と利益剰余金とを混同してはならない」の部分まで入れておくとよいです。
ひっかかり
- 資本取引を「増資」だけで答えると狭くなります。減資や自己株式の処分も含まれます。
- 混同の害は「利益が多く見える」で止めず、配当できない元手を配ってしまうところまで書いておきましょう。
四 明瞭性の原則
企業会計原則 第一 四
企業会計は、財務諸表によって、利害関係者に対し必要な会計事実を明瞭に表示し、企業の状況に関する判断を誤らせないようにしなければならない。
なぜそうするのか
財務諸表を読むのは、その会社の中にいない人である。中にいる人なら数字の意味を知っているが、外の人は並び方と注記からしか意味を読み取れない。正しい金額を、誤解されない形で届けて初めて報告になる。真実性の原則を「表示の側から」支えている原則といえる。
具体例
受取利息と支払利息を相殺して純額だけを載せると、合計は合っていても、その会社がどれだけ借りているのかが見えなくなる。総額で表示するのは、この原則の要請である。
効果・結論
- 形式面 ── 区分表示、科目の分類と配列、総額主義(売上高と売上原価を相殺しない)
- 実質面 ── 重要な会計方針の注記(注解1-2)、重要な後発事象の注記(注解1-3)、附属明細表
基準の原文(企業会計原則 第一 四)
企業会計は、財務諸表によって、利害関係者に対し必要な会計事実を明瞭に表示し、企業の状況に関する判断を誤らせないようにしなければならない。
覚える文この1本が、音声と穴埋めクイズの出どころ
明瞭性の原則とは、企業会計は、財務諸表によって利害関係者に対し必要な会計事実を明瞭に表示し、企業の状況に関する判断を誤らせないようにしなければならないとする原則をいう。明瞭表示には、区分表示や総額主義などの形式面と、重要な会計方針および重要な後発事象の注記などの実質面がある。
試験のポイント
- 形式面と実質面に分けて書いておきましょう。
- 総額主義・区分表示・重要な会計方針の注記は、具体例として出せるようにしておくとよいです。
ひっかかり
- 「分かりやすく書く」で止めず、判断を誤らせないため、という目的まで書いておきましょう。
五 継続性の原則
企業会計原則 第一 五、注解3
企業会計は、その処理の原則および手続を毎期継続して適用し、みだりにこれを変更してはならない。継続性が問題になるのは、ひとつの会計事実について2つ以上の処理が認められている場合に限られる。
なぜそうするのか
ここも2本ある。ひとつは利益操作の排除。処理を毎期好きに選べるなら、利益の出したい年に有利な方法に切り替えればよいことになる。もうひとつは財務諸表の期間比較可能性の確保。前期と違うやり方で作った数字を並べても、増えたのか減ったのかが読めない。
具体例
棚卸資産の評価方法を先入先出法から総平均法に変えるとき。経営環境の変化など正当な理由があれば変更でき、その旨を注記する。理由なく変えれば、継続性の原則に反する。
要件
- ひとつの会計事実について、2つ以上の会計処理の原則または手続の選択適用が認められていること(注解3)
効果・結論
- いったん採用した処理は、正当な理由による変更の場合を除き、継続して適用する
- 正当な理由により重要な変更を加えたときは、財務諸表に注記する
基準の原文(企業会計原則 第一 五、注解3)
企業会計は、その処理の原則及び手続を毎期継続して適用し、みだりにこれを変更してはならない。
覚える文この1本が、音声と穴埋めクイズの出どころ
継続性の原則とは、企業会計は、その処理の原則および手続を毎期継続して適用し、みだりにこれを変更してはならないとする原則をいう。継続性が問題となるのは、ひとつの会計事実について2つ以上の会計処理の原則または手続の選択適用が認められている場合であり、その趣旨は、利益操作を排除し、財務諸表の期間比較可能性を確保することにある。
試験のポイント
- 「選択適用が認められている場合に限る」という前提を入れておきましょう。
- 趣旨は利益操作の排除と、期間比較可能性の確保の2本です。
- 正当な理由があれば変更できます。変更が一切できない原則ではありません。
ひっかかり
- 認められていない誤った処理を正しい処理に直すのは「変更」ではなく誤謬の訂正です。継続性の問題にはなりません。
- 会計方針の変更は「会計上の変更及び誤謬の訂正に関する会計基準」が別に定めています。原則と基準の両方から問われます。
六 保守主義の原則
企業会計原則 第一 六、注解4
企業の財政に不利な影響を及ぼす可能性がある場合には、これに備えて適当に健全な会計処理をしなければならない。安全性の原則、慎重性の原則ともいう。
なぜそうするのか
会計には将来の見積りが入る。見積りが外れたときに困るのは、利益と財産を多めに見せていたときである。多めに見た利益は配当として外に出てしまい、あとから戻らない。だから、不確実なものについては利益を遅めに・費用を早めに見る方向へ寄せておく。これは企業の財務的基礎を安定させるための配慮である。
具体例
回収が危ぶまれる売掛金に貸倒引当金を設定するのは健全な処理。一方、回収に問題のない債権にまで多額の引当金を積んで利益を圧縮すれば、秘密積立金を作ることになり、注解4に反する。
効果・結論
- 貸倒引当金の計上、棚卸資産の低価法による評価減など
- 過度に保守的な処理により、財政状態および経営成績の真実な報告をゆがめてはならない(注解4)
基準の原文(企業会計原則 第一 六、注解4)
企業の財政に不利な影響を及ぼす可能性がある場合には、これに備えて適当に健全な会計処理をしなければならない。
覚える文この1本が、音声と穴埋めクイズの出どころ
保守主義の原則とは、企業の財政に不利な影響を及ぼす可能性がある場合には、これに備えて適当に健全な会計処理をしなければならないとする原則をいう。ただし、過度に保守的な会計処理を行うことにより、企業の財政状態および経営成績の真実な報告をゆがめてはならない。
試験のポイント
- 「適当に」健全な、という限定と、注解4の過度な保守主義の禁止は一緒に書いておきましょう。
- 過度な保守主義が生むものは秘密積立金です。この言葉を出せるようにしておくとよいです。
ひっかかり
- 「利益を少なく計上する原則」と書くと誤りになります。少なくすること自体が目的ではありません。
- 保守主義は真実性の原則の範囲内でしか働きません。
七 単一性の原則
企業会計原則 第一 七
株主総会提出のため、信用目的のため、租税目的のため等、種々の目的のために異なる形式の財務諸表を作成する必要がある場合、それらの内容は、信頼しうる会計記録に基づいて作成されたものであって、政策の考慮のために事実の真実な表示をゆがめてはならない。
なぜそうするのか
提出先ごとに様式が違うのは避けられない。問題は、様式が違うことに紛れて中身まで変えてしまうことである。銀行には良く見せ、税務署には低く見せる、という使い分けを許せば、会計記録そのものの意味がなくなる。二重帳簿を禁じる原則と言ってよい。
効果・結論
- 形式多元・実質一元 ── 形式は目的に応じて複数でよいが、基礎となる会計記録はひとつ
基準の原文(企業会計原則 第一 七)
株主総会提出のため、信用目的のため、租税目的のため等種々の目的のために異なる形式の財務諸表を作成する必要がある場合、それらの内容は、信頼しうる会計記録に基づいて作成されたものであって、政策の考慮のために事実の真実な表示をゆがめてはならない。
覚える文この1本が、音声と穴埋めクイズの出どころ
単一性の原則とは、種々の目的のために異なる形式の財務諸表を作成する必要がある場合であっても、それらの内容は信頼しうる会計記録に基づいて作成されたものでなければならず、政策の考慮のために事実の真実な表示をゆがめてはならないとする原則をいう。すなわち、形式は多元的であってよいが、実質は一元的でなければならない。
試験のポイント
- 形式多元・実質一元、という言い方を覚えておきましょう。
- 禁じているのは二重帳簿です。
ひっかかり
- 「財務諸表はひとつしか作ってはいけない」は誤りです。形式が複数になること自体は認めています。
重要性の原則(注解1)
企業会計原則注解 注解1
簡単にいうと
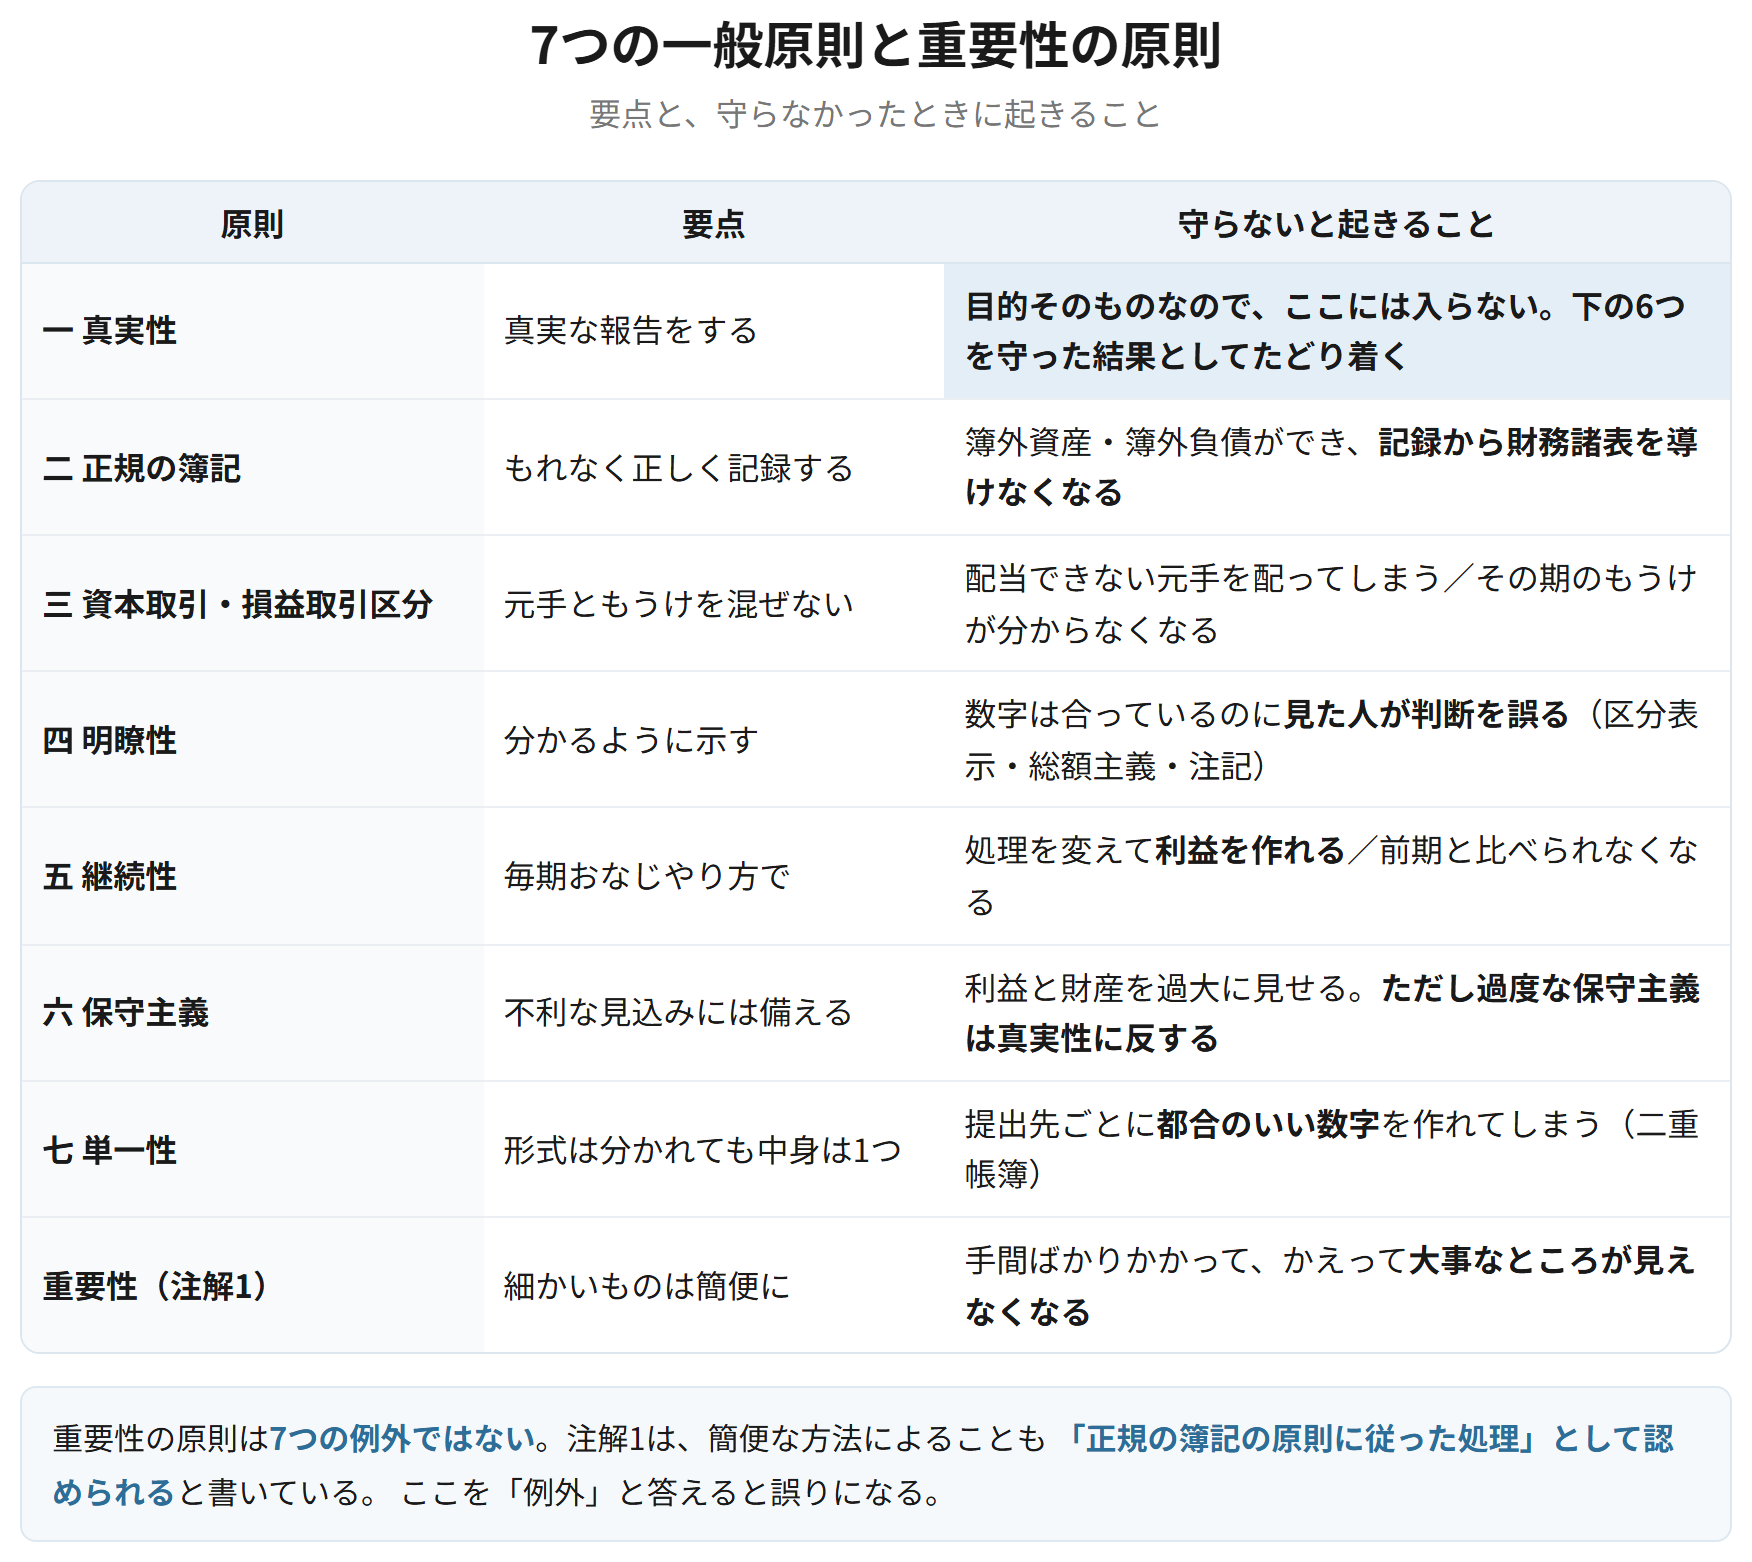
重要性の乏しいものは簡便な方法で処理してよい、という原則です。注意すべきなのは、これが例外として認められているわけではない点です。注解1は、簡便な方法によることも正規の簿記の原則に従った処理として認められる、と書いています。原則を破っているのではなく、原則の中に入っているという整理になります。
重要性の乏しいものについては、本来の厳密な会計処理によらないで他の簡便な方法によることも、正規の簿記の原則に従った処理として認められる。重要性の原則は、会計処理だけでなく財務諸表の表示に関しても適用される。
なぜそうするのか
企業会計の目的は、企業の財務内容を明らかにし、利害関係者の判断を誤らせないようにすることにある。判断に影響しない細かいものにまで厳密な処理を求めれば、手間が増えるだけで、かえって大事なところが埋もれる。簡便な処理を認めているのは、目的から見てそこまでする必要がないからである。
具体例
注解1が挙げている適用例(抜粋)
・消耗品、消耗工具器具備品などのうち重要性の乏しいものを、買入時または払出時に費用処理する
・前払費用、未収収益などのうち重要性の乏しいものを経過勘定項目として処理しない
・引当金のうち重要性の乏しいものを計上しない
・分割返済の定めのある長期の債権・債務のうち、期限が1年以内に到来するもので重要性の乏しいものを固定資産・固定負債として表示する
効果・結論
- 会計処理と表示の両方に適用される
- 簿外資産・簿外負債が生じても、重要性の乏しいものであれば正規の簿記の原則に反しない
基準の原文(企業会計原則注解 注解1)
企業会計は、定められた会計処理の方法に従って正確な計算を行うべきものであるが、企業会計が目的とするところは、企業の財務内容を明らかにし、企業の状況に関する利害関係者の判断を誤らせないようにすることにあるから、重要性の乏しいものについては、本来の厳密な会計処理によらないで他の簡便な方法によることも正規の簿記の原則に従った処理として認められる。重要性の原則は、財務諸表の表示に関しても適用される。
覚える文この1本が、音声と穴埋めクイズの出どころ
重要性の原則とは、重要性の乏しいものについては、本来の厳密な会計処理によらないで他の簡便な方法によることも、正規の簿記の原則に従った処理として認められるとする原則をいう。その趣旨は、企業会計の目的が利害関係者の判断を誤らせないようにすることにあるため、判断に影響を与えない事項にまで厳密な処理を求める必要がないことにある。重要性の原則は、会計処理のみならず財務諸表の表示に関しても適用される。
試験のポイント
- 「正規の簿記の原則に従った処理として認められる」という言い回しをそのまま使いましょう。「例外」とは書かないほうがいいです。
- 会計処理と表示の両方に適用される、というところも入れておきましょう。
- 重要性の判断には金額的重要性と質的重要性があります。
ひっかかり
- 「重要性の原則は正規の簿記の原則の例外である」は、理論問題でよく落とすところです。
- 明瞭性の原則の側からも重要性は働きます(表示の簡便化)。どちらと結ぶかは問いの文言で決まります。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 一 真実性 | 真実な報告(相対的真実) | 7つの最上位。他の6つを守った結果 |
| 二 正規の簿記 | 網羅性・立証性・秩序性/誘導法 | 重要性の乏しい簿外資産は認められる |
| 三 資本取引・損益取引区分 | 期間損益計算の適正化+払込資本の維持 | 趣旨は2本。片方だけでは足りない |
| 四 明瞭性 | 形式面(区分表示・総額主義)と実質面(注記) | 目的は判断を誤らせないこと |
| 五 継続性 | 利益操作の排除+期間比較可能性の確保 | 選択適用が認められている場合に限る |
| 六 保守主義 | 適当に健全な処理 | 過度な保守主義は真実性に反する(秘密積立金) |
| 七 単一性 | 形式多元・実質一元 | 禁じているのは二重帳簿 |
| 重要性(注解1) | 簡便な方法も正規の簿記に従った処理 | 「例外」ではない。処理と表示の両方に適用 |