
会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準
この基準は、途中でやり方を変えたとき、過去の財務諸表をどうするかを定めている。
第0章の一般原則に継続性の原則があった。みだりに処理の原則および手続を変更してはならない、というものである。ただし、正当な理由があれば変更できる。問題は、変更したあとに過去の期の数字をそのまま残すか、新しいやり方で計算し直すかである。
残しておくと、変更した期を境に数字が不連続になり、期間を通じた比較ができなくなる。計算し直せば比較はできるが、すでに公表した数字を動かすことになる。この基準は、変更の種類によって扱いを分けるという答えを出した。
覚え方は4つの組み合わせになる。会計方針の変更は遡及適用、表示方法の変更は組替え、会計上の見積りの変更は将来にわたって、誤謬の訂正は修正再表示である。名前と内容を1対1で結べれば、この節は足りる。
4つの用語の定義
会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準 4項
会計方針とは、財務諸表の作成にあたって採用した会計処理の原則および手続をいう。表示方法とは、財務諸表の作成にあたって採用した表示の方法(注記による開示を含む)をいう。会計上の見積りとは、資産および負債や収益および費用等の額に不確実性がある場合において、財務諸表作成時に入手可能な情報に基づいて、その合理的な金額を算出することをいう。誤謬とは、原因となる行為が意図的であるかどうかにかかわらず、財務諸表作成時に入手可能な情報を使用しなかったことによる、またはこれを誤用したことによる誤りをいう。
なぜそうするのか
何を変えたのかによって、過去の数字の扱いが変わる。ルールを変えたのか、見せ方を変えたのか、見積りを直したのか、間違いを直したのか。この4つを区別できないと、処理が選べない。だから定義から入る。
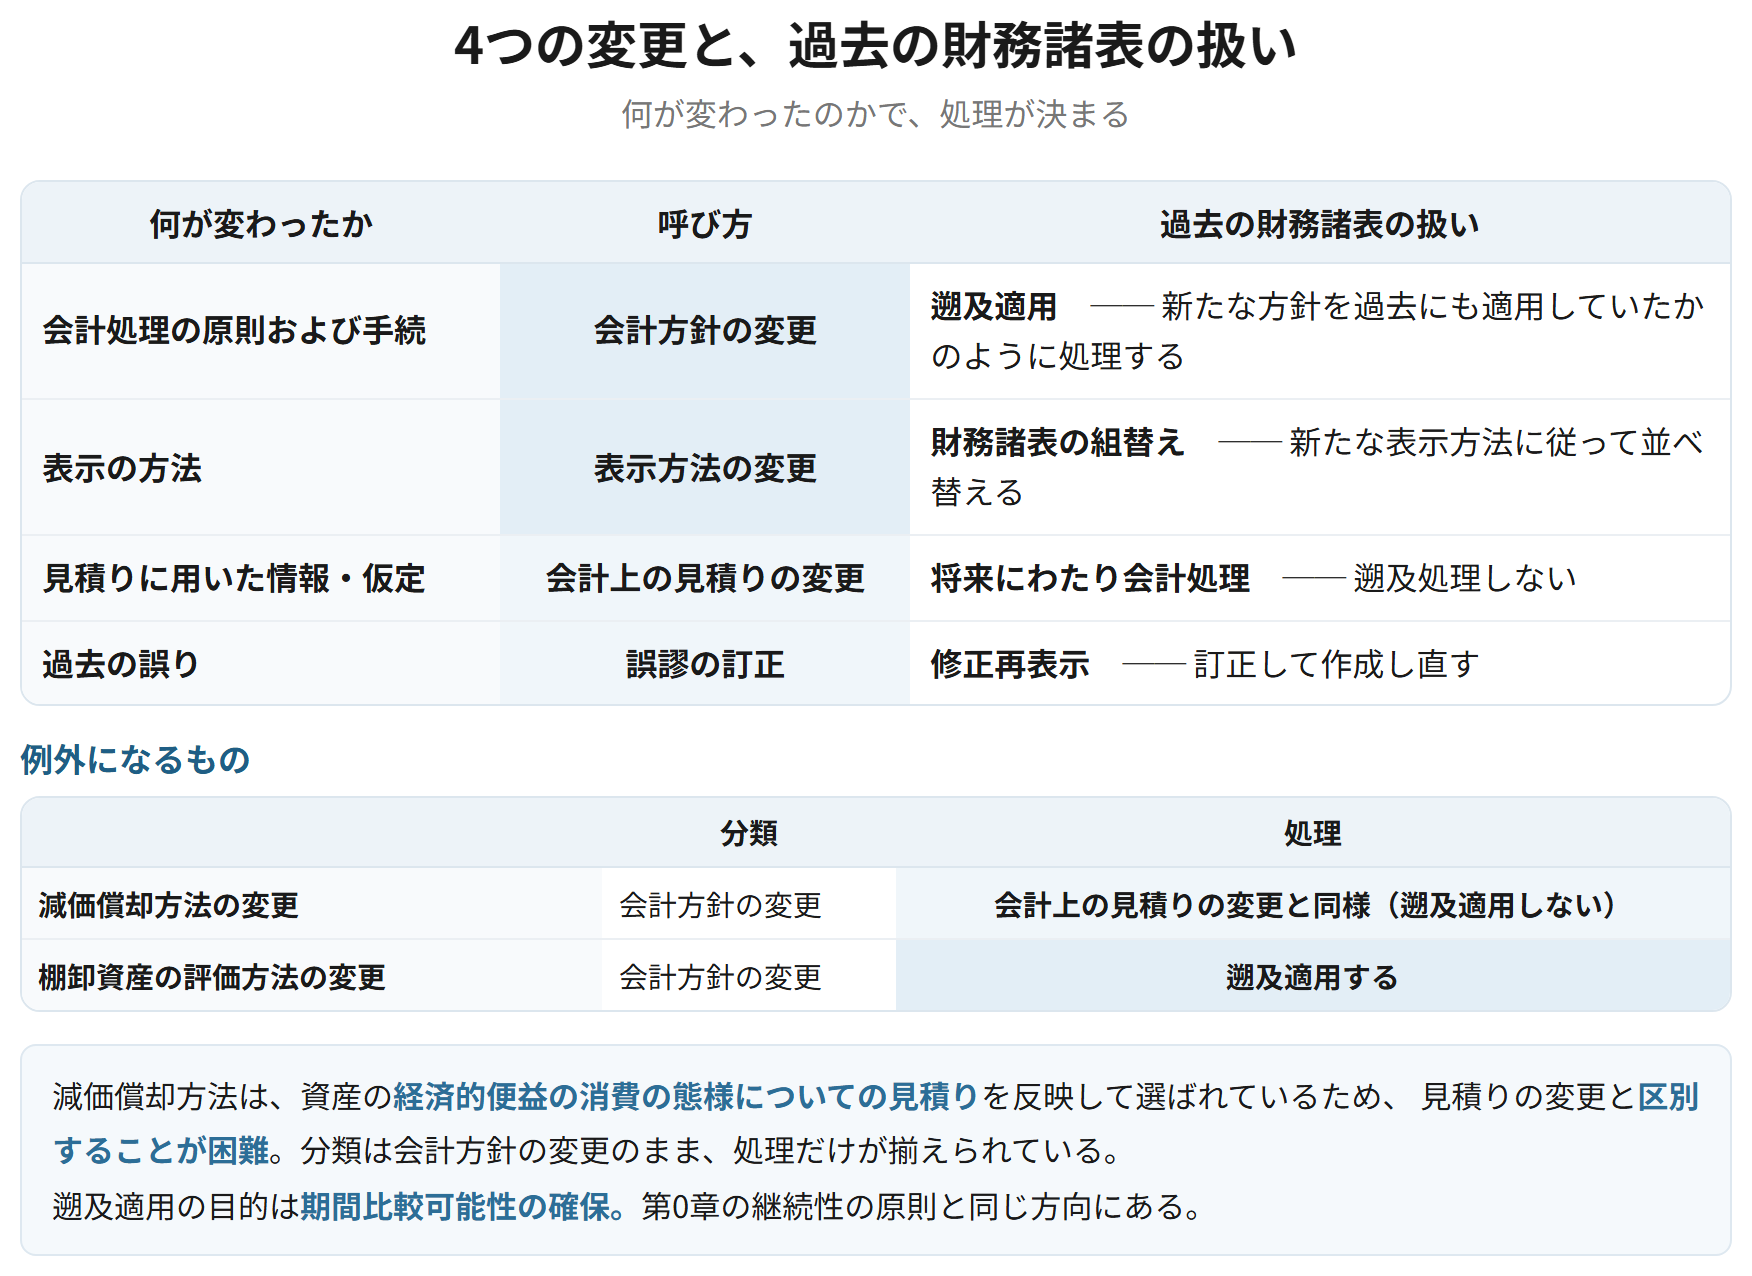
| 何が変わったか | 呼び方 | 過去の財務諸表の扱い |
|---|---|---|
| 会計処理の原則および手続 | 会計方針の変更 | 遡及適用する |
| 表示の方法 | 表示方法の変更 | 財務諸表の組替えを行う |
| 見積りに用いた情報・仮定 | 会計上の見積りの変更 | 将来にわたり会計処理する |
| 過去の誤り | 誤謬の訂正 | 修正再表示する |
覚える文この1本が、音声と穴埋めクイズの出どころ
会計方針とは財務諸表の作成にあたって採用した会計処理の原則および手続をいい、表示方法とは財務諸表の作成にあたって採用した表示の方法をいう。会計上の見積りとは、資産および負債や収益および費用等の額に不確実性がある場合において、財務諸表作成時に入手可能な情報に基づいてその合理的な金額を算出することをいう。誤謬とは、原因となる行為が意図的であるかどうかにかかわらず、財務諸表作成時に入手可能な情報を使用しなかったことによる、またはこれを誤用したことによる誤りをいう。
試験のポイント
- 4つの定義を書き分けられるようにしておきましょう。何が変わったのかで処理が決まります。
- 誤謬の定義に「意図的であるかどうかにかかわらず」が入っているところを押さえておきましょう。
ひっかかり
- 表示方法には注記による開示も含まれます。本体の様式だけではありません。
会計方針の変更 ── 遡及適用
会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準 5項、6項、7項
簡単にいうと
会計方針を変えたときは、過去の財務諸表も新しい方針で計算し直して表示します。変更した期を境に数字が途切れると、期を通じた比較ができなくなるからです。これを遡及適用といいます。
会計方針は毎期継続して適用する。会計基準等の改正に伴う変更、または正当な理由により変更を行う場合に限り、会計方針を変更できる。会計方針の変更を行った場合には、新たな会計方針を過去の期間のすべてに遡って適用していたかのように、過去の財務諸表を遡及処理する(遡及適用)。
なぜそうするのか
財務諸表は、期を通じて比べられて初めて役に立つ。利益が増えているのか減っているのかを見たいのに、途中でやり方が変わっていれば、その変化が実態によるものか計算方法によるものか分からない。第0章の継続性の原則は、そもそも変更を抑えることでこれを守ろうとした。この基準はさらに進めて、変更したうえで過去も揃えることで比較可能性を確保する。
| 遡及適用しない場合 | 遡及適用する場合 | |
|---|---|---|
| 変更した期の前後 | 数字が不連続になる | 一貫した方針で並ぶ |
| 比較可能性 | 損なわれる | 保たれる |
| 公表済みの数字 | 動かない | 表示上、修正される |
覚える文この1本が、音声と穴埋めクイズの出どころ
会計方針は毎期継続して適用し、会計基準等の改正に伴う変更または正当な理由により変更を行う場合に限り変更できる。会計方針の変更を行った場合には、新たな会計方針を過去の期間のすべてに遡って適用していたかのように、過去の財務諸表を遡及処理する。これを遡及適用といい、財務諸表の期間比較可能性を確保するためのものである。
試験のポイント
- 遡及適用の目的は、期間比較可能性の確保です。ここを外さないようにしましょう。
- 継続性の原則との関係を添えられると厚くなります。変更を抑えるのが継続性、変更後も揃えるのが遡及適用です。
- 変更できるのは「会計基準等の改正に伴う場合」と「正当な理由による場合」に限られます。
ひっかかり
- 遡及適用が実務上不可能な場合には、適用可能な最も古い期間から将来にわたり適用します。常に遡れるわけではありません。
表示方法の変更と、会計上の見積りの変更
会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準 13項、14項、17項
表示方法の変更を行った場合には、原則として表示する過去の財務諸表について、新たな表示方法に従い財務諸表の組替えを行う。会計上の見積りの変更は、当該変更が変更期間のみに影響する場合には当該変更期間に会計処理を行い、将来の期間にも影響する場合には将来にわたり会計処理を行う。会計上の見積りの変更について、遡及処理は行わない。
なぜそうするのか
表示方法の変更は、中身を変えずに並べ方を変えただけなので、過去の数字を並べ替えれば足りる。これが財務諸表の組替えである。会計上の見積りの変更は違う。見積りは、その時点で入手できる情報に基づいて行ったものであり、その時点では正しかった。あとで新しい情報が得られて見積りが変わっても、過去の見積りが誤りだったわけではない。だから遡って直さず、変更した期から先に反映させる。誤謬の訂正との違いは、ここにある。
具体例
機械の耐用年数を10年と見積って減価償却していたが、使用状況から残り3年とみるのが適当と判断した場合。過去の減価償却費は修正せず、残りの期間で未償却残高を配分し直す。
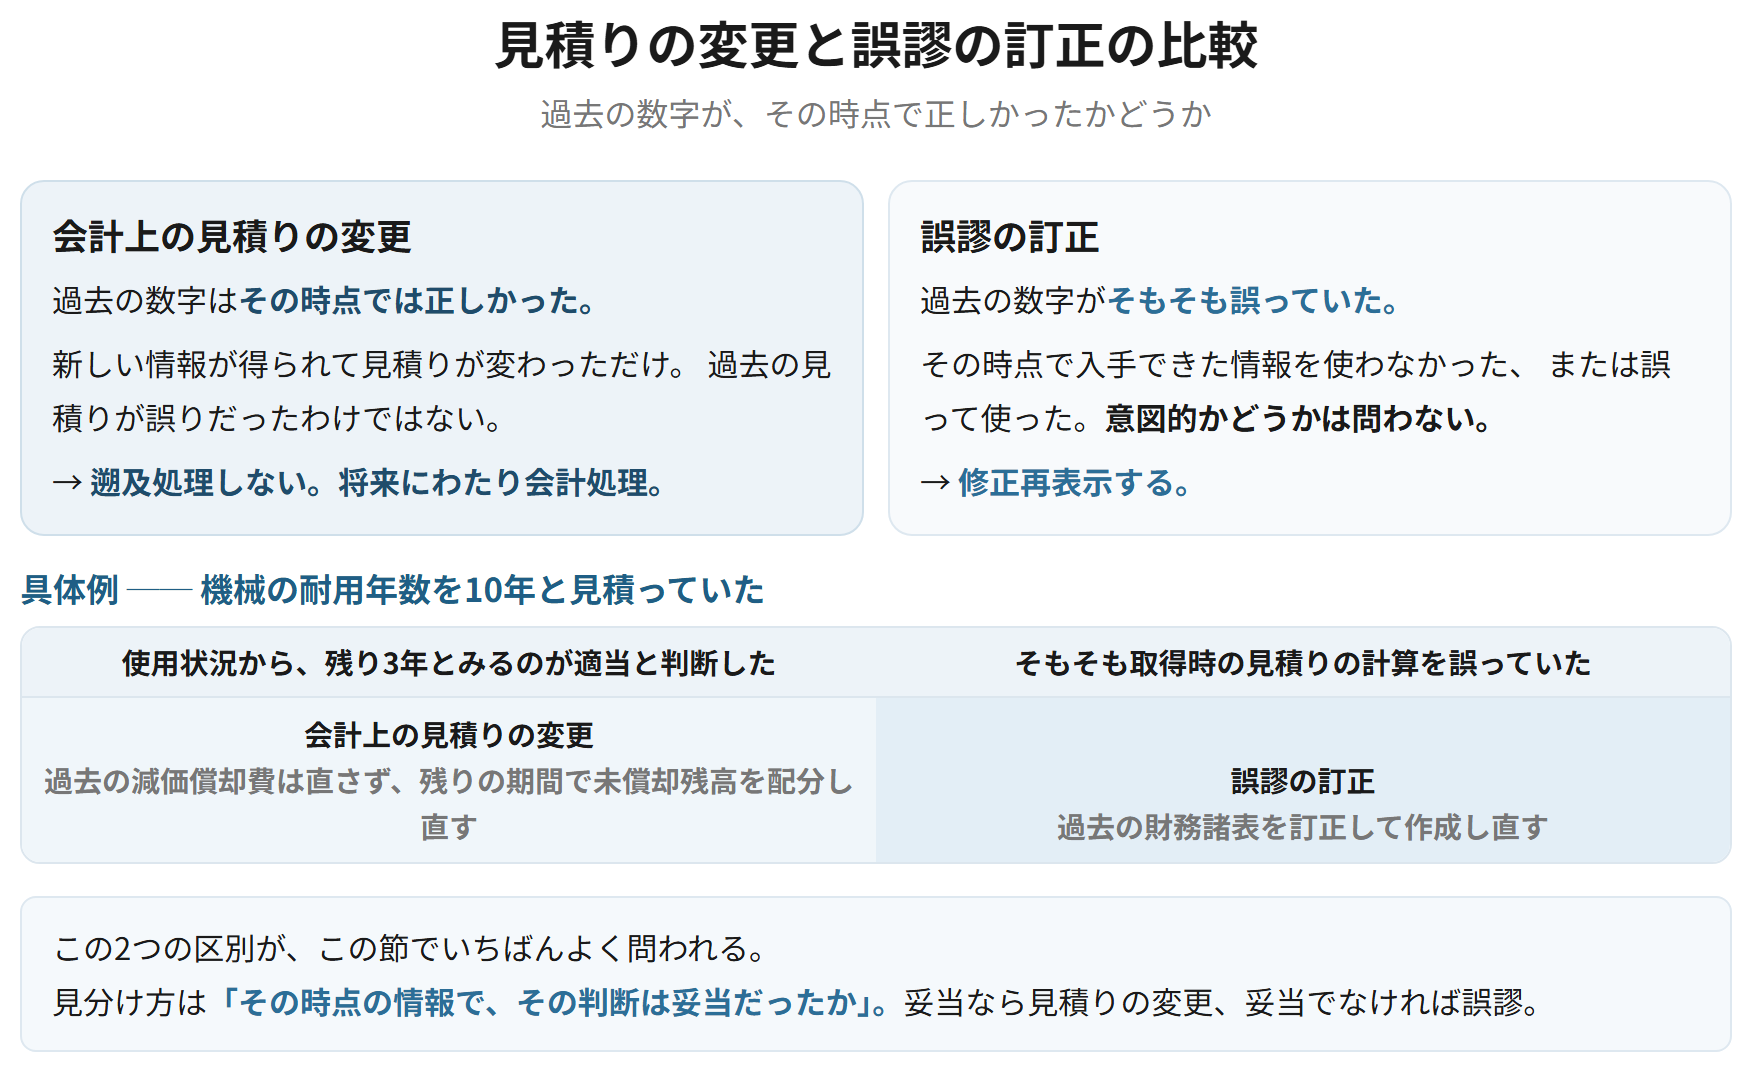
| 表示方法の変更 | 会計上の見積りの変更 | 誤謬の訂正 | |
|---|---|---|---|
| 何をしたか | 並べ方を変えた | 新しい情報で見積りを直した | 過去の間違いを直した |
| 過去は正しかったか | ─ | 正しかった | 誤っていた |
| 処理 | 財務諸表の組替え | 将来にわたり会計処理 | 修正再表示 |
| 遡及処理 | 行う(組替え) | 行わない | 行う |
覚える文この1本が、音声と穴埋めクイズの出どころ
表示方法の変更を行った場合には、原則として表示する過去の財務諸表について新たな表示方法に従い財務諸表の組替えを行う。会計上の見積りの変更は、当該変更が変更期間のみに影響する場合には当該変更期間に、将来の期間にも影響する場合には将来にわたり会計処理を行い、遡及処理は行わない。これは、見積りがその時点で入手可能な情報に基づいて行われたものであり、新しい情報によって見積りが変更されたとしても過去の見積りが誤りであったわけではないためである。
試験のポイント
- 会計上の見積りの変更を遡及処理しない理由は、ここでいちばんよく問われます。1文で書けるようにしておきましょう。
- 誤謬の訂正との違いを「過去が正しかったかどうか」で押さえておきましょう。
- 表示方法の変更は組替えを行います。何もしないわけではありません。
ひっかかり
- 見積りの変更は遡及処理しませんが、表示方法の変更と誤謬の訂正は過去にさかのぼります。3つを混ぜないようにしましょう。
誤謬の訂正 ── 修正再表示
会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準 21項
過去の財務諸表における誤謬が発見された場合には、修正再表示する。修正再表示とは、過去の財務諸表における誤謬の影響を訂正して財務諸表を作成し直すことをいう。
なぜそうするのか
誤謬は、その時点で入手できた情報を使わなかった、または誤って使ったことによる誤りである。見積りの変更と違い、過去の数字がそもそも間違っていた。間違った数字を残したまま先に進めば、比較どころか、その期の財務諸表自体が誤ったままになる。だから訂正して作り直す。
| 会計上の見積りの変更 | 誤謬の訂正 | |
|---|---|---|
| 過去の数字 | その時点では正しかった | そもそも誤っていた |
| 原因 | 新しい情報が得られた | 入手可能な情報を使わなかった、または誤用した |
| 処理 | 将来にわたり会計処理 | 修正再表示 |
| 意図的かどうか | ─ | 意図的であるかどうかにかかわらず誤謬 |
覚える文この1本が、音声と穴埋めクイズの出どころ
過去の財務諸表における誤謬が発見された場合には修正再表示する。修正再表示とは、過去の財務諸表における誤謬の影響を訂正して財務諸表を作成し直すことをいう。誤謬は、財務諸表作成時に入手可能な情報を使用しなかったことまたはこれを誤用したことによる誤りであり、過去の数値がそもそも誤っていたため、訂正して作成し直す必要がある。
試験のポイント
- 修正再表示という語と、その意味を書けるようにしておきましょう。
- 見積りの変更との違いを、過去が正しかったかどうかで説明できるようにしておきましょう。
ひっかかり
- 誤謬は、意図的であるかどうかを問いません。不正だけを指す言葉ではありません。
減価償却方法の変更 ── 区別が難しい場合
会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準 19項、20項、62項
簡単にいうと
減価償却の方法を定額法から定率法に変えた場合、これは会計方針の変更でしょうか、それとも見積りの変更でしょうか。償却方法は会計方針ですが、その選択は資産の使われ方の見積りと切り離せません。そこで、会計方針の変更としたうえで、処理は見積りの変更と同じにする、という扱いになっています。
有形固定資産等の減価償却方法の変更は、会計方針の変更に該当するが、その変更は会計上の見積りの変更と区別することが困難であるため、会計上の見積りの変更と同様に取り扱い、遡及適用は行わない。
なぜそうするのか
減価償却の方法は、資産の経済的便益がどのように消費されるかについての見積りを反映して選ばれている。定額法から定率法に変えるのは、消費のパターンについての見方が変わったということであり、実質的には見積りの変更に近い。形式的には会計方針なので会計方針の変更としつつ、処理は見積りの変更と同じにするという折衷的な扱いになっている。
| 分類 | 処理 | |
|---|---|---|
| 減価償却方法の変更 | 会計方針の変更 | 会計上の見積りの変更と同様(遡及適用しない) |
| 棚卸資産の評価方法の変更 | 会計方針の変更 | 遡及適用する |
| 耐用年数の変更 | 会計上の見積りの変更 | 将来にわたり会計処理 |
覚える文この1本が、音声と穴埋めクイズの出どころ
有形固定資産等の減価償却方法の変更は会計方針の変更に該当するが、その変更は会計上の見積りの変更と区別することが困難であるため、会計上の見積りの変更と同様に取り扱い、遡及適用は行わない。これは、減価償却の方法が資産の経済的便益の消費の態様についての見積りを反映して選択されているためである。
試験のポイント
- 分類は会計方針の変更、処理は見積りの変更と同様、という2段構えを書けるようにしておきましょう。
- 理由は「区別することが困難」です。この言葉をそのまま使いましょう。
- 棚卸資産の評価方法の変更は、こちらとは違って遡及適用します。対で覚えておきましょう。
ひっかかり
- 減価償却方法の変更を、会計上の見積りの変更に分類するのではありません。分類は会計方針の変更です。処理が同様になるだけです。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 会計方針の変更 | 遡及適用 | 目的は期間比較可能性の確保 |
| 表示方法の変更 | 財務諸表の組替え | 中身ではなく並べ方を変えた |
| 会計上の見積りの変更 | 将来にわたり会計処理 | 過去の見積りは誤りではない |
| 誤謬の訂正 | 修正再表示 | 過去の数字がそもそも誤っていた |
| 減価償却方法の変更 | 会計方針の変更だが、見積りの変更と同様に処理 | 分類と処理が分かれる |
| 継続性の原則との関係 | 変更を抑えるのが継続性、変更後も揃えるのが遡及適用 | どちらも比較可能性のため |