
連結キャッシュ・フロー計算書等の作成基準
キャッシュ・フロー計算書は、貸借対照表と損益計算書だけでは分からないことを示すために作られる。
損益計算書の利益は、発生主義で計算されている。売上を計上していても代金はまだ入っていない、減価償却費を計上していても現金は出ていない、ということが普通に起きる。だから、利益が出ていても現金が足りずに行き詰まることがある。いわゆる黒字倒産である。
貸借対照表は、期末時点の残高を示すだけで、期中にどういう理由で現金が増減したかは見えない。そこで、現金の動きを活動別に分けて示す3つ目の計算書が要る。
理論で問われるのは、計算の手順よりもなぜこの計算書が必要か、資金の範囲をどう決めているか、そして直接法と間接法の違いである。
キャッシュ・フロー計算書の役割
連結キャッシュ・フロー計算書等の作成基準 第一、設定について
簡単にいうと
利益が出ているのに現金が足りなくなることがあります。売上を計上していても代金が入っていなければ、支払いには使えないからです。貸借対照表は期末の残高しか示さず、損益計算書は発生主義で作られている。この2つだけでは現金の動きが見えないので、3つ目の計算書が要ります。
キャッシュ・フロー計算書は、一会計期間におけるキャッシュ・フローの状況を一定の活動区分別に表示するものであり、貸借対照表および損益計算書と同様に企業活動全体を対象とする重要な情報を提供する。
なぜそうするのか
損益計算書の利益は発生主義で計算されているため、現金の動きとずれる。貸借対照表は期末の残高を示すだけで、期中にどのような理由で現金が増減したかは分からない。キャッシュ・フロー計算書は、現金の動きを活動別に示すことで、支払能力と資金の調達・運用の状況を明らかにする。発生主義の利益が持つ弱点を補う位置づけにある。
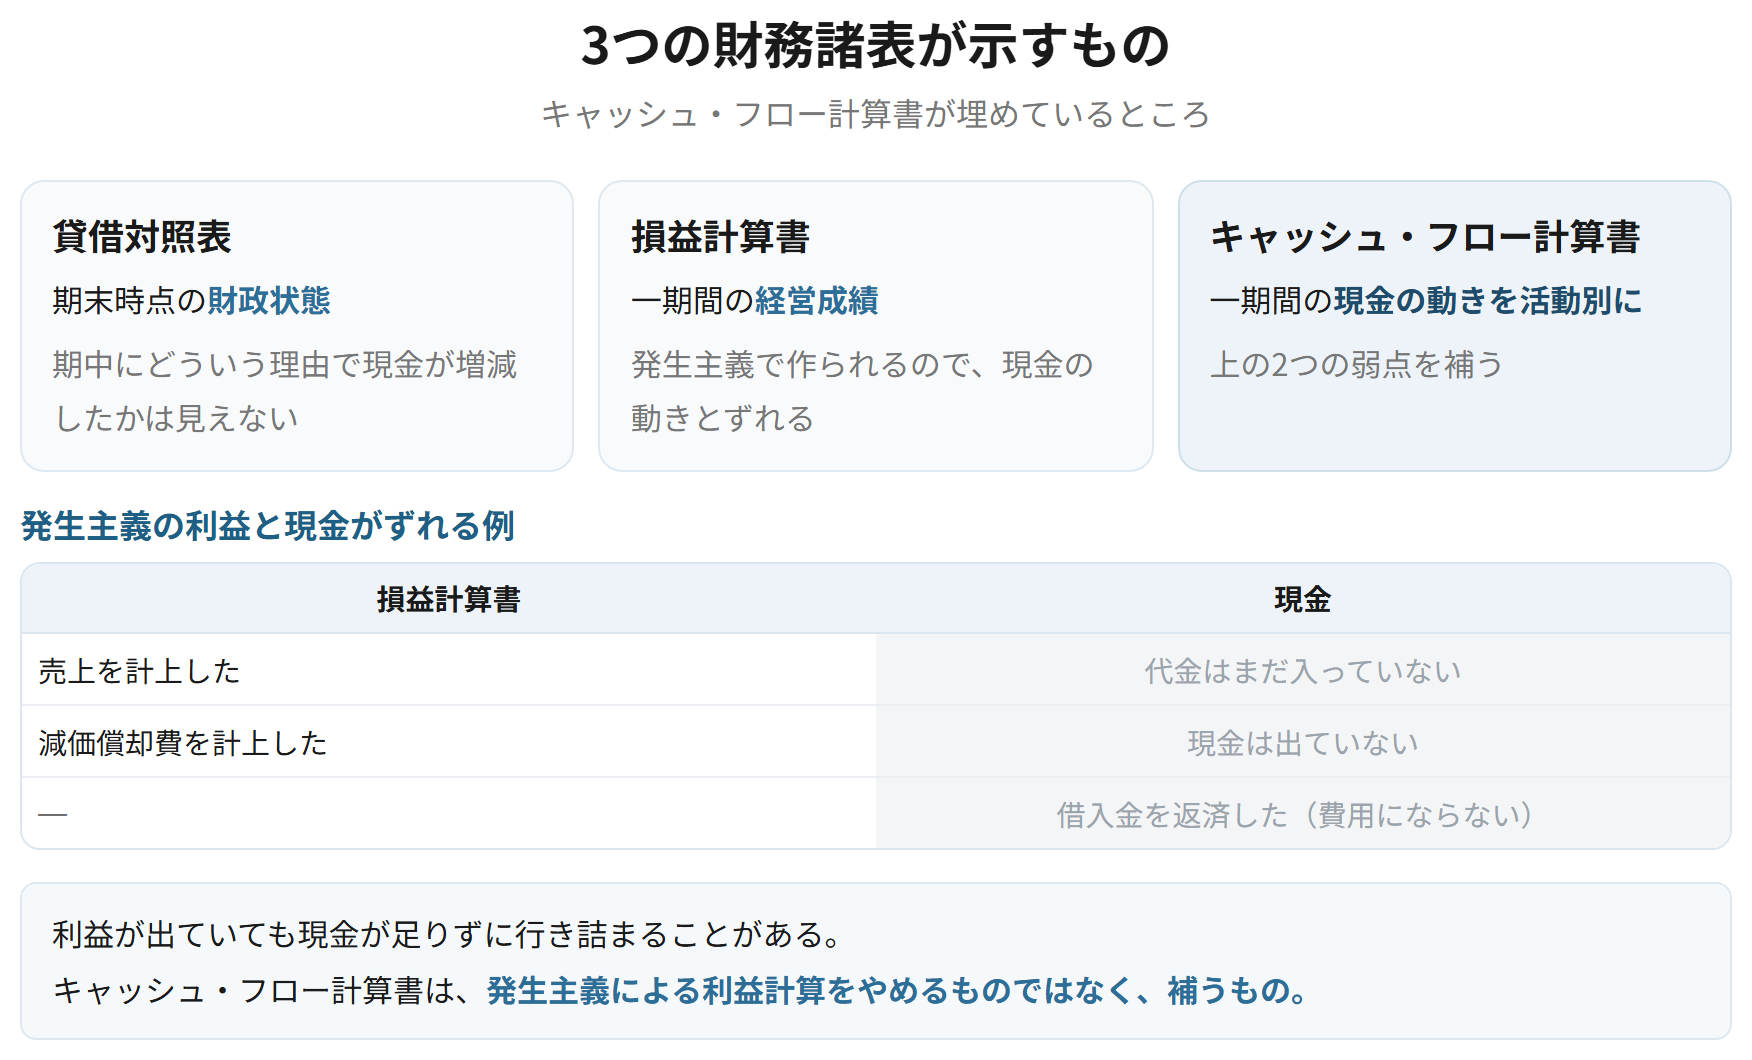
| 示すもの | 弱点 | |
|---|---|---|
| 貸借対照表 | 期末時点の財政状態 | 期中の動きが見えない |
| 損益計算書 | 一期間の経営成績 | 発生主義なので現金の動きとずれる |
| キャッシュ・フロー計算書 | 一期間の現金の動きを活動別に | ─(上の2つを補う) |
覚える文この1本が、音声と穴埋めクイズの出どころ
キャッシュ・フロー計算書は、一会計期間におけるキャッシュ・フローの状況を一定の活動区分別に表示するものであり、貸借対照表および損益計算書と同様に企業活動全体を対象とする重要な情報を提供する。損益計算書の利益は発生主義により計算されるため現金の動きとずれ、貸借対照表は期末時点の残高しか示さないことから、支払能力と資金の調達および運用の状況を明らかにするために必要となる。
試験のポイント
- 必要とされる理由を、発生主義の利益と現金のずれという点から説明できるようにしておきましょう。
- 貸借対照表・損益計算書との役割の違いを、3つ並べて書けると厚くなります。
ひっかかり
- キャッシュ・フロー計算書は、損益計算書の代わりではありません。発生主義による利益の計算をやめるものではなく、補うものです。
資金の範囲 ── 現金及び現金同等物
連結キャッシュ・フロー計算書等の作成基準 第二 一、注解 注2
キャッシュ・フロー計算書が対象とする資金の範囲は、現金及び現金同等物とする。現金とは、手許現金および要求払預金をいう。現金同等物とは、容易に換金可能であり、かつ価値の変動について僅少なリスクしか負わない短期投資をいう。
なぜそうするのか
資金の範囲を広くとりすぎると、値動きのあるものが資金に入ってしまい、その値動きで資金が増減したように見える。狭くとりすぎると、実質的に現金と同じように使えるものが除かれて実態と合わない。そこで、換金が容易で、値動きのリスクが小さいという2つの条件で線を引いている。定期預金のうち満期までの期間が短いものや、取得日から満期までが3か月以内の譲渡性預金などが現金同等物とされる。
要件
- ① 容易に換金可能であること
- ② 価値の変動について僅少なリスクしか負わないこと
- ③ 短期投資であること
覚える文この1本が、音声と穴埋めクイズの出どころ
キャッシュ・フロー計算書が対象とする資金の範囲は現金及び現金同等物とする。現金とは手許現金および要求払預金をいい、現金同等物とは容易に換金可能であり、かつ価値の変動について僅少なリスクしか負わない短期投資をいう。値動きのあるものを資金に含めると、その値動きによって資金が増減したように見えるため、換金の容易さと価値変動のリスクの小ささで範囲を限っている。
試験のポイント
- 現金同等物の定義は、2つの条件をそろえて書けるようにしておきましょう。
- 株式は、容易に換金できても価値の変動のリスクがあるため現金同等物になりません。
ひっかかり
- 定期預金がすべて現金同等物になるわけではありません。満期までの期間によります。
- 要求払預金には当座預金・普通預金・通知預金が含まれます。すべての預金ではありません。
3つの活動区分
連結キャッシュ・フロー計算書等の作成基準 第二 二
キャッシュ・フロー計算書は、営業活動によるキャッシュ・フロー、投資活動によるキャッシュ・フロー、財務活動によるキャッシュ・フローの3つに区分して表示する。
なぜそうするのか
同じ現金の増加でも、本業で稼いだのか、資産を売ったのか、借りたのかでは意味がまったく違う。本業で稼いだ現金は繰り返し生まれるが、資産を売って得た現金は一度きりであり、借りた現金は返さなければならない。どこから来た現金かを分けて示さなければ、支払能力の判断ができない。
具体例
営業活動によるキャッシュ・フローがマイナスで、財務活動によるキャッシュ・フローのプラスで現金を保っている企業は、本業で現金を生めておらず、借入れでしのいでいる状態にある。区分して示すから、この読み取りができる。
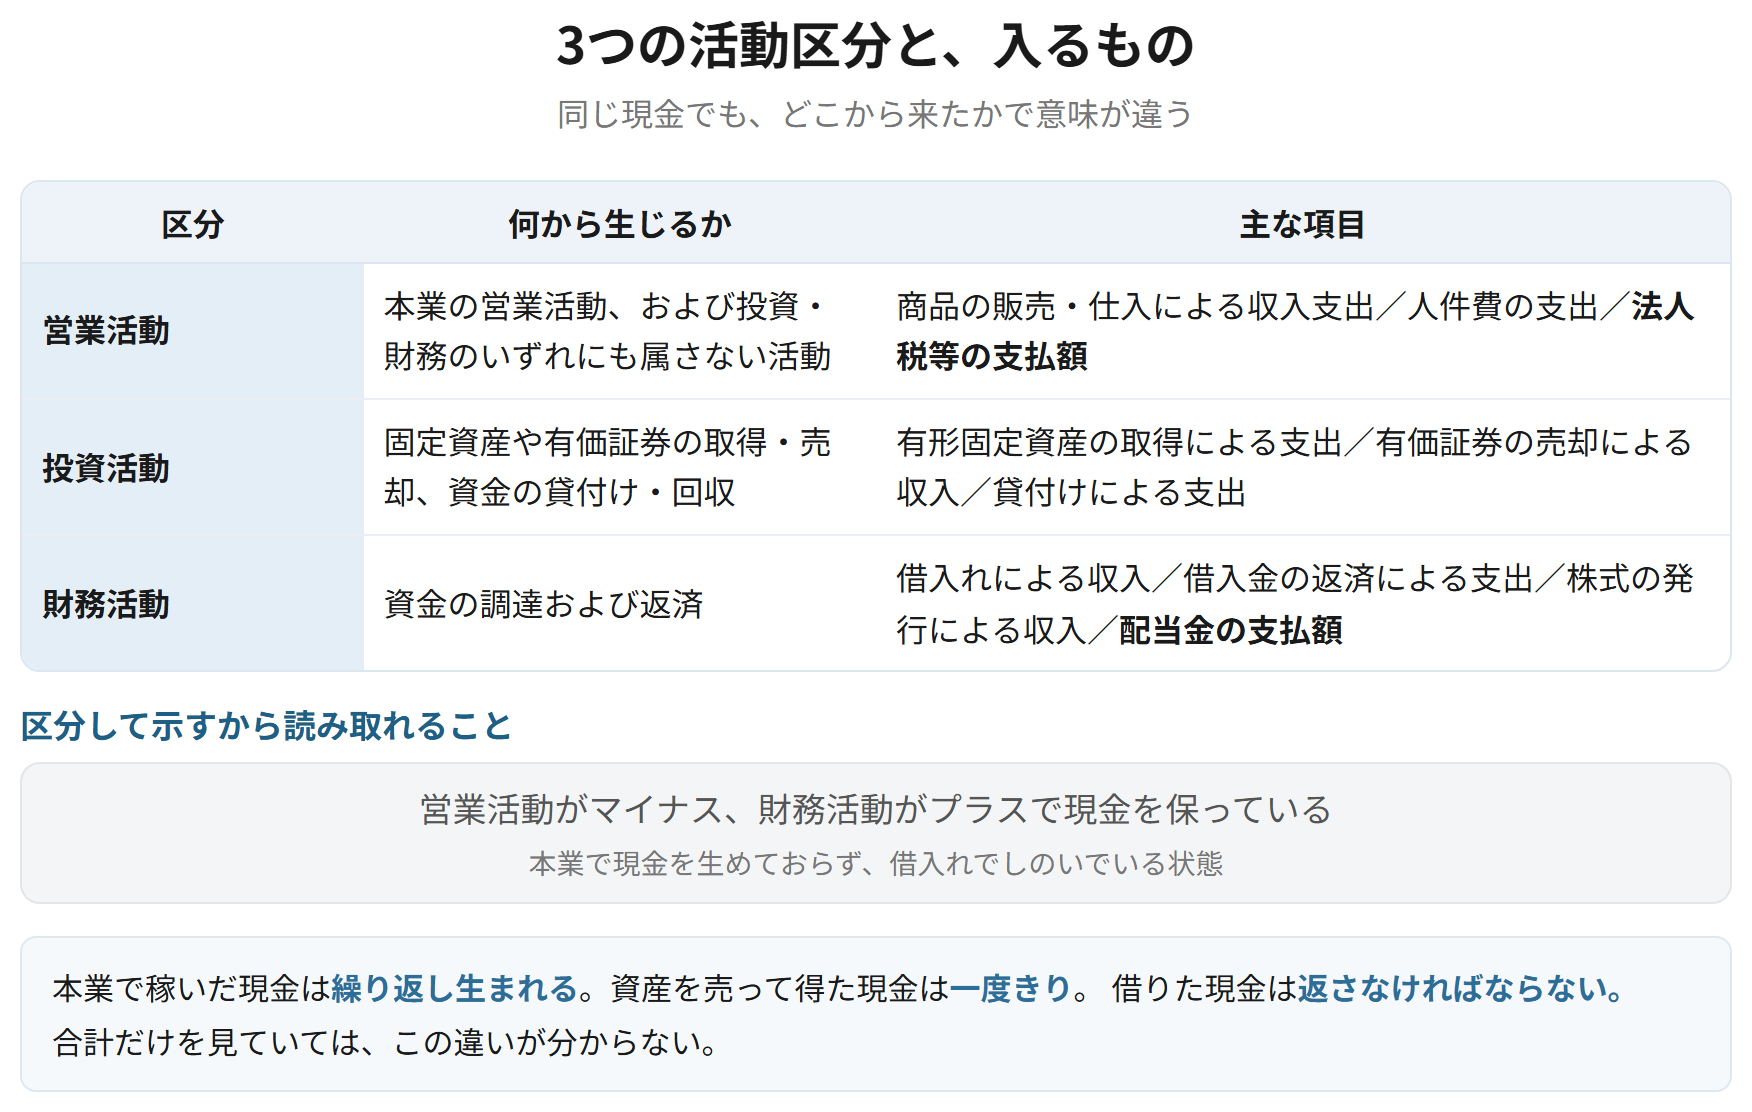
| 区分 | 何から生じるか | 主な項目 |
|---|---|---|
| 営業活動 | 本業の営業活動、および投資・財務のいずれにも属さない活動 | 商品の販売・仕入による収入支出、人件費の支出、法人税等の支払額 |
| 投資活動 | 固定資産や有価証券の取得・売却、資金の貸付け・回収 | 有形固定資産の取得による支出、有価証券の売却による収入 |
| 財務活動 | 資金の調達および返済 | 借入れによる収入、借入金の返済による支出、株式の発行による収入、配当金の支払額 |
覚える文この1本が、音声と穴埋めクイズの出どころ
キャッシュ・フロー計算書は、営業活動によるキャッシュ・フロー、投資活動によるキャッシュ・フロー、財務活動によるキャッシュ・フローの3つに区分して表示する。同じ現金の増加であっても、本業で稼いだものか、資産の売却によるものか、資金の調達によるものかで意味が異なるため、どこから生じた現金かを区分して示す必要がある。
試験のポイント
- 3区分の名前と、それぞれに入る代表的な項目を挙げられるようにしておきましょう。
- 区分する理由を、現金の出どころによって意味が違うという点から説明できるとよいです。
- 営業活動の区分には、投資活動にも財務活動にも属さないものが入ります。
ひっかかり
- 法人税等の支払額は、原則として営業活動の区分に含めます。
- 受取利息・受取配当金・支払利息・配当金の支払額は、どの区分に入れるかに2つの方法があります。
直接法と間接法
連結キャッシュ・フロー計算書等の作成基準 第三 一
簡単にいうと
営業活動によるキャッシュ・フローの表示には2つのやり方があります。収入と支出を総額で並べる直接法と、税引前当期純利益からスタートして現金の動かない項目を足し引きする間接法です。たどり着く金額は同じで、見せ方と作る手間が違います。
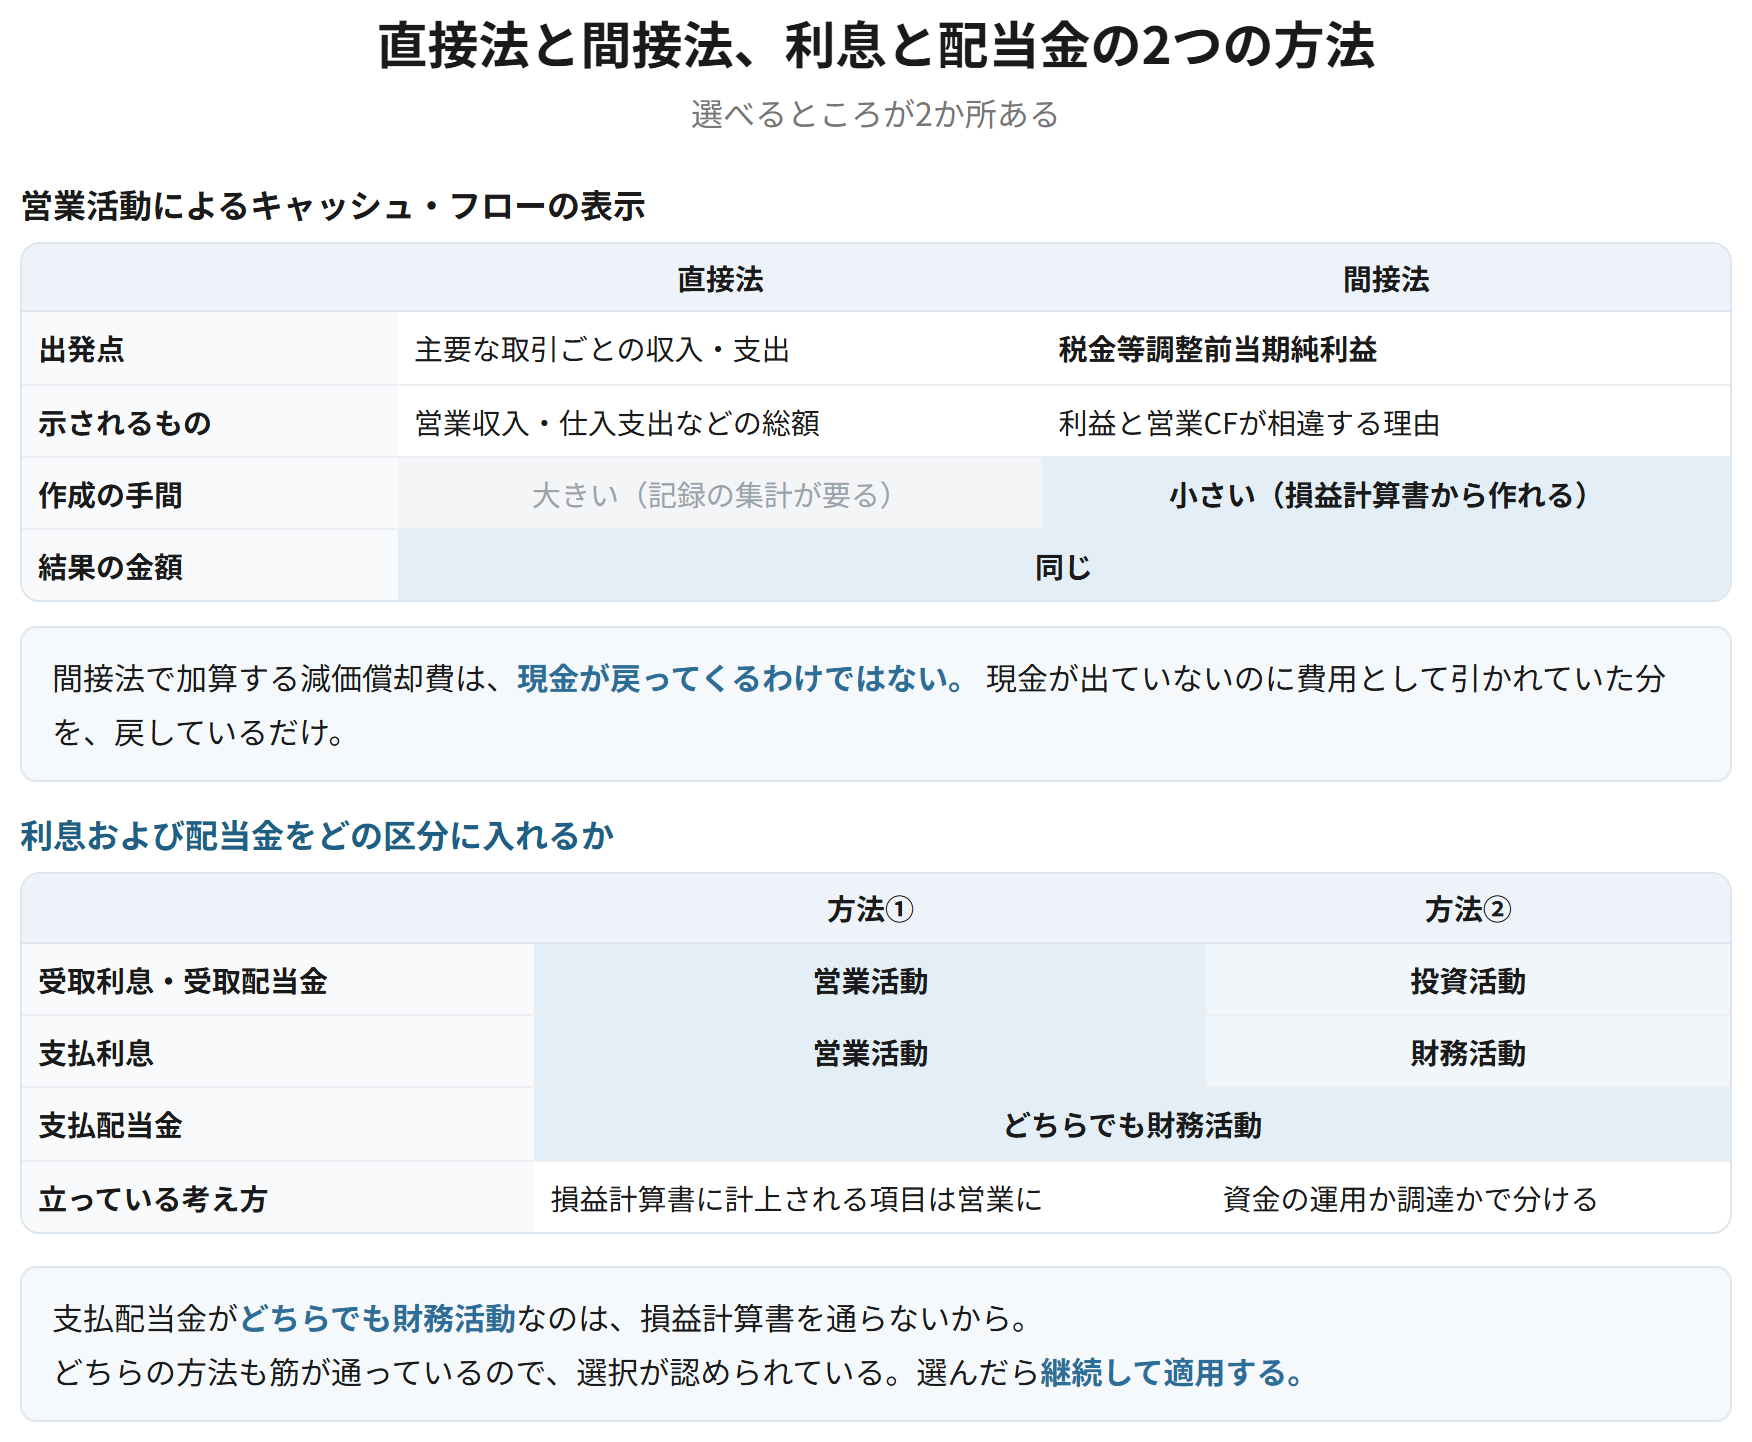
営業活動によるキャッシュ・フローは、直接法または間接法により表示する。直接法は、主要な取引ごとに収入総額と支出総額を表示する方法である。間接法は、税金等調整前当期純利益に必要な調整項目を加減して表示する方法である。
なぜそうするのか
直接法は、営業収入がいくらで、仕入支出がいくらかが総額で分かるので、情報としては詳しい。しかし、総額を把握するには取引ごとの記録を集計し直す必要があり、作成の手間が大きい。間接法は、損益計算書の利益から出発するので作りやすく、利益と営業キャッシュ・フローがなぜずれるのかが分かるという利点もある。どちらにも長所があるので、両方が認められている。
効果・結論
- 間接法の主な調整 ── 減価償却費や引当金の増減額など、現金の動かない損益項目を加減する
- 売上債権・棚卸資産・仕入債務など、営業上の資産負債の増減を加減する
- 投資活動・財務活動に属する損益(固定資産売却損益など)を除く
| 直接法 | 間接法 | |
|---|---|---|
| 出発点 | 主要な取引ごとの収入・支出 | 税金等調整前当期純利益 |
| 示されるもの | 営業収入・仕入支出などの総額 | 利益と営業CFがずれる理由 |
| 作成の手間 | 大きい(記録の集計が要る) | 小さい(損益計算書から作れる) |
| 結果の金額 | 同じ | 同じ |
覚える文この1本が、音声と穴埋めクイズの出どころ
営業活動によるキャッシュ・フローは、主要な取引ごとに収入総額と支出総額を表示する直接法、または税金等調整前当期純利益に必要な調整項目を加減して表示する間接法により表示する。直接法は営業収入や仕入支出が総額で示される一方で作成の手間が大きく、間接法は損益計算書から作成でき、利益と営業キャッシュ・フローが相違する理由が示されるという長所がある。
試験のポイント
- 2つの方法の長所を、それぞれ書き分けられるようにしておきましょう。
- 間接法の出発点は「税金等調整前当期純利益」です。当期純利益ではありません。
- どちらの方法でも、営業活動によるキャッシュ・フローの金額は同じになります。
ひっかかり
- 間接法で加算する減価償却費は、現金が戻ってくるわけではありません。現金が出ていないのに費用として引かれていた分を戻しているだけです。
- 直接法と間接法の違いは、営業活動の区分だけに関わります。投資活動・財務活動の表示は変わりません。
利息および配当金の表示
連結キャッシュ・フロー計算書等の作成基準 第二 二 3
利息および配当金に係るキャッシュ・フローは、次の2つの方法のいずれかにより表示する。① 受取利息、受取配当金および支払利息は営業活動の区分に、支払配当金は財務活動の区分に記載する方法。② 受取利息および受取配当金は投資活動の区分に、支払利息および支払配当金は財務活動の区分に記載する方法。
なぜそうするのか
①は、損益計算書に計上される項目は営業活動の区分に入れるという考え方に立つ。受取利息も支払利息も損益計算書を通るので営業に含め、損益を通らない支払配当金だけを財務に置く。②は、活動の性格で分けるという考え方に立つ。利息を受け取るのは投資をしたから、利息や配当を支払うのは資金を調達したからである。どちらも筋が通っているので、選択が認められている。
| 方法①(損益計算書との対応) | 方法②(活動の性格) | |
|---|---|---|
| 受取利息・受取配当金 | 営業活動 | 投資活動 |
| 支払利息 | 営業活動 | 財務活動 |
| 支払配当金 | 財務活動 | 財務活動 |
| 立っている考え方 | 損益計算書に計上される項目は営業に | 資金の運用か調達かで分ける |
覚える文この1本が、音声と穴埋めクイズの出どころ
利息および配当金に係るキャッシュ・フローは、受取利息、受取配当金および支払利息を営業活動の区分に、支払配当金を財務活動の区分に記載する方法と、受取利息および受取配当金を投資活動の区分に、支払利息および支払配当金を財務活動の区分に記載する方法のいずれかにより表示する。前者は損益計算書に計上される項目を営業活動に含める考え方により、後者は資金の運用か調達かという活動の性格により区分する考え方による。
試験のポイント
- 2つの方法を、表のまま書き分けられるようにしておきましょう。支払配当金はどちらでも財務活動です。
- それぞれの考え方の違いを添えられると厚くなります。
ひっかかり
- 支払配当金は、どちらの方法でも財務活動の区分です。損益計算書を通らないためです。
- 方法を選んだら継続して適用します。毎期変えることはできません。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 役割 | 発生主義の利益と現金のずれを示す | 損益計算書の代わりではない |
| 資金の範囲 | 現金及び現金同等物 | 株式は現金同等物にならない |
| 現金同等物 | 容易に換金可能・価値変動のリスクが僅少・短期投資 | 3つの条件 |
| 区分 | 営業/投資/財務の3区分 | どこから来た現金かで意味が違う |
| 営業CFの表示 | 直接法/間接法 | 金額は同じ。見せ方と手間が違う |
| 間接法の出発点 | 税金等調整前当期純利益 | 当期純利益ではない |
| 利息・配当金 | 2つの方法から選択 | 支払配当金はどちらでも財務活動 |