
計算書類等
第3章は計算の章である。ここから先は、どの科目を使って、どこに並べるかが中心になる。そのルールの出どころが、この節で扱う会社法と会社計算規則である。
第0章の全体構造で、制度会計には会社法会計・金融商品取引法会計・税務会計の3つの枠組みがあると書いた。財務諸表論の計算で作るのは、そのうち会社法に基づく計算書類である。株主総会に出し、債権者が閲覧し、公告される。誰に何を見せるために作るのかが、様式のこまかい決まりの背景にある。
この節自体の計算は軽い。ただし、何が計算書類で何が計算書類でないかは理論でも問われる。事業報告や附属明細書は計算書類ではない、連結計算書類は別の枠である、といった線引きを押さえておく。
計算書類と計算書類等
会社法435条2項、会社計算規則59条1項
株式会社は、各事業年度に係る計算書類(貸借対照表、損益計算書、株主資本等変動計算書、個別注記表)および事業報告ならびにこれらの附属明細書を作成しなければならない。このうち計算書類は4つであり、事業報告と附属明細書は計算書類に含まれない。これらをまとめて計算書類等という。
なぜそうするのか
計算書類は、会計の数値によって会社の状況を示すものである。事業報告は、会社の事業の状況や役員に関する事項など、数値以外の情報を文章で示すものであり、性格が違う。附属明細書は、計算書類と事業報告の内容を補足するものである。役割が違うので、同じ「計算書類」という枠には入れていない。
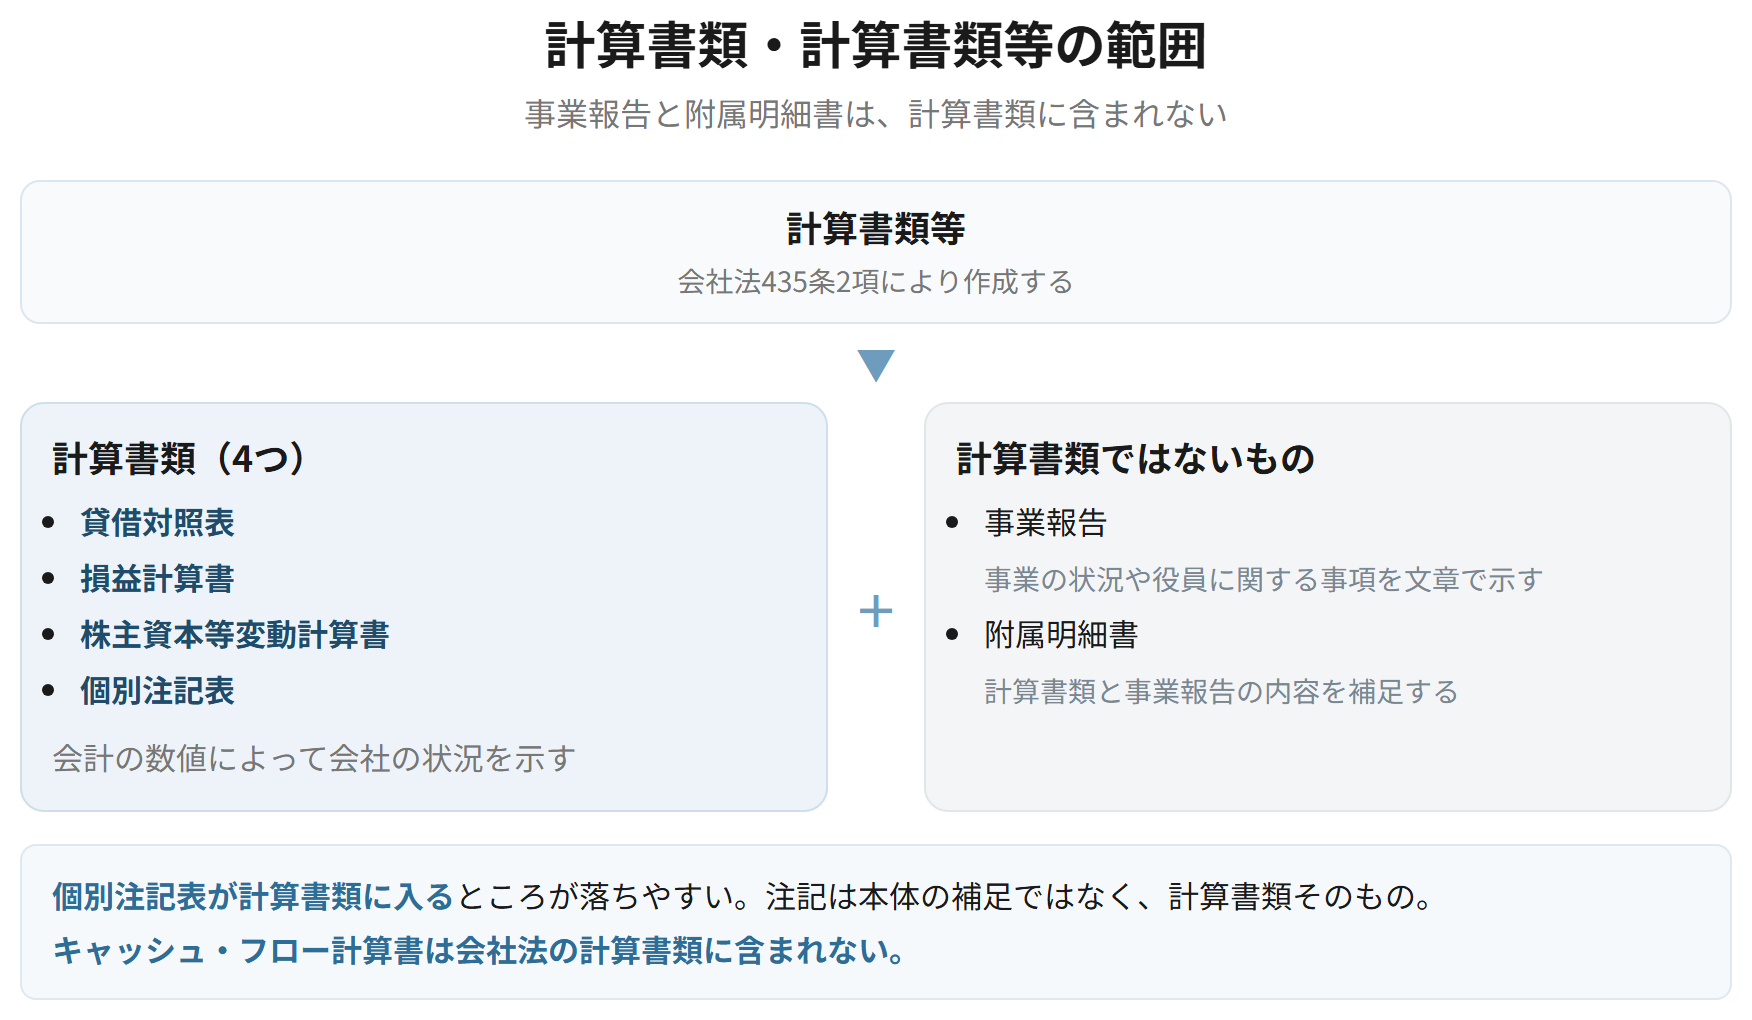
| 含まれるもの | 性格 | |
|---|---|---|
| 計算書類(4つ) | 貸借対照表/損益計算書/株主資本等変動計算書/個別注記表 | 会計の数値によって会社の状況を示す |
| 事業報告 | ─ | 事業の状況や役員に関する事項を文章で示す |
| 附属明細書 | 計算書類の附属明細書/事業報告の附属明細書 | 内容を補足する |
覚える文この1本が、音声と穴埋めクイズの出どころ
株式会社は、各事業年度に係る計算書類、事業報告およびこれらの附属明細書を作成しなければならない。計算書類とは、貸借対照表、損益計算書、株主資本等変動計算書および個別注記表の4つをいい、事業報告および附属明細書は計算書類に含まれない。
試験のポイント
- 計算書類の4つを挙げられるようにしておきましょう。個別注記表が入るところが落ちやすいです。
- 事業報告と附属明細書は計算書類ではありません。ここが問われます。
ひっかかり
- キャッシュ・フロー計算書は、会社法の計算書類に含まれません。金融商品取引法の財務諸表には含まれます。
会社法と金融商品取引法の違い
会社法435条2項、財務諸表等規則1条
簡単にいうと
同じ会社の数字でも、会社法で作るものと金融商品取引法で作るものは、名前も中身も少し違います。見せる相手が違うからです。会社法は株主と債権者、金融商品取引法は投資家に向けたものです。
会社法に基づいて作成するものを計算書類といい、金融商品取引法に基づいて作成するものを財務諸表という。財務諸表には、計算書類にはないキャッシュ・フロー計算書が含まれ、個別注記表に代えて各財務諸表に注記が付される。
なぜそうするのか
会社法は、株主と債権者の利害を調整することを目的としている。配当していくらまで出せるか、債権者の取り分が守られているかが関心の中心になる。金融商品取引法は、投資家の意思決定に役立つ情報を提供することを目的としている。将来のキャッシュ・フローを予測するための情報が求められるので、キャッシュ・フロー計算書が加わる。第0章で見た利害調整機能と情報提供機能の違いが、作る書類の違いとして現れている。
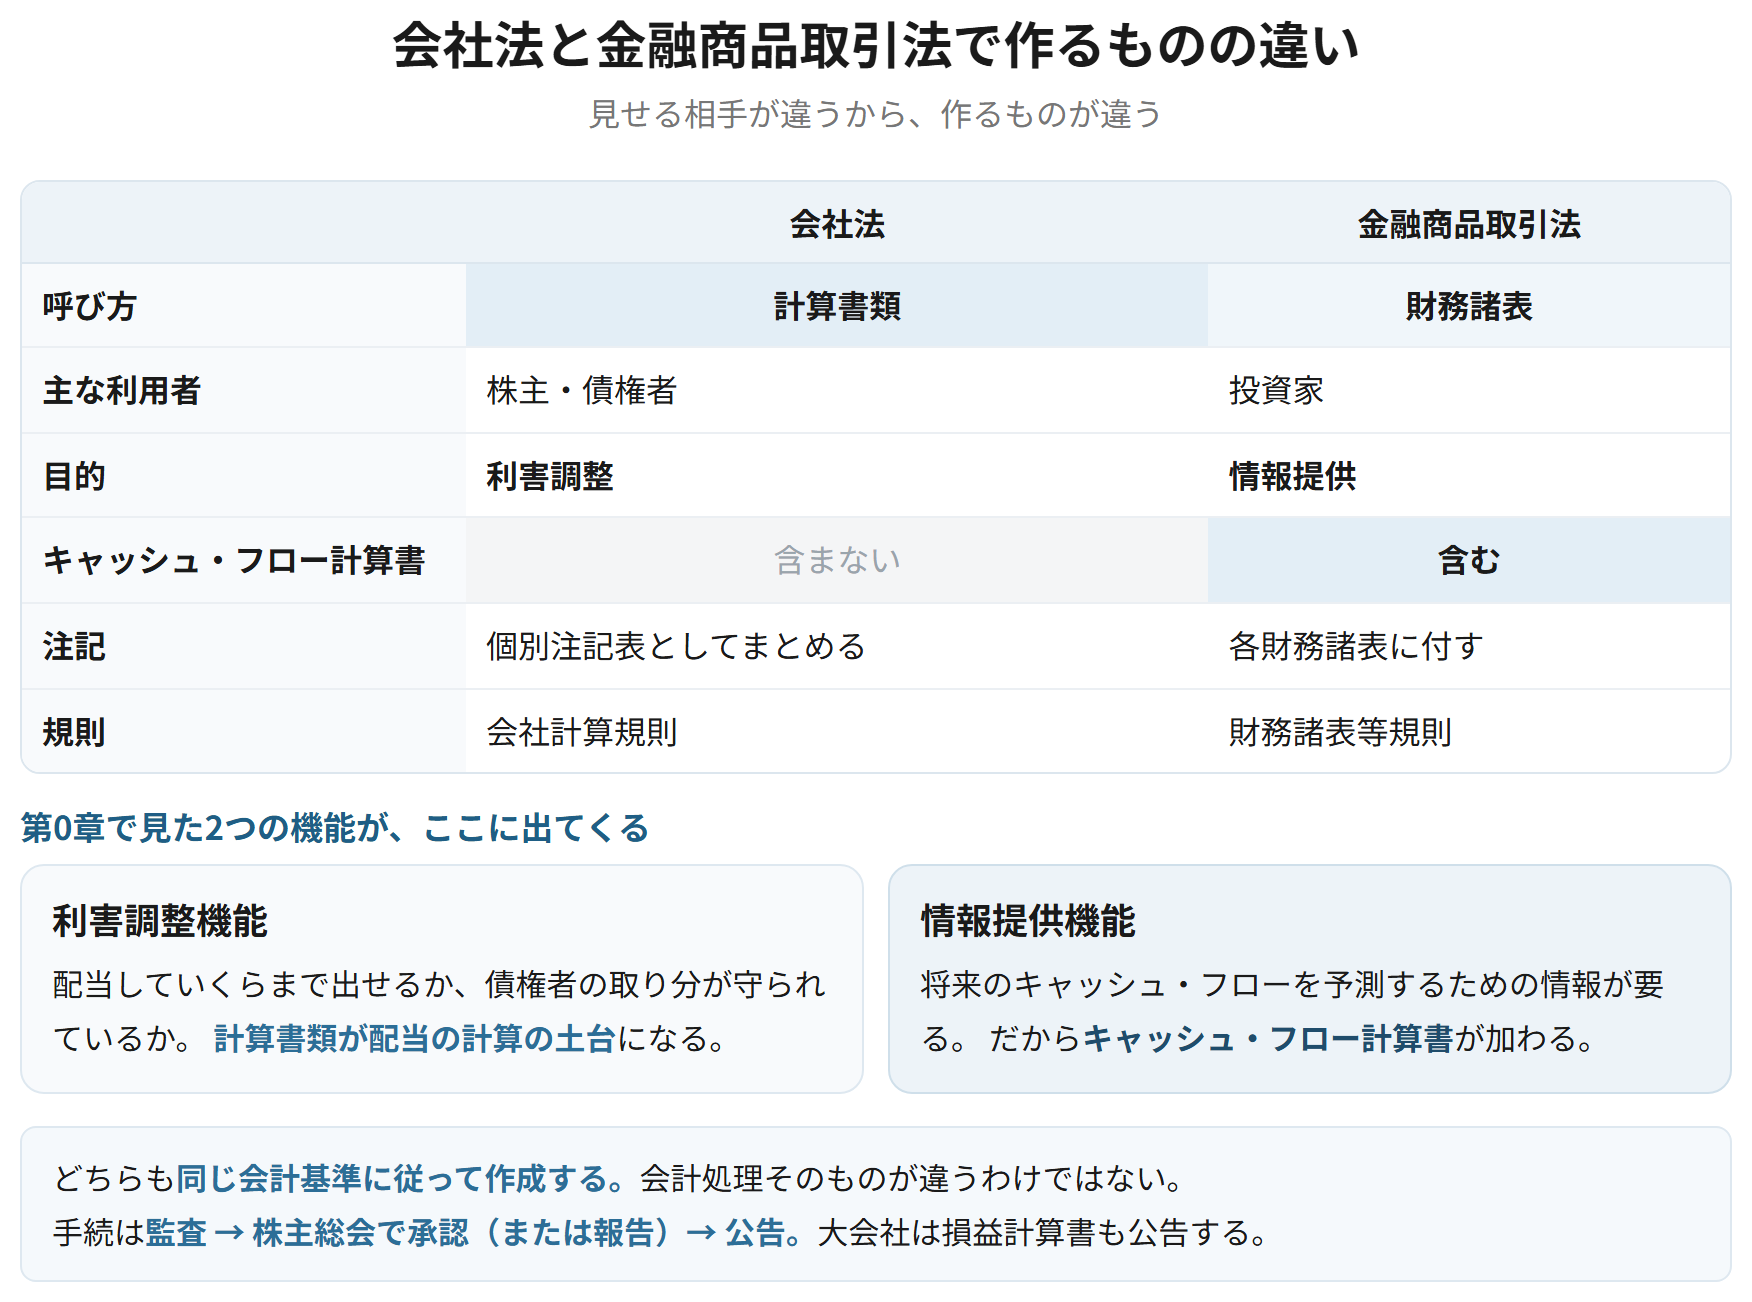
| 会社法 | 金融商品取引法 | |
|---|---|---|
| 呼び方 | 計算書類 | 財務諸表 |
| 主な利用者 | 株主・債権者 | 投資家 |
| 目的 | 利害調整 | 情報提供 |
| キャッシュ・フロー計算書 | 含まない | 含む |
| 注記 | 個別注記表としてまとめる | 各財務諸表に付す |
| 規則 | 会社計算規則 | 財務諸表等規則 |
覚える文この1本が、音声と穴埋めクイズの出どころ
会社法に基づいて作成するものを計算書類といい、金融商品取引法に基づいて作成するものを財務諸表という。財務諸表には計算書類にはないキャッシュ・フロー計算書が含まれる。これは、会社法が株主と債権者の利害調整を目的とするのに対し、金融商品取引法が投資家への情報提供を目的としており、将来のキャッシュ・フローを予測するための情報が求められるためである。
試験のポイント
- 呼び方の違い(計算書類/財務諸表)を取り違えないようにしましょう。
- キャッシュ・フロー計算書の有無が、いちばん分かりやすい違いです。
- 第0章の利害調整機能・情報提供機能と結んで書けると厚くなります。
ひっかかり
- どちらも同じ会計基準に従って作成します。会計処理そのものが違うわけではありません。
作成から公告までの流れ
会社法436条、438条、440条
計算書類等は、取締役会の承認を受けたうえで、監査役(または監査役会)および会計監査人の監査を受ける。その後、定時株主総会に提出され、承認を受ける。ただし、会計監査人設置会社において、計算書類が法令および定款に従い会社の財産および損益の状況を正しく表示しているものとして一定の要件を満たす場合には、報告で足りる。定時株主総会の終結後、貸借対照表(大会社は損益計算書も)を公告しなければならない。
なぜそうするのか
計算書類は、配当できる金額の計算の土台になる。株主が勝手に多額の配当を決めれば、債権者の取り分がなくなる。だから、監査を経て、株主総会で承認されるという手続が置かれている。公告が求められるのは、取引相手や債権者が会社の状況を知る手段を確保するためである。
覚える文この1本が、音声と穴埋めクイズの出どころ
計算書類等は取締役会の承認を受けたうえで監査役および会計監査人の監査を受け、定時株主総会に提出されて承認を受ける。ただし、会計監査人設置会社において一定の要件を満たす場合には報告で足りる。定時株主総会の終結後、貸借対照表を公告しなければならない。
試験のポイント
- 承認ではなく報告で足りる場合があるところを押さえておきましょう。
- 公告が求められる理由(取引相手や債権者が知る手段)を添えられるとよいです。
ひっかかり
- 大会社は損益計算書も公告します。貸借対照表だけではありません。
連結計算書類
会社法444条、会社計算規則61条
会計監査人設置会社は、連結計算書類を作成することができる。事業年度の末日において大会社であって、有価証券報告書を提出しなければならない会社は、連結計算書類を作成しなければならない。連結計算書類は、連結貸借対照表、連結損益計算書、連結株主資本等変動計算書、連結注記表からなる。
なぜそうするのか
企業集団として活動している会社では、親会社の計算書類だけでは実態が分からない。第2章の連結財務諸表の節で見たとおりである。ただし、会社法上の配当の計算は個別の計算書類に基づいて行われるので、連結計算書類は報告のためのものという位置づけになる。だから、すべての会社に作成が求められるわけではない。
| 計算書類 | 連結計算書類 | |
|---|---|---|
| 作成する会社 | すべての株式会社 | 会計監査人設置会社は任意/大会社かつ有価証券報告書提出会社は義務 |
| 株主総会での扱い | 承認または報告 | 内容の報告 |
| 配当の計算との関係 | 土台になる | 直接には関係しない |
| 注記 | 個別注記表 | 連結注記表 |
覚える文この1本が、音声と穴埋めクイズの出どころ
会計監査人設置会社は連結計算書類を作成することができ、事業年度の末日において大会社であって有価証券報告書を提出しなければならない会社は連結計算書類を作成しなければならない。連結計算書類は連結貸借対照表、連結損益計算書、連結株主資本等変動計算書および連結注記表からなる。
試験のポイント
- 任意の場合と義務の場合を書き分けられるようにしておきましょう。
- 連結計算書類に事業報告や附属明細書は含まれません。
ひっかかり
- 会社法上の配当の計算は個別の計算書類に基づきます。連結計算書類は直接には関係しません。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 計算書類 | BS/PL/株主資本等変動計算書/個別注記表の4つ | 事業報告・附属明細書は含まない |
| 計算書類等 | 計算書類+事業報告+附属明細書 | 呼び方が変わる |
| 会社法と金商法 | 計算書類/財務諸表 | CF計算書は金商法にだけある |
| 目的の違い | 利害調整/情報提供 | 第0章の2つの機能と対応する |
| 手続 | 監査 → 株主総会で承認(または報告)→ 公告 | 大会社はPLも公告 |
| 連結計算書類 | 会計監査人設置会社は任意、大会社かつ有報提出会社は義務 | 配当の計算には直接関係しない |