
中間財務諸表に関する会計基準
第2章の最後は、年度の途中で作る財務諸表の話である。重要度は高くないが、理論として問われるところははっきりしている。実績主義と予測主義の対立である。
中間財務諸表をどう位置づけるかには2つの考え方がある。中間会計期間を独立した会計期間とみるのが実績主義、年度の一部とみるのが予測主義である。どちらをとるかで、中間期の費用の計上の仕方が変わる。わが国の基準は実績主義による。
この節は制度が動いたばかりである。2024年に金融商品取引法上の四半期報告書が廃止されて半期報告書に一本化され、これに合わせて会計基準も四半期から中間に切り替わった。受験年度の出題範囲がどちらかは必ず自分で確かめること。参考書によっては、まだ四半期財務諸表基準で書かれている場合がある。
中間財務諸表の位置づけ
中間財務諸表に関する会計基準
簡単にいうと
会社の業績を1年に1回しか知らせないと、投資家は1年間、何も分からないまま判断することになります。そこで年度の途中でも財務諸表を作ります。年度の決算より簡便にしてよいのは、速さと手間のつり合いをとるためです。
中間財務諸表は、中間会計期間(事業年度の開始の日以後6か月の期間)における企業の財政状態、経営成績およびキャッシュ・フローの状況を明らかにするために作成される財務諸表である。
なぜそうするのか
年度の財務諸表だけでは、情報が届くまでに最大で1年かかる。その間に業績が大きく変わっていても、投資家には分からない。期中に情報を出せば、投資の判断が実態に近い時点で行える。一方、年度決算と同じ手続を期中にも求めると、作成の負担が大きく、公表が遅れて情報の価値が落ちる。そこで、年度決算より簡便な方法が一部認められている。
覚える文この1本が、音声と穴埋めクイズの出どころ
中間財務諸表は、中間会計期間における企業の財政状態、経営成績およびキャッシュ・フローの状況を明らかにするために作成される財務諸表である。年度の財務諸表のみでは情報が届くまでに時間がかかり投資の判断が遅れるため、期中においても財務諸表を作成して開示する。
試験のポイント
- 中間会計期間が、事業年度の開始の日以後6か月の期間であることを押さえておきましょう。
- 期中開示の意義(情報の適時性)と、簡便な処理が認められる理由(作成の負担と速報性のつり合い)を分けて書けるとよいです。
ひっかかり
- 制度が変わったばかりの分野です。受験年度の出題範囲が中間か四半期かを必ず確かめてください。
実績主義と予測主義
中間財務諸表に関する会計基準、結論の背景
簡単にいうと
中間期を、独立した1つの会計期間とみるか、年度の一部とみるか。この見方の違いが、実績主義と予測主義です。たとえば年に1回まとめて発生する費用を、中間期に半分だけ先取りして計上するのが予測主義、発生した期にそのまま計上するのが実績主義です。
実績主義とは、中間会計期間を独立した会計期間とみて、年度決算と同じ会計方針を適用し、中間会計期間の実績を示すという考え方である。予測主義とは、中間会計期間を年度の一部とみて、年度の業績の予測に資するように中間財務諸表を作成するという考え方である。わが国の基準は実績主義による。
なぜそうするのか
予測主義は、年度の業績を予測しやすくするために、年度を通じて生じる費用を期間に割り振るなどの調整を行う。しかし、どう割り振るかに見積りと判断が入るため、企業によって扱いが分かれ、恣意性が入りやすい。また、中間期の実際の業績が分からなくなる。実績主義は、中間会計期間に実際に起きたことをそのまま示す。将来の予測は、示された実績をもとに利用者が行えばよい、という立場である。
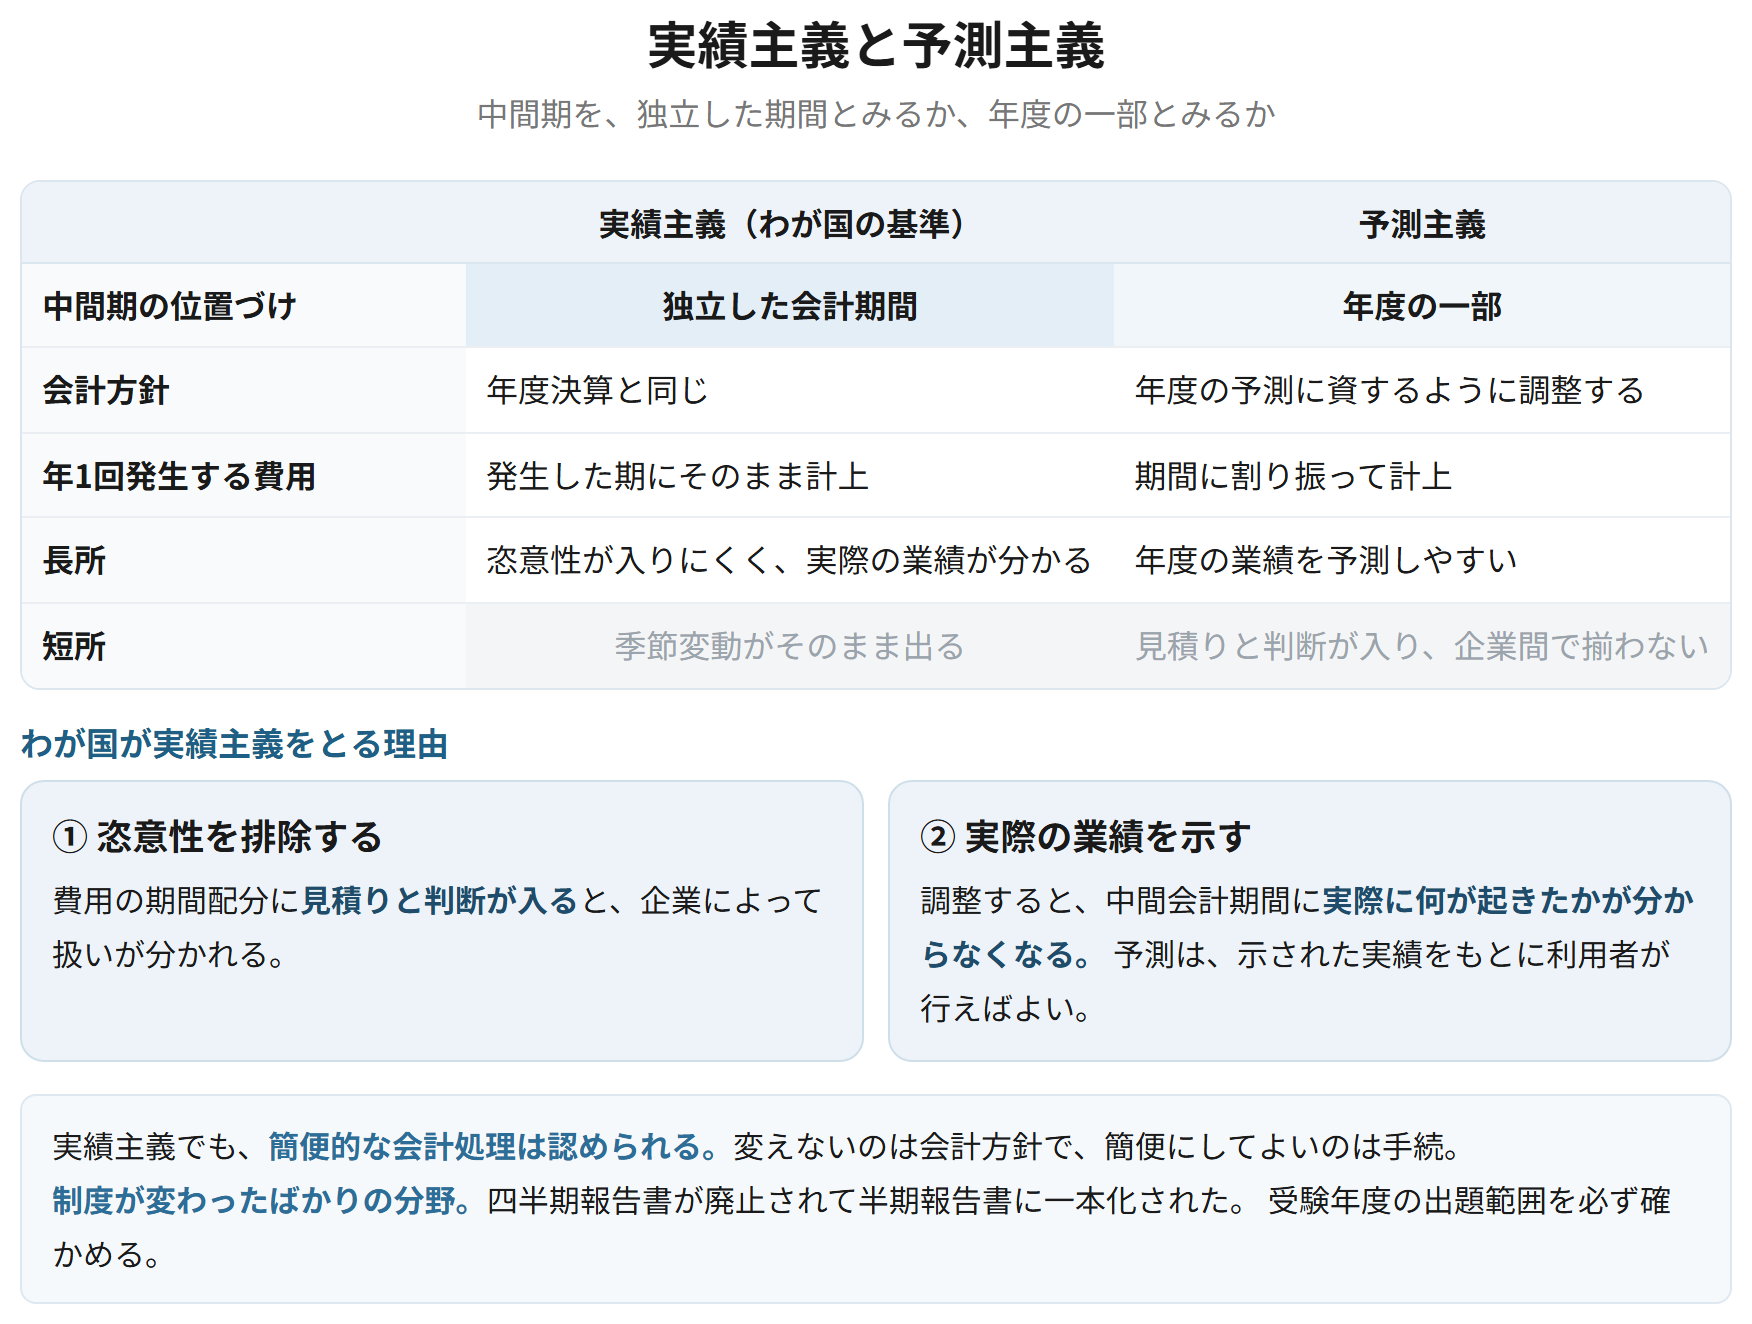
| 実績主義(わが国の基準) | 予測主義 | |
|---|---|---|
| 中間期の位置づけ | 独立した会計期間 | 年度の一部 |
| 会計方針 | 年度決算と同じ | 年度の予測に資するように調整する |
| 年1回発生する費用 | 発生した期にそのまま計上 | 期間に割り振って計上 |
| 長所 | 恣意性が入りにくく、実際の業績が分かる | 年度の業績を予測しやすい |
| 短所 | 季節変動がそのまま出る | 見積りと判断が入り、企業間で揃わない |
覚える文この1本が、音声と穴埋めクイズの出どころ
実績主義とは、中間会計期間を独立した会計期間とみて年度決算と同じ会計方針を適用し、中間会計期間の実績を示すという考え方であり、予測主義とは、中間会計期間を年度の一部とみて年度の業績の予測に資するように中間財務諸表を作成するという考え方である。わが国の基準は実績主義によっており、これは予測主義によると費用の期間配分に見積りと判断が入り恣意性が介入しやすいこと、および中間会計期間の実際の業績が示されなくなることによる。
試験のポイント
- 2つの考え方の名前と内容を、中間期の位置づけで書き分けられるようにしておきましょう。
- わが国が実績主義をとる理由を2つ書けるとよいです。恣意性の排除と、実際の業績の開示です。
- この節で理論として問われるのは、ほぼここだけです。
ひっかかり
- 実績主義でも、簡便的な会計処理は認められています。年度決算とまったく同じ手続を求めるわけではありません。
作成の基準と簡便的な会計処理
中間財務諸表に関する会計基準
中間財務諸表の作成にあたっては、原則として年度の財務諸表と同一の会計方針を適用する。ただし、中間財務諸表の作成の迅速性の要請から、一部について簡便的な会計処理を適用することができる。
なぜそうするのか
実績主義に立つ以上、年度決算と同じ会計方針を使うのが筋になる。方針を変えてしまえば、中間期の実績を示したことにならない。一方で、期中に年度決算と同じ手続をすべて踏むと、公表が遅れて情報の価値が落ちる。そこで、結果に大きな差が生じない範囲で簡便的な処理を認める。方針は変えず、手続だけを簡便にするという切り分けになっている。
覚える文この1本が、音声と穴埋めクイズの出どころ
中間財務諸表の作成にあたっては原則として年度の財務諸表と同一の会計方針を適用するが、作成の迅速性の要請から一部について簡便的な会計処理を適用することができる。同一の会計方針によるのは実績主義の立場によるものであり、簡便的な処理が認められるのは、期中における開示の迅速性を確保するためである。
試験のポイント
- 会計方針は年度と同一、手続は簡便化できる、という切り分けを書けるようにしておきましょう。
- 簡便的な処理が認められる理由は迅速性です。
ひっかかり
- 会計方針そのものを変えてよいわけではありません。変えてよいのは手続です。
四半期から中間への移行
中間財務諸表に関する会計基準(企業会計基準第33号)、金融商品取引法の改正
従来、金融商品取引法上の開示は四半期報告書により行われ、会計基準としては四半期財務諸表に関する会計基準が適用されていた。2024年の制度改正により四半期報告書が廃止されて半期報告書に一本化され、これに合わせて中間財務諸表に関する会計基準が公表された。
なぜそうするのか
四半期開示は、情報の適時性を高める一方で、作成の負担が大きく、企業が短期的な業績に目を向けすぎるという指摘があった。開示の頻度と負担のつり合いを見直した結果、法定の開示は半期に一本化された。ただし、取引所の規則に基づく四半期の決算短信は引き続き行われるため、四半期の情報がなくなったわけではない。
| 従来 | 現在 | |
|---|---|---|
| 法定の期中開示 | 四半期報告書 | 半期報告書 |
| 適用される会計基準 | 四半期財務諸表に関する会計基準 | 中間財務諸表に関する会計基準 |
| 取引所の規則による開示 | 四半期決算短信 | 四半期決算短信(継続) |
覚える文この1本が、音声と穴埋めクイズの出どころ
従来、金融商品取引法上の期中開示は四半期報告書により行われ四半期財務諸表に関する会計基準が適用されていたが、制度改正により四半期報告書が廃止されて半期報告書に一本化され、これに合わせて中間財務諸表に関する会計基準が公表された。取引所の規則に基づく四半期の決算短信は引き続き行われる。
試験のポイント
- 制度が変わったという事実と、実績主義という考え方そのものは変わっていないことを押さえておきましょう。
- 受験年度の出題範囲がどちらかを、必ず自分で確かめてください。
ひっかかり
- 参考書によっては、まだ四半期財務諸表基準で書かれている場合があります。手元の教材がどちらを前提にしているかを確かめてから覚えてください。
- 四半期の情報が完全になくなったわけではありません。取引所の規則に基づく決算短信は続いています。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 中間会計期間 | 事業年度の開始の日以後6か月の期間 | 制度が変わったばかり |
| 実績主義 | 中間期を独立した会計期間とみる | わが国の基準はこちら |
| 予測主義 | 中間期を年度の一部とみる | 恣意性が入りやすい |
| 実績主義をとる理由 | 恣意性の排除と、実際の業績の開示 | 2つ書けるようにする |
| 会計方針 | 年度の財務諸表と同一 | 変えてよいのは手続(簡便的な処理) |
| 制度の移行 | 四半期報告書 → 半期報告書 | 受験年度の扱いを確かめる |