
会計公準
会計公準は、会計が成り立つために置かれている前提である。証明されたものではなく、そう決めておかないと会計が始まらないという種類のものをいう。
3つある。企業実体の公準・継続企業の公準・貨幣的評価の公準で、それぞれ「誰の」「いつの」「何で測った」計算なのかを決めている。
理論で問われるのは、3つの名前よりもそこから何が導かれるかである。継続企業の公準から期間損益計算が出てきて、そこから費用配分や減価償却が出てくる。個別の処理の根拠をたどっていくと、ここに着く論点が多い。
会計公準とは
総論
簡単にいうと
公準というのは、証明されたルールではなく、置いておかないと話が始まらない前提のことです。たとえば「この会社は来年も続く」というのは証明できませんが、そう置かないと、いま持っている建物をどう計算すればいいのか決まりません。会計公準は、そういう種類の取り決めが3つ集まったものです。
会計公準とは、企業会計が成り立つための基礎的な前提をいう。企業実体の公準・継続企業の公準・貨幣的評価の公準の3つからなる。
なぜそうするのか
会計は、何かを測って報告する行為である。測るには、誰の持ち物を(範囲)、いつからいつまでを(期間)、何の単位で(尺度)測るのかが先に決まっていなければならない。3つの公準は、この3つを決めている。
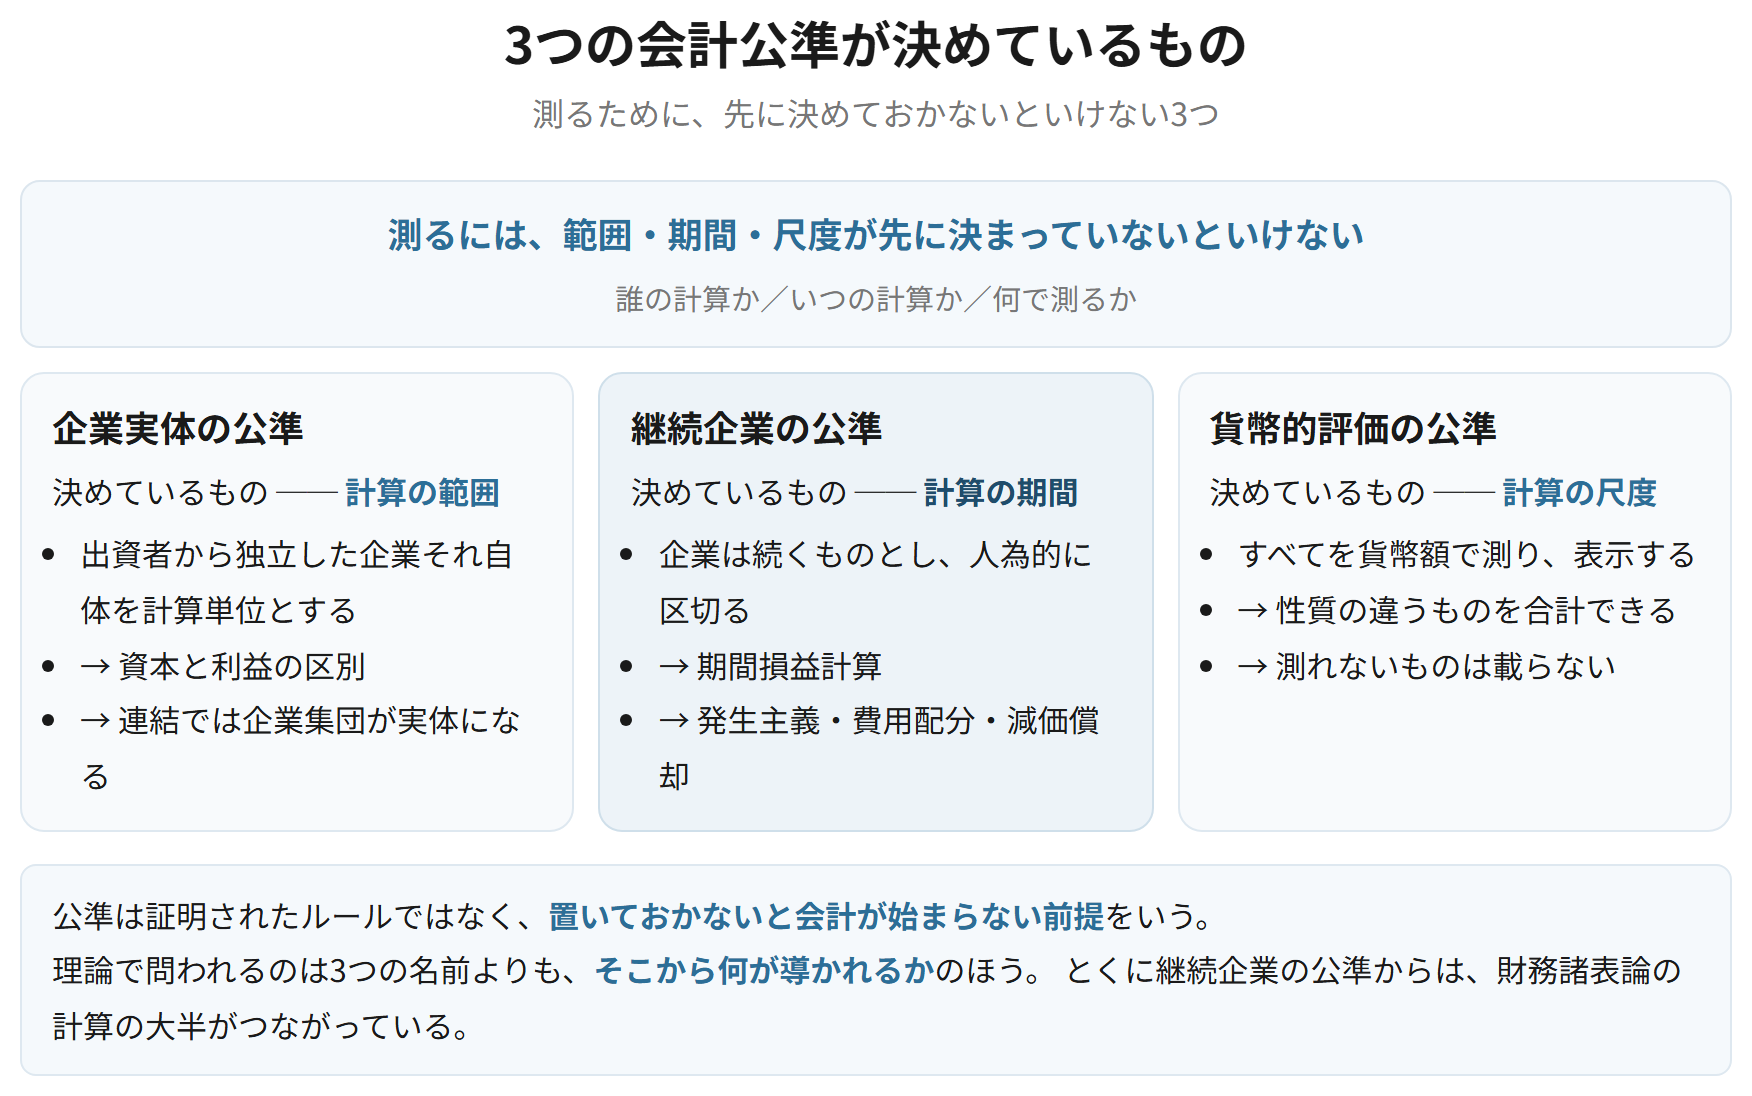
| 公準 | 決めているもの | ひと言でいえば |
|---|---|---|
| 企業実体の公準 | 計算の範囲 | 誰の計算か |
| 継続企業の公準 | 計算の期間 | いつの計算か |
| 貨幣的評価の公準 | 計算の尺度 | 何で測るか |
覚える文この1本が、音声と穴埋めクイズの出どころ
会計公準とは、企業会計が成り立つための基礎的な前提をいい、企業実体の公準、継続企業の公準および貨幣的評価の公準の3つからなる。
試験のポイント
- 3つの名前と、それぞれが何を決めているのかを対にして覚えておきましょう。
- 公準は証明されたものではなく、置かれた前提です。
ひっかかり
- 会計公準と会計原則は別の層のものです。公準は前提、原則は慣習を要約したルールです。
企業実体の公準
総論
企業実体の公準とは、会計の計算を行う範囲を、出資者から独立した企業それ自体に置く前提をいう。企業は出資者とは別の計算単位として扱われる。
なぜそうするのか
個人事業主の財布と会社の財布が混ざっていると、その会社がいくら稼いだのかが分からない。出資者と企業を切り離して初めて、企業の成績を測ることができる。資本取引と損益取引を区別する考え方も、もとをたどればこの公準から出ている。
具体例
親会社と子会社は法律上は別の会社だが、連結財務諸表では1つの企業集団を会計の範囲とみる。企業実体をどこに置くかで、作る財務諸表が変わる。
効果・結論
- 出資者が出したお金は、企業にとっては資本(元手)として扱われる
- 資本と利益の区別(資本取引・損益取引区分の原則)の土台になる
- 会計の範囲は法律上の企業と一致するとは限らない。連結財務諸表は企業集団を1つの実体とみる
覚える文この1本が、音声と穴埋めクイズの出どころ
企業実体の公準とは、会計の計算を行う範囲を、出資者から独立した企業それ自体に置く前提をいう。この公準により、企業は出資者とは別個の計算単位として扱われ、資本と利益の区別が可能になる。
試験のポイント
- 連結財務諸表の根拠としてこの公準に触れられるようにしておくとよいです。
- 資本と利益の区別につながる、というところまで書いておきましょう。
ひっかかり
- 法律上の会社の単位と、会計上の企業実体はずれることがあります。連結がその例です。
継続企業の公準
総論
簡単にいうと
会社はいつ終わるか分からないので、本当なら解散するまで待たないと、もうけがいくらだったかは確定しません。それでは報告が何十年も先になってしまうので、会社は続いていくものと置いたうえで、1年などで人為的に区切って計算します。この「区切る」という発想から、財務諸表論の計算の大半が出てきます。
継続企業の公準とは、企業が解散を予定せず、半永久的に継続することを前提とする考え方をいう。この前提のもとで、企業の活動を人為的に区切った会計期間を設け、期間ごとに損益を計算する。会計期間の公準ともいう。
なぜそうするのか
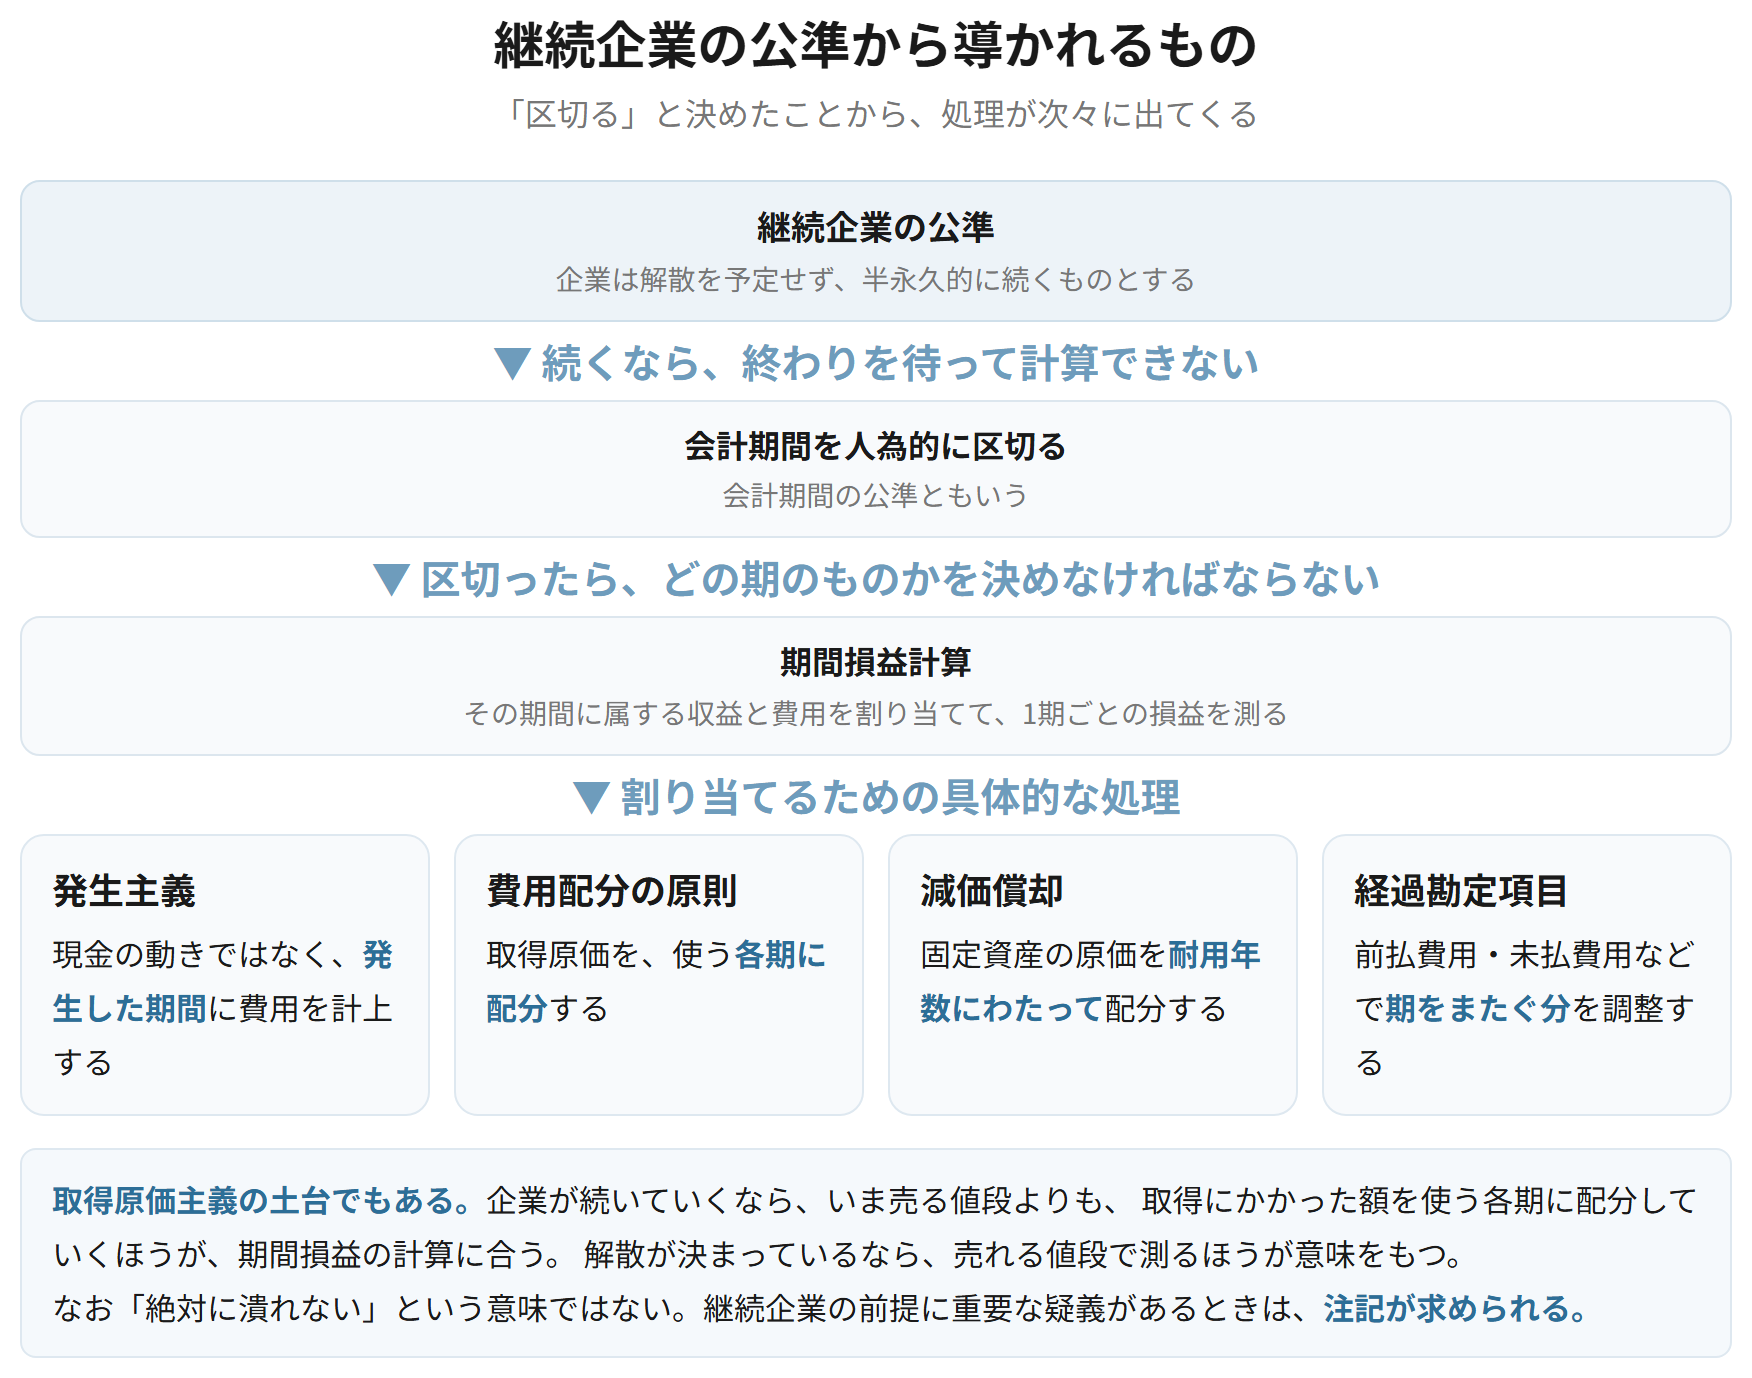
企業が解散するまで待てば、受け取った現金と支払った現金の差額で、もうけは正確に出る。しかしそれでは報告が間に合わない。そこで期間を区切って、その期間に属する収益と費用を割り当てることにした。この割り当てが必要になった結果、発生主義・費用配分・減価償却・経過勘定といった処理が生まれている。
具体例
建物を取得原価で計上し、耐用年数にわたって減価償却するのは、企業が続いていくことを前提に、その建物を使う各期に費用を割り当てているからである。解散が決まっていれば、売れる値段で測るほうが意味をもつ。
効果・結論
- 期間損益計算が必要になる(企業の一生ではなく、1期ごとに損益を測る)
- そこから 発生主義・費用配分の原則・減価償却・経過勘定項目 が導かれる
- 資産を売却価値ではなく取得原価で測る考え方(取得原価主義)の土台にもなる
覚える文この1本が、音声と穴埋めクイズの出どころ
継続企業の公準とは、企業が解散を予定せず半永久的に継続することを前提とする考え方をいい、会計期間の公準ともいう。この前提のもとで企業の活動を人為的に区切った会計期間が設けられ、期間損益計算が行われる。そこから発生主義、費用配分の原則および減価償却といった処理が導かれる。
試験のポイント
- 3つのうち、ここがいちばん問われます。公準そのものより、ここから何が導かれるかを書いておきましょう。
- 「会計期間の公準」という別名も出せるようにしておくとよいです。
- 取得原価主義の根拠としても使えます。
ひっかかり
- 「企業は絶対に潰れない」という意味ではありません。解散を予定していない、という前提です。
- 継続企業の前提に重要な疑義があるときは、注記が求められます(継続企業の前提に関する注記)。
貨幣的評価の公準
総論
貨幣的評価の公準とは、会計の対象を貨幣額で測定できるものに限り、すべてを貨幣額で表示するという前提をいう。
なぜそうするのか
建物と従業員と特許権を足し合わせるには、共通の尺度が要る。貨幣はその尺度として使われている。一方で、この前提を置いた結果、貨幣額で測れないものは財務諸表に出てこないことになる。人材の質、ブランドの力、取引先との関係といったものが載らないのは、この公準の裏返しである。
具体例
自社で築き上げたブランドは企業の価値に大きく効いているが、貨幣額で客観的に測れないため、貸借対照表には計上されない。一方、他社を買収したときに支払った対価との差額は、のれんとして計上される。
効果・結論
- 異なる性質のものを合計し、比較することができる
- 貨幣額で測れないものは財務諸表に載らない(財務諸表の限界)
- 貨幣価値が変動すると、過去の金額と現在の金額を単純に足せなくなる(物価変動の問題)
覚える文この1本が、音声と穴埋めクイズの出どころ
貨幣的評価の公準とは、会計の対象を貨幣額で測定できるものに限り、すべてを貨幣額で表示するという前提をいう。この公準により異なる性質のものを合計し比較することが可能になる一方、貨幣額で測定できないものは財務諸表に計上されない。
試験のポイント
- 財務諸表の限界を説明するときに使えます。測れないものは載らない、という点です。
- 物価変動の問題もここから出てきます。
ひっかかり
- 自社で築いたブランドは計上されず、買収によるのれんは計上されます。測れるかどうかの差です。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 企業実体の公準 | 計算の範囲を、出資者から独立した企業に置く | 資本と利益の区別、連結の土台 |
| 継続企業の公準 | 企業は続くものとし、期間を区切って損益を計算する | 発生主義・費用配分・減価償却・取得原価主義がここから出る |
| 貨幣的評価の公準 | すべてを貨幣額で測る | 測れないものは載らない(財務諸表の限界) |