
財務諸表論の全体構造Ⅰ
財務諸表論という科目が何を扱っているのかを、最初に置いておく節である。
会計には、外の人に報告するための会計と、中で使うための会計がある。財務諸表論が扱うのは前者で、しかも法律に支えられた形で行われるものに限られる。誰に向けて、何のために、どの法律の下で作るのかによって、作る書類も中身も変わる。
この節で押さえるのは4つ。財務会計と管理会計の区別、財務会計が果たす2つの機能、制度会計の3つの枠組み、そして会計公準・会計原則・会計基準がどう重なっているかである。個別の論点に入ったあと、「この話はどこの話だったか」と迷ったときに戻ってくる場所になる。
財務会計と管理会計
総論
財務会計とは、企業外部の利害関係者に対して、企業の財政状態および経営成績を報告するための会計をいう。管理会計とは、企業内部の経営管理者が意思決定や業績評価に用いるための会計をいう。財務諸表論が扱うのは財務会計である。
なぜそうするのか
報告する相手が違えば、求められるものが違う。外部の人は企業の中を見られないので、比較できる形で、決められたとおりに作られている必要がある。一方、内部で使う数字は、その会社が判断しやすい形であればよく、外部に合わせる理由がない。だから財務会計だけが法律と基準に縛られる。
| 財務会計 | 管理会計 | |
|---|---|---|
| 報告する相手 | 外部の利害関係者(株主・債権者・投資家) | 内部の経営管理者 |
| ルール | 法律・会計基準に従う | 各企業が自由に決める |
| 対象期間 | 過去の実績が中心 | 将来の予測も扱う |
| 作るもの | 財務諸表・計算書類 | 原価計算資料、予算、セグメント別資料など |
覚える文この1本が、音声と穴埋めクイズの出どころ
財務会計とは、企業外部の利害関係者に対して企業の財政状態および経営成績を報告するための会計をいい、管理会計とは、企業内部の経営管理者が意思決定および業績評価に用いるための会計をいう。財務会計は外部への報告を目的とするため、法令および会計基準に従って行われる。
試験のポイント
- 区別の軸は「誰に報告するか」です。そこから、ルールに縛られるかどうかが決まります。
- 財務諸表論で扱うのは財務会計のほうです。
ひっかかり
- 管理会計が「いい加減な会計」という意味ではありません。外部に合わせる必要がないだけです。
財務会計の2つの機能
総論
簡単にいうと
財務諸表は2つの役目を持っています。ひとつは、投資家が投資先を選ぶための判断材料になること。もうひとつは、株主と債権者のように利害がぶつかる人たちのあいだで、配当していい金額を決める基準になることです。同じ1枚の書類が両方を担っているので、どちらの話をしているのかを意識すると論点が整理しやすくなります。
財務会計には2つの機能がある。情報提供機能は、投資家の意思決定に有用な情報を提供する働きをいう。利害調整機能は、企業をめぐる利害関係者のあいだの利害を調整する働きをいう。
なぜそうするのか
この2つは、求めるものが必ずしも一致しない。情報提供を重くすれば、将来の予測に効く情報として時価を出したくなる。利害調整を重くすれば、配当の基準になる以上、確実で検証できる数字であることが求められる。会計基準がどちらに寄るかで処理が変わるため、個別論点の対立はたいていここに行き着く。
具体例
株主は配当を多く受け取りたいが、債権者は会社に財産が残っていないと返済を受けられない。配当できる額に上限を置き、その計算のもとになる数字を会計が出す。これが利害調整機能である。
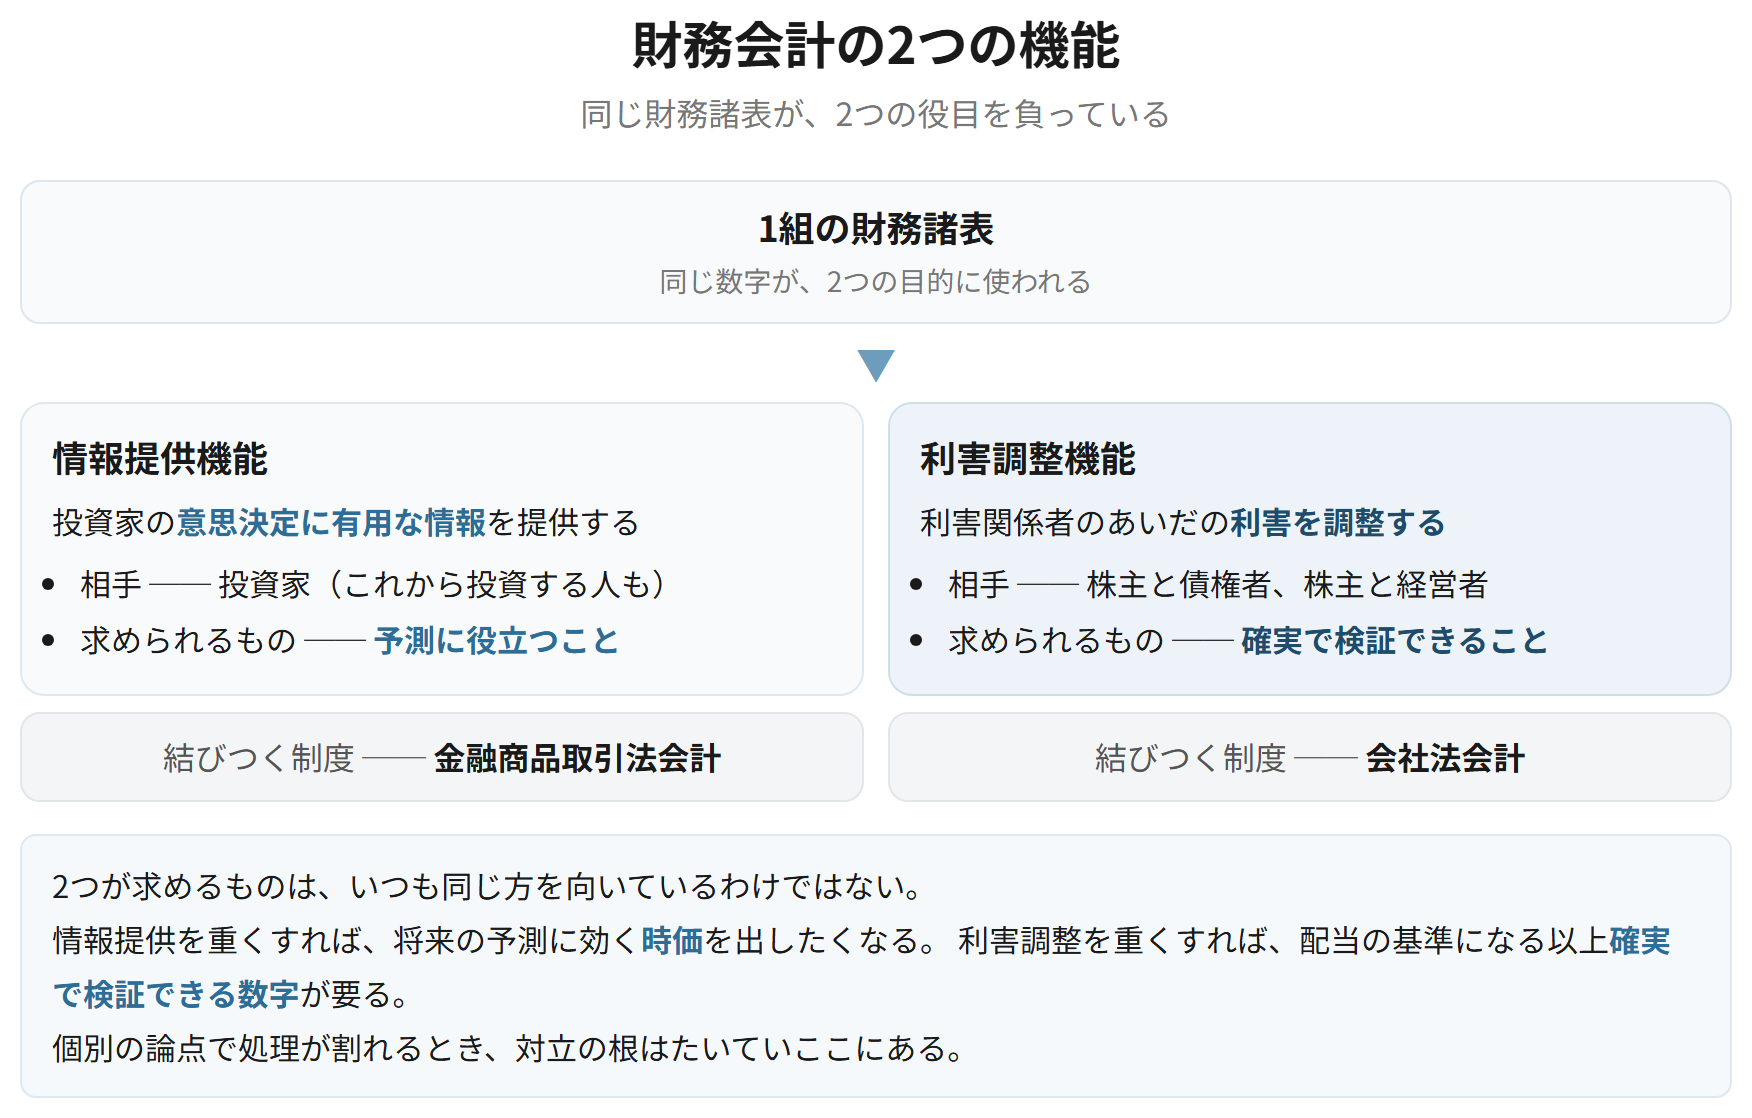
| 情報提供機能 | 利害調整機能 | |
|---|---|---|
| 誰のため | 投資家(これから投資する人を含む) | 株主と債権者、株主と経営者 |
| 何のため | 投資の意思決定 | 配当可能額の決定、経営者の責任の明確化 |
| 結びつく制度 | 金融商品取引法会計 | 会社法会計 |
| 求められるもの | 予測に役立つこと | 確実で検証できること |
覚える文この1本が、音声と穴埋めクイズの出どころ
財務会計の機能には、投資家の意思決定に有用な情報を提供する情報提供機能と、企業をめぐる利害関係者のあいだの利害を調整する利害調整機能とがある。前者は金融商品取引法会計、後者は会社法会計と結びつく。
試験のポイント
- 2つの機能が、金融商品取引法会計と会社法会計にそれぞれ対応しています。
- 両者が求めるものが違う、というところまで書いておくとよいです。
ひっかかり
- どちらか一方が正しい、という話ではありません。1組の財務諸表が両方を担っています。
制度会計 ── 3つの枠組み
会社法431条・435条、金融商品取引法24条、法人税法74条
簡単にいうと
日本では、同じ会社の数字が3つの法律から要求されます。会社法は配当できる額を決めるため、金融商品取引法は投資家の判断材料を出すため、法人税法は税金を計算するためです。目的が違うので、作る書類の名前も中身も少しずつ違います。この3つが互いに影響し合っている状態を、トライアングル体制と呼びます。
制度会計とは、法律の規制のもとで行われる財務会計をいう。日本では会社法会計・金融商品取引法会計・税務会計の3つがある。
なぜそうするのか
法律が違えば守りたいものが違う。会社法は債権者保護のために分配できる額を抑え、金融商品取引法は投資者保護のために判断材料を広く出させ、法人税法は課税の公平のために所得を測る。同じ企業の活動を、3つの目的から測り直しているのが制度会計である。
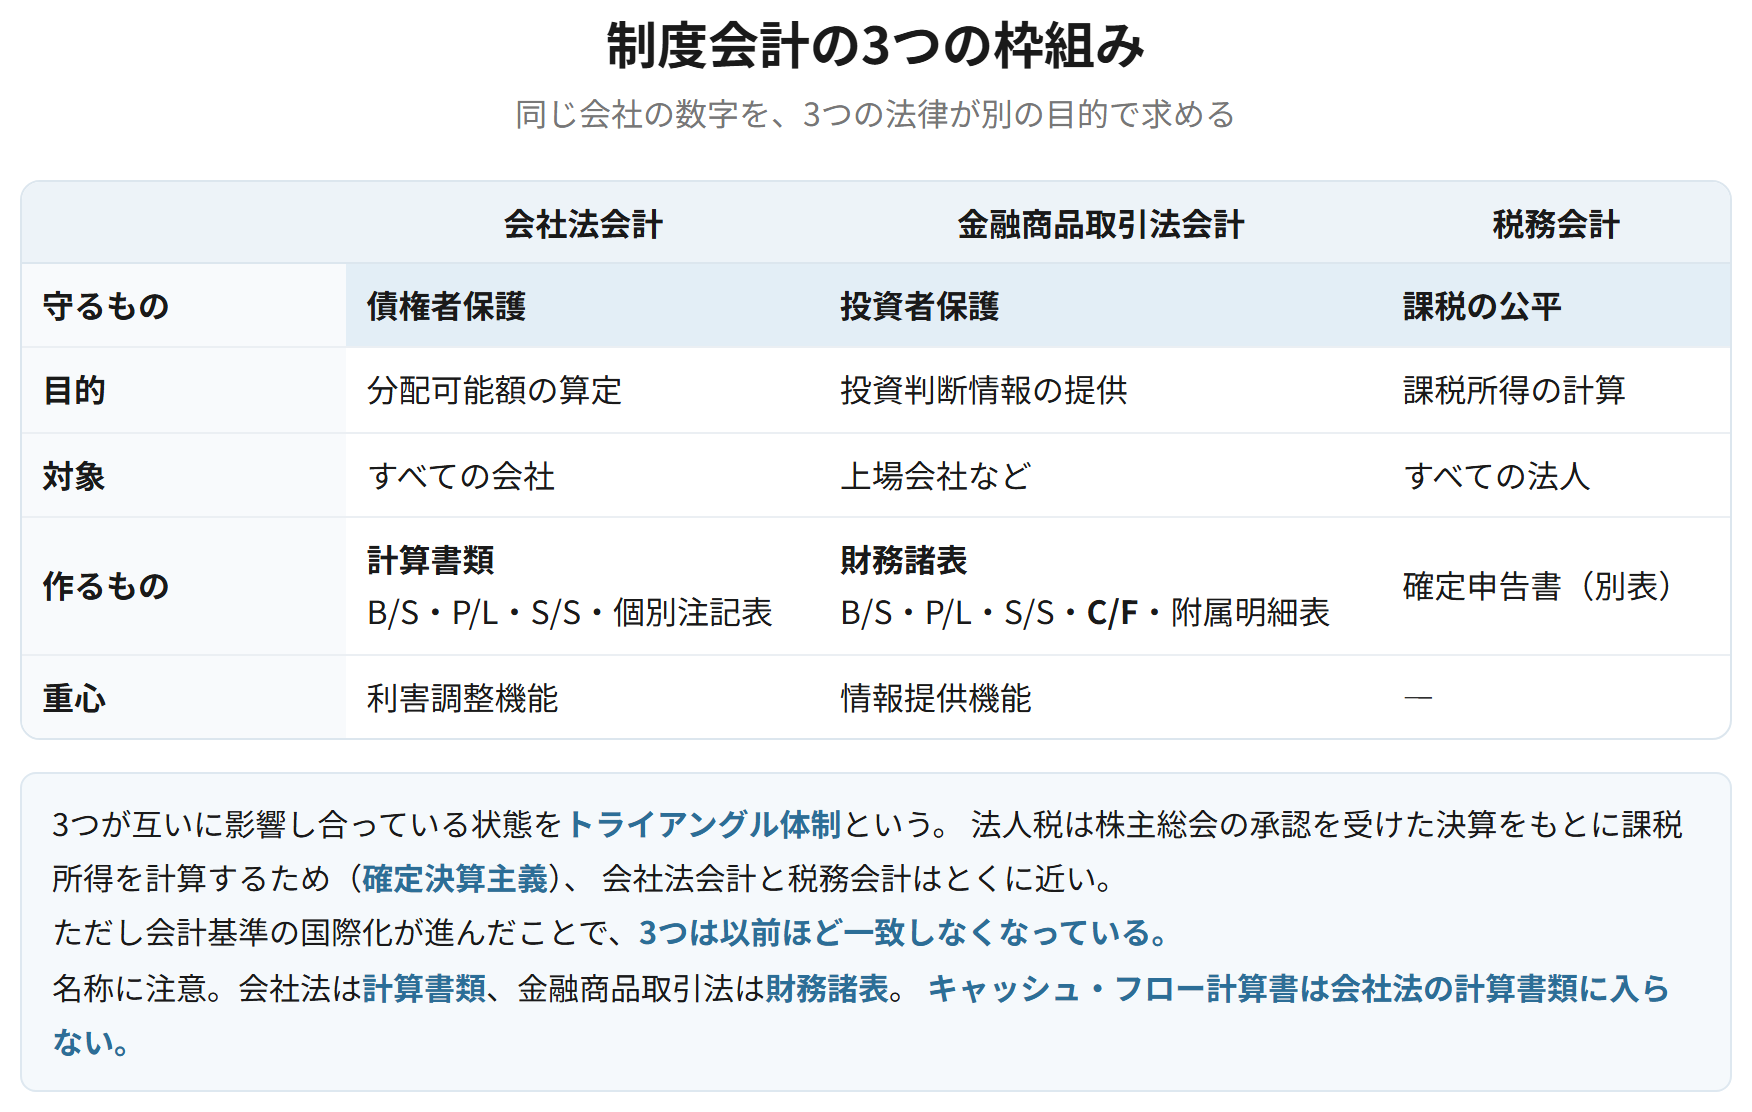
効果・結論
- 計算書類 ── 貸借対照表、損益計算書、株主資本等変動計算書、個別注記表
- 財務諸表 ── 貸借対照表、損益計算書、株主資本等変動計算書、キャッシュ・フロー計算書、附属明細表
- 確定決算主義 ── 法人税は、株主総会の承認を受けた決算をもとに課税所得を計算する
| 会社法会計 | 金融商品取引法会計 | 税務会計 | |
|---|---|---|---|
| 目的 | 債権者保護・分配可能額の算定 | 投資者保護・投資判断情報の提供 | 課税の公平・課税所得の計算 |
| 対象 | すべての会社 | 上場会社など | すべての法人 |
| 作るもの | 計算書類 | 財務諸表 | 確定申告書(別表) |
| 重心 | 利害調整機能 | 情報提供機能 | ─ |
覚える文この1本が、音声と穴埋めクイズの出どころ
制度会計とは、法律の規制のもとで行われる財務会計をいい、日本では会社法会計、金融商品取引法会計および税務会計の3つがある。会社法会計は債権者保護と分配可能額の算定を、金融商品取引法会計は投資者保護と投資判断情報の提供を、税務会計は課税所得の計算を目的とする。
試験のポイント
- 3つを「目的」「作るもの」で言い分けられるようにしておきましょう。
- キャッシュ・フロー計算書があるのは金融商品取引法会計のほうです。
ひっかかり
- 会社法の書類は「計算書類」、金融商品取引法の書類は「財務諸表」です。名称が違います。
- トライアングル体制は、会計基準の国際化によってゆるんできています。3つが完全に一致しているわけではありません。
会計公準・会計原則・会計基準の重なり
総論
会計のルールは層になっている。いちばん下に、会計が成り立つための前提である会計公準があり、その上に慣習を要約した企業会計原則、さらに個別の論点を定めた各会計基準が乗る。財務諸表はその上に出てくる。
なぜそうするのか
新しい論点が出るたびに個別の基準が作られるが、前提まで作り直すわけではない。どの基準も、企業が継続すること、貨幣で測れること、といった同じ土台の上に立っている。層を分けておくと、「この処理はどこまで動かせるか」が判断できる。
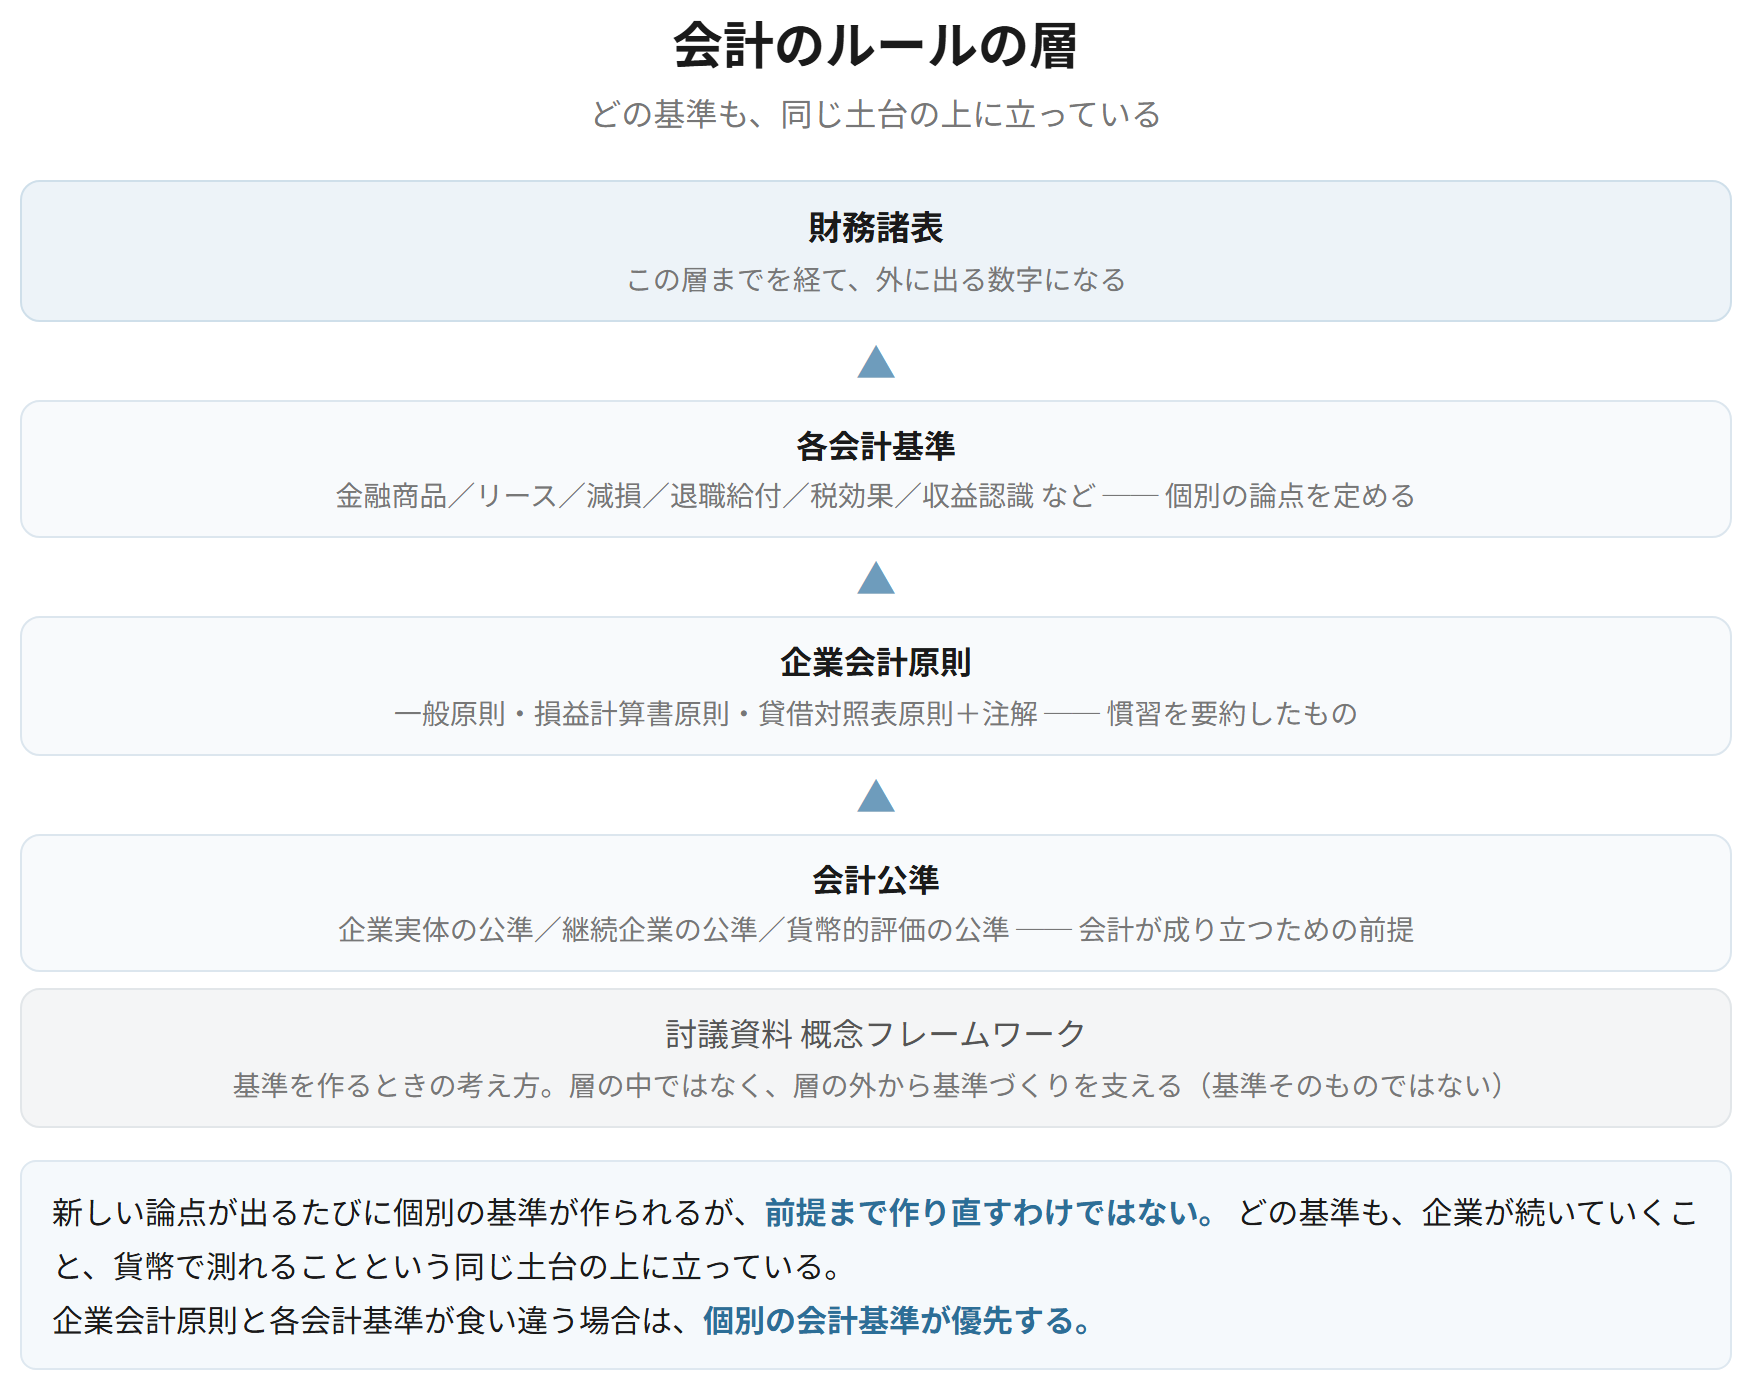
効果・結論
- 会計公準 ── 企業実体の公準/継続企業の公準/貨幣的評価の公準
- 企業会計原則 ── 一般原則・損益計算書原則・貸借対照表原則+注解
- 各会計基準 ── 金融商品、リース、減損、退職給付、税効果、収益認識 など
- 討議資料 概念フレームワーク ── 基準を作るときの考え方(基準そのものではない)
覚える文この1本が、音声と穴埋めクイズの出どころ
会計のルールは、会計が成り立つための前提である会計公準を土台とし、その上に慣習を要約した企業会計原則、さらに個別の論点を定めた各会計基準が重なる構造になっている。
試験のポイント
- この層のどこの話をしているのかが、問いの文言で変わります。
- 概念フレームワークは基準ではなく、基準を作るときの考え方を示す討議資料です。
ひっかかり
- 企業会計原則と各会計基準が食い違う場合は、個別の会計基準が優先します。
財務諸表の種類
会社法435条、財務諸表等規則1条
財務諸表は、一定時点の財政状態を示すものと、一定期間の経営成績を示すものに分かれる。貸借対照表が前者、損益計算書が後者である。これに、純資産の動きを示す株主資本等変動計算書、現金の動きを示すキャッシュ・フロー計算書、本体を補う注記が加わる。
なぜそうするのか
財政状態と経営成績は、測っているものが違う。貸借対照表はある一日の姿(ストック)、損益計算書は1年間の動き(フロー)である。この区別があるから、「期末にいくら持っているか」と「その1年でいくら稼いだか」を別々に見ることができる。
| 財務諸表 | 示すもの | 時点か期間か |
|---|---|---|
| 貸借対照表(B/S) | 財政状態 | 一定時点(期末) |
| 損益計算書(P/L) | 経営成績 | 一定期間 |
| 株主資本等変動計算書(S/S) | 純資産の変動 | 一定期間 |
| キャッシュ・フロー計算書(C/F) | 資金の増減 | 一定期間 |
| 注記 | 本体を補う情報 | ─ |
覚える文この1本が、音声と穴埋めクイズの出どころ
貸借対照表は一定時点における財政状態を、損益計算書は一定期間における経営成績を示す。これに加えて、株主資本等変動計算書は純資産の変動を、キャッシュ・フロー計算書は一定期間の資金の増減を示す。
試験のポイント
- 「一定時点」と「一定期間」の言い分けを入れておきましょう。
- 注記も財務諸表の一部です。本体だけではありません。
ひっかかり
- キャッシュ・フロー計算書は会社法の計算書類には含まれません。
まとめ
| 項目 | 要点 | 気をつけるところ |
|---|---|---|
| 財務会計/管理会計 | 外部に報告するか、内部で使うか | 財務諸表論が扱うのは財務会計 |
| 2つの機能 | 情報提供機能と利害調整機能 | 金商法会計と会社法会計に対応する |
| 制度会計 | 会社法・金融商品取引法・税務の3つ | 書類の名前が違う(計算書類/財務諸表) |
| ルールの層 | 会計公準 → 企業会計原則 → 各会計基準 | 概念フレームワークは基準ではない |
| 財務諸表の種類 | B/Sは時点、P/L・S/S・C/Fは期間 | C/Fは会社法の計算書類に入らない |